DLT上で証券を動かせても、代金が別系統に残れば取引は途中で分断されます。欧州中央銀行(ECB)が2026年9月21日に本稼働させたPontes(ポンテス)は、この分断を埋め、トークン化資産の受け渡しと中央銀行マネーによる支払いを本番環境で同期できる経路です。
結論から言えば、Pontesはトークン化された証券などの大口取引を決済するホールセール向け基盤です。一般の人が買う暗号資産や個人向けデジタルユーロではありません。本稿では二つの資金ルート、DvP、参加条件、検証実績、Appiaとの違いを整理します。
先に押さえる3点
- Pontesは金融機関などを対象にしたホールセール決済の仕組み
- DLT上の資産と中央銀行マネーによる支払いを「片方だけ成立しない」よう同期
- 本稼働は完成ではなく、既存基盤への依存や相互運用、法制度などの課題が残る
ECBのPontesが2026年9月21日に本稼働
ユーロ建てDLT取引を中央銀行マネーで決済
Pontesの役割を一言で表すなら、「新しい資産の台帳」と「信頼性の高いお金の台帳」をつなぐ橋です。証券をトークンとしてDLT上で発行・移転できても、代金決済が別の仕組みに取り残されれば、取引全体は完結しません。そこでPontesは、ユーロ建てのDLT取引に、中央銀行マネーによる資金決済の経路を提供します。
中央銀行マネーとは、ここでは中央銀行に対する金融機関の預金などを基礎にした決済資産を指します。商業銀行の信用に基づく預金や民間発行のステーブルコインとは発行主体とリスクの位置が異なります。Pontesの焦点は、トークンそのものを投資対象として売り出すことではなく、金融機関間の資金決済を支えることにあります。
「本稼働」という言葉にも注意が必要です。2026年9月21日にサービスは始まりましたが、初期段階の機能、参加者、稼働時間には限りがあります。ECBは機能を段階的に拡張し、完全実装を2028年に予定しています。したがって、開始をもって欧州の証券市場が一度にDLTへ移行したと理解するのは正確ではありません。
初期参加者13社・DLT運営4社で始動
ECBの発表によると、開始時点では市場参加者13社とDLT運営者4社が接続しています。この数字はPontesの初期的な利用基盤を示すものであり、欧州の全金融機関や全DLTが参加済みという意味ではありません。実務では、取引を行う主体、DLTを運営する主体、中央銀行側のサービスがそれぞれ準備を整え、認証された接続を通じて連携します。
重要なのは参加社数の多寡だけではなく、実際の取引量、対象資産、障害時の運用、稼働時間の拡張が今後どう公表されるかです。本稼働後の利用実績はこれから蓄積されるため、効率化が実現した、流動性が高まった、コストが下がったと現時点で断定することはできません。
Pontesが必要とされた理由
トークン化市場にも中央銀行マネーという共通アンカーが必要
トークン化とは、証券や預金などに関する権利をデジタルなトークンとして表し、台帳上で管理・移転する考え方です。発行、売買、利払いなどをプログラム可能にできる余地がある一方、資産を動かす台帳だけを新しくしても、支払い側に信用リスクが残れば安全な決済とは言えません。
たとえば、買い手が民間発行の決済資産を渡した後、その発行者が支払い義務を果たせなくなる可能性があれば、売り手は決済資産の信用リスクを負います。また、各ネットワークが異なる「お金」を採用すると、資産と資金が別々の閉じたネットワークに分断され、交換や流動性管理が複雑になり得ます。中央銀行マネーは、金融機関間決済で共通の基準となるアンカーとして使われてきました。
Pontesは、この共通アンカーをDLT取引にも届ける取り組みです。資金側の信用リスクを抑え、異なる市場基盤が同じ決済資産へ到達できるようにすることが狙いです。
市場DLTと既存の決済インフラをつなぐ狙い
金融市場にはすでに、資金を決済するT2や、証券決済に関わる既存の制度・運用があります。Pontesの初期設計は、それらを一気に置き換えるのではなく、市場側のDLTとTARGETサービスを接続する発想です。新技術の採用速度と、既存制度が持つ法的確実性や運用実績の両方を考慮した段階的なアプローチといえます。
この橋渡しには実務上の意味があります。DLTごとに中央銀行の基幹システムを作り直すのではなく、接続面を整備できれば、異なる市場基盤が同じ決済資産へ到達しやすくなります。一方で、橋の両側にシステムが存在する以上、メッセージの整合、時刻管理、障害復旧、参加者の本人確認、責任分担を明確にする必要があります。
現金トークンとT2を使う二重決済モデル
2つの資金決済ルートを取引に応じて使い分ける
Pontesの初期設計では、資金側に現金トークンを使うルートと、T2のRTGS(即時グロス決済)を使うルートがあります。RTGSは、複数取引を後から差し引きするのではなく、決済指図を一件ずつ継続的に処理する仕組みです。利用者から見ると、対象となる市場DLTや取引の構成に応じて、中央銀行マネーに接続する方法が用意されることになります。
ここでいう現金トークンは、一般消費者がウォレットに保有して店舗で使うデジタルユーロと同じものではありません。Pontesの文脈では、ホールセール取引の資金脚を表現し、金融機関間の決済を進めるためのものです。「トークン」という語だけを見て、暗号資産取引所で売買されるコインを想像しないことが重要です。
| 項目 | Pontes | 個人向けデジタルユーロ | 民間ステーブルコイン |
|---|---|---|---|
| 主な利用者 | 適格な金融機関・市場インフラ | 一般の個人や事業者を想定 | 設計や規制により異なる |
| 主目的 | DLT上のホールセール取引の決済 | 日常的な支払い | 送金・決済・取引など |
| 位置付け | 決済基盤 | 中央銀行デジタル通貨の構想 | 民間発行のデジタル決済資産 |
完全なオンチェーン完結ではなく既存TARGETの枠組みを活用
Pontesの初期構成では、最終的な資金決済の完了性はT2に置かれます。つまり、資産と資金にDLTを用いる場面があっても、取引のすべてが単一のブロックチェーン上だけで完結する設計ではありません。既存TARGETの法的・機能的・運用的な枠組みを維持し、その技術的な境界の外側で接続機能を動かすという整理です。
これは「DLTなのに不完全」という単純な評価にはなじみません。金融インフラでは、技術的な一体性だけでなく、どの時点で支払いが取消不能になるか、障害時に誰が記録を正とするか、中央銀行マネーへの請求権をどう扱うかが重要です。ただし、既存基盤を併用するため、複数システムの稼働時間や処理手順に依存する点は制約として確認すべきです。
Hash-Linkが支えるDvPの考え方
資産の受け渡しと支払いを同期する
DvPはDelivery versus Paymentの略で、日本語では「証券と資金の同時受け渡し」と説明されます。目的は、売り手が証券を渡したのに代金を受け取れない、または買い手が代金を払ったのに証券を受け取れないという元本リスクを抑えることです。
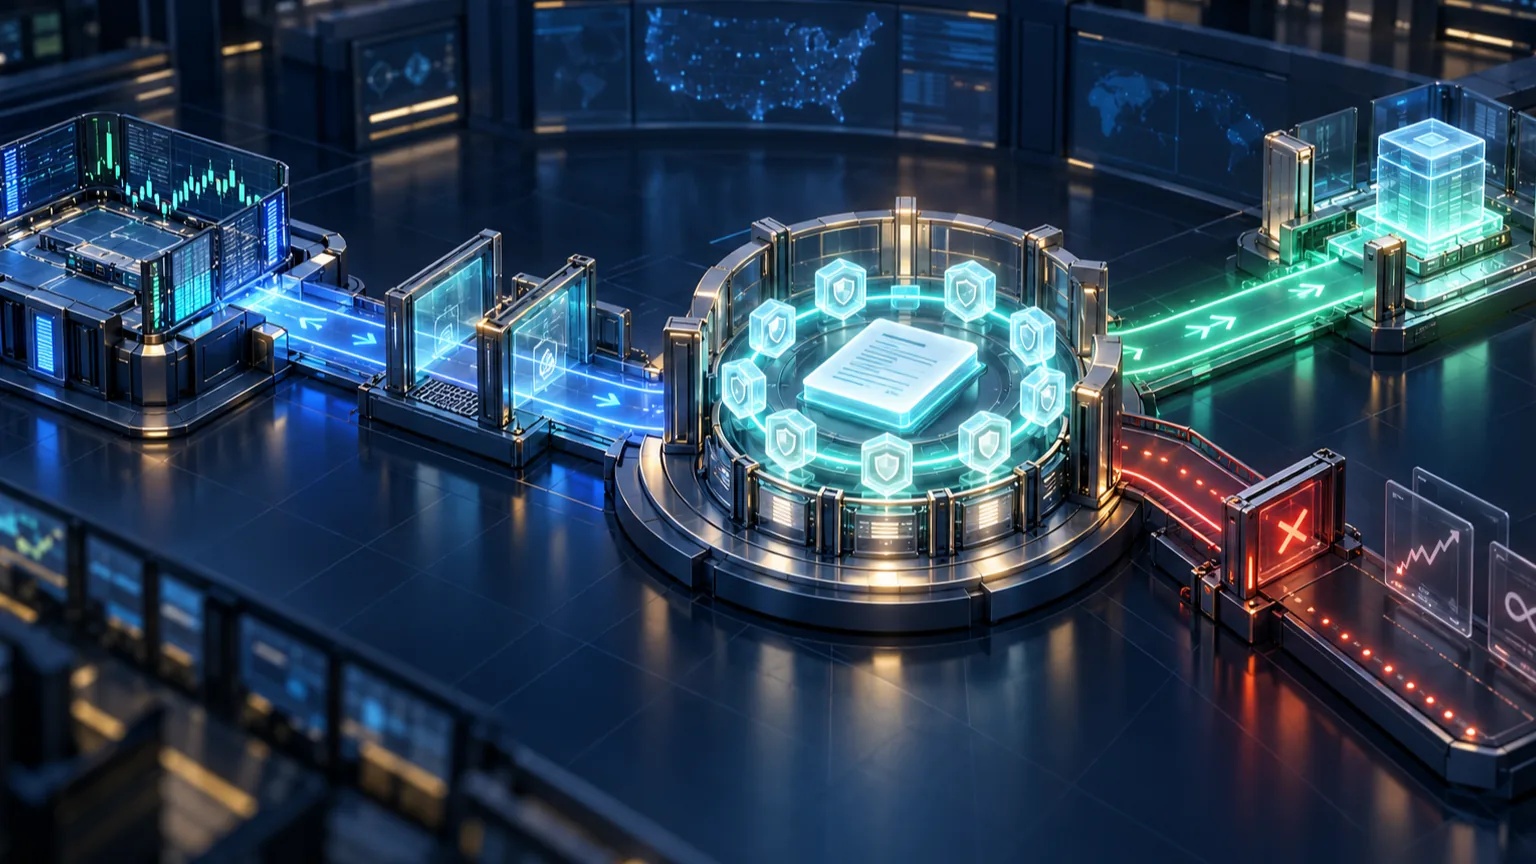
初心者向けにたとえるなら、片方の手だけが先に開かない交換です。Hash-Linkは市場DLTをT2側へ置き換えるのではなく、APIを介して資産脚の状態と資金脚の状態を結び付けます。概念実証では、買い手の資金を必要な状態に置き、両脚に対応する情報を照合して、全か無かの実行を支える考え方が示されました。
- 資産脚:市場DLTで対象資産と移転条件を確認する
- 資金脚:買い手の中央銀行マネーを決済に必要な状態へ置く
- 照合・同期:両脚に対応する識別情報と状態を接続サービスが結び付ける
- 完了・不成立:条件がそろえば双方を進め、失敗時は片側だけの完了を避ける
資金脚には現金トークンのルートとT2 RTGSのルートがありますが、具体的なメッセージや例外処理は接続先と取引条件によって異なります。このため、Hash-Linkを単一チェーン上のスマートコントラクトと同一視せず、別々の台帳を同期する接続方式として捉えるのが正確です。
実際の処理は参加する基盤や取引条件によって異なり得ますが、理解の核心は「証券の台帳とお金の台帳が別でも、交換結果を一体として扱う」点です。Hash-Linkという名称から、暗号学的ハッシュだけですべての法的問題が解決すると考えるべきではありません。技術的な同期と、法的な決済完了性は関連しつつも別の検討事項です。
DLTに依存しないAPI型の接続方式
イタリア銀行の概念実証で示されたTIPS Hash-Linkは、特定のDLTだけを前提としないAPI型の方式です。市場側が採用する台帳技術を一つに固定せず、資金を必要な状態に置いたうえで資産脚と同期する考え方は、複数の市場DLTが存在する環境に適しています。
ただし「DLT非依存」は、あらゆる台帳が準備なしにつながるという意味ではありません。API仕様、メッセージ形式、時刻や識別子、エラー処理、認証、サイバーセキュリティをそろえる必要があります。異なるDLTの取引確定方法や巻き戻し可能性に差があれば、それを吸収する運用設計も欠かせません。
利用できるのは誰か――参加条件と対象取引
T2の資格と事前認証が参加の前提
Pontesは誰でも匿名で接続できるパブリックサービスではありません。参加者にはT2へのアクセスなど所定の資格が求められ、オンボーディング、接続、利用者試験、認証といった準備が必要です。ECBは本稼働前に、2026年8月からの利用者試験を含む準備を案内していました。
参加条件がある理由は、扱う取引の規模だけではありません。中央銀行マネーへのアクセス、マネーロンダリング対策、制裁順守、運用リスク管理、障害時の連絡体制など、金融インフラとして満たすべき要件があるためです。市場DLTの運営者についても、アクセス管理、検証ノード、利益相反、リスク管理のルールが論点になります。
本稼働・先行検証・将来想定を分けて見る
| 時点 | 確認できる範囲 | 読み方 |
|---|---|---|
| 本稼働 | 認証済みの市場参加者13社とDLT運営者4社が接続 | 利用できる個別資産・機能は公式資料と参加先で確認 |
| 先行検証済み | 証券発行・流通、利払い、担保、国内外の支払い、DvP・PvP | 試験済みであり、全用途が初日から本番提供されたとは限らない |
| 将来想定 | 機能・稼働時間の段階拡張とAppiaの設計 | 2028年の計画であり、確定済みの現行機能とは分ける |
トークン化の価値は「証券をチェーンに載せる」一点ではなく、発行後のライフサイクルを通じて取引と支払いを連携できる可能性にあります。ただし、実際に利用する際は、資産の種類、接続する市場DLT、資金ルート、利用時間、参加資格を最新の公表資料で照合する必要があります。
また、DvPだけでなく、異なる通貨を同時に交換するPvP(Payment versus Payment)も検証対象になりました。クロスボーダー取引では時差、異なる決済時間、複数の法域、通貨ごとの基盤が関係するため、国内の単一通貨取引より設計は複雑です。Pontes開始だけでユーロと他通貨の全決済問題が解決したわけではありません。
2024年の検証から本稼働までの歩み
200件超・総額15.9億ユーロを中央銀行マネーで処理
2024年5月から11月に行われたユーロシステムの検証では、64の参加者が40件を超える試験や実験に関わり、200件を超える取引、総額約15.9億ユーロの中央銀行マネー決済が処理されました。別の整理では58の用途が含まれています。これらはPontesの設計に先立つ重要な経験です。
数字を見るときは範囲を区別しましょう。15.9億ユーロは先行検証で処理された金額であり、Pontes本稼働後の日次取引高ではありません。64参加者もPontes開始時の接続社数13社・DLT運営者4社と同じ母集団ではありません。実験・試行の参加規模と、本番環境の初期参加規模を混ぜないことが大切です。
欧州3方式でDvPやPvPなどを検証
先行段階では、ドイツ連邦銀行のTrigger Solution、フランス銀行のDL3S、イタリア銀行のTIPS Hash-Linkという三つの相互運用方式が提供され、実取引の試行とテスト環境での実験が行われました。証券のDvP、通貨のPvP、自動支払い、証拠金などを異なる角度から確かめています。
複数方式を並行して検証したことは、唯一の技術だけを早期に標準化するのではなく、性能、遅延、処理量、既存インフラとの接続、参加者の業務適合性を比較する意味を持ちます。フランス銀行のDL3Sは許可型の基盤を用い、中央銀行マネー発行やDvPなどを検証しました。一方、Hash-Linkは市場DLTと既存側をAPIでつなぐ方向に特徴があります。
市場参加者とDLT運営者の知見を設計に反映
Pontes市場連絡グループには、市場参加者、DLT運営者、中央銀行が関わり、パイロットや機能改善に向けた議論を重ねています。決済基盤は、中央銀行が技術仕様を示すだけでは実務で使えません。取引指図を出す銀行、資産を管理するインフラ、業務を照合する担当者の運用がつながる必要があります。
本稼働前には接続試験やエンドツーエンド試験も実施されました。エンドツーエンドとは、入口の取引指図から資産・資金の処理、結果通知まで一連の流れを確認することです。それでも本番では取引パターンや障害条件が広がるため、開始後の情報公開と改善が重要になります。
2028年に向けたPontes拡張とAppia構想
Pontesは短期需要に応えながら段階的に機能を拡張
ユーロシステムの戦略は二本立てです。Pontesは、市場ですでに進むトークン化に対して、比較的短い時間軸で中央銀行マネー決済を提供します。開始後は機能や稼働時間を段階的に広げ、2028年の完全実装を目指す計画です。
段階導入には、参加者が接続や業務を学びながら拡張できる利点があります。一方、初期段階では利用可能時間や対象取引が市場側の希望に届かない可能性があります。DLTは24時間動かせる技術だとしても、接続先のT2、流動性供給、運用担当、障害対応が同じ時間帯に対応できなければ、サービス全体が自動的に常時稼働するわけではありません。
Appiaは統合型DLT金融市場の設計図を目指す
Appiaは、Pontesより長期の視点で、欧州の統合されたDLT金融エコシステムを構想する取り組みです。Pontesが既存のTARGETと市場DLTを橋渡しして当面の需要に応えるのに対し、Appiaは将来の基盤そのものをどう設計するかを検討します。ユーロシステムは2028年までに設計図を示す計画です。
両者は競合するプロジェクトではなく、時間軸と役割が異なります。Pontesで得られる本番運用の経験は、Appiaの設計にも示唆を与え得ます。ただし、Appiaの具体的な最終仕様や導入効果が確定したわけではありません。「設計図を目指す」という段階と、「市場全体が移行する」ことの間には、制度設計、投資判断、移行計画という大きな工程があります。
Pontesの限界と今後の注目点
相互運用・法制度・運用責任は継続課題
ここでいう決済完了性は、画面上で処理が速く終わることとは異なります。一定時点以降に支払いと権利移転が取消不能・無条件になり、倒産や障害時にもその扱いが維持されることが重要です。Hash-Linkによる技術的な同期だけでなく、適用法、参加規則、各台帳が最終とみなすイベントを一体で確認しなければなりません。
Pontesの価値は、DLTと中央銀行マネーを本番環境で結び付けた点にありますが、橋を造れば市場の分断が自動的になくなるわけではありません。異なるDLTで資産の定義、取引確定の条件、データ公開範囲が違えば、共通化すべき項目と各基盤に委ねる項目を決める必要があります。
法的には、どの時点で資産移転と支払いが最終的になり、倒産手続きやシステム障害が起きても取り消されないのかが重要です。技術的なメッセージが成功しても、法的な権利移転が成立していなければ取引の安全性は確保できません。複数法域をまたぐ場合は、準拠法や裁判管轄も複雑になります。
運用面では、市場DLT、接続サービス、T2のどこで障害が起きたかを切り分け、未完了取引をどう扱うか、損失や復旧の責任を誰が負うかを定める必要があります。プライバシーと監督の両立、サイバー攻撃への耐性、鍵や権限の管理も継続課題です。
DLT資産の担保利用には条件がある
ユーロシステムは、一定のDLTベース資産を中央銀行信用供与の適格担保として扱う方向も進めています。2026年3月30日からの対象は、DLTを使うCSD(証券集中保管機関)で発行され、T2Sで決済可能であることなどの条件を満たす市場性資産です。
これは、DLTで発行された資産なら何でも担保にできるという意味ではありません。CSD規則への適合、T2Sとの接続、通常の担保基準などが求められます。また「中央銀行の担保に使える」と「価格が下がらない」「元本が保証される」は別の話です。担保価値の評価や掛け目、発行体の信用リスクは引き続き重要です。
コスト削減や流動性向上は今後の実績で検証
比較の基準は、DLT上の処理時間だけではありません。接続開発、法務・認証、流動性の待機、例外処理、既存システムとの並行運用まで含めた総コストで見る必要があります。取引件数が増えても失敗や手作業が多ければ便益は薄く、反対に初期件数が少なくても共通仕様と法的確実性が整えば将来の拡張に意味があります。公表値では測定期間と対象取引もそろえて比較することが欠かせません。
トークン化と同期決済には、照合作業の削減、決済時間の短縮、担保や流動性の効率化などが期待されます。しかし、期待される効果と実現済みの効果を区別しなければなりません。接続開発、法務確認、サイバー対策、複数システムの並行運用には新しいコストも発生します。
今後確認したい指標は、実取引の件数と金額だけではありません。失敗率、処理時間、利用可能時間、参加者の拡大、対象資産の種類、障害発生時の復旧、既存方式と比べた総コストなどです。流動性が複数DLTに分散するのか、共通の中央銀行マネーによって集約しやすくなるのかも、実績から判断する必要があります。
仕組みを正確に読むための補足
中央銀行マネー・商業銀行マネー・決済資産
中央銀行マネーと商業銀行マネーは、どちらも同じユーロ額で表示されるため、普段の生活では違いを意識しにくいものです。しかし大口決済では「誰に対する請求権か」が重要です。中央銀行マネーは中央銀行に対する請求権を基礎とし、金融機関同士が最終的な支払いを完了させる共通資産として使われます。商業銀行預金は、その預金を受け入れた銀行に対する請求権です。
民間の預金トークンやステーブルコインを使う場合も、発行者、裏付け資産、償還請求権、破綻時の扱いを確認する必要があります。デジタルで瞬時に移転できることと、決済資産の信用が同じであることは別です。Pontesが中央銀行マネーを重視する理由は、DLTの速度を競うだけでなく、金融機関間の最終決済に共通の信頼基盤を保つためです。
T2・T2S・市場DLTの役割を分けて考える
T2はユーロシステムの大口資金決済サービスで、Pontesの資金脚と決済完了性を支えます。T2Sは証券決済を支える別の仕組みであり、T2は主に資金、T2Sは主に証券という役割の違いがあります。前述の担保条件でT2Sが登場するのはこのためです。
市場DLTは、トークン化資産の発行や移転を記録する側です。Pontesは市場DLTそのものを一つに統一するのではなく、その資産脚と中央銀行マネーの資金脚を結び付けます。この役割分担があるため、「Pontesがすべての証券を保管する」「Pontesが取引所になる」という理解も適切ではありません。取引の場、資産の台帳、資金の台帳、両者の接続はそれぞれ異なる機能です。
決済完了性と即時性は同じではない
決済が速いことと、決済が法的に最終であることも区別が必要です。画面に数秒で「完了」と表示されても、後から取消しや巻き戻しがあり得るなら、大口取引の当事者は安心できません。決済完了性とは、一定の時点以降、支払いまたは資産移転が取消不能かつ無条件になったと扱える性質です。
DvPの同期は元本リスクを抑える技術的・運用的な仕組みですが、決済完了性は適用法や参加規則にも支えられます。そのためPontesの評価では、処理速度の数字だけを見るのではなく、どの台帳のどのイベントをもって最終とするのか、障害時や倒産時にもその扱いが維持されるのかを確認する必要があります。
実務で注目したいチェックポイント
Pontesの進展を継続的に追うなら、発表資料の見出しだけでなく、次の観点をそろえて見ると変化を捉えやすくなります。
- 参加範囲:市場参加者とDLT運営者がどの程度増え、異なる国・業態へ広がるか
- 対象資産:債券、担保資産など、どの種類のトークン化資産が本番取引で扱われるか
- 利用時間:稼働時間がどこまで延び、T2や参加者の流動性管理と整合するか
- 相互運用:異なるDLTや市場インフラ間で、共通仕様と個別仕様をどう使い分けるか
- 運用品質:処理時間だけでなく、失敗、取消し、例外処理、障害復旧がどう管理されるか
- 法制度:決済完了性、資産の権利移転、データ保護、責任分担が明確になるか
- 経済効果:既存方式との並行運用を含めても、総コストや流動性利用に改善が見られるか
これらのうち一つだけが改善しても、市場全体の便益が確定するわけではありません。たとえば処理時間が短くても、参加費用が高い、対象資産が少ない、例外処理を人手で行うなら、利用者にとっての効果は限定されます。反対に、初期の取引件数が少なくても、法的確実性や共通仕様を整えることで将来の拡張余地が生まれる場合があります。
まとめ――Pontesは既存金融とトークン化市場をつなぐ橋
Pontesは、ユーロ建てDLT取引を中央銀行マネーで決済するために、既存のT2と市場DLTを接続するホールセール基盤です。現金トークンまたはT2を使う二重モデルを採り、Hash-Linkによって資産脚と資金脚を同期し、DvPの実現を支えます。
2024年の検証では、64参加者、58用途、約15.9億ユーロの中央銀行マネー決済を含む経験が積まれました。その後、2026年9月21日に初期参加者13社、DLT運営者4社で本稼働に至りました。ただし、これは完成形ではなく、機能と稼働時間は2028年に向けて段階的に拡張される計画です。
Pontesの意義は、分断されていたDLT上の資産脚と中央銀行マネーの資金脚を、本番の決済経路で結んだことです。次に見るべきなのは、取引量と失敗率、利用可能時間、参加者・対象資産の広がり、既存方式を含む総コストです。効率化や市場統合という期待は、今後の運用データで検証されます。