米商品先物取引委員会(CFTC)は2026年9月28日、Coinbase Clearing LLCをデリバティブ清算機関(DCO)として登録しました。対象は全額担保型の先物、先物オプション、スワップです。これによりCoinbaseグループは米国で取引の場、顧客との仲介、清算の三機能をそろえましたが、証拠金商品や計画中の株式パーペチュアルが承認されたわけではありません。
- 認められた範囲:全額担保型契約をCoinbase Clearingで清算する基盤。
- 利用者が確認する点:商品、地域、顧客区分、開始日、実際の清算先。
- 構想段階の要素:USDC担保と24時間決済の具体的な提供条件。
この登録の重要性は、売買の場を持つだけでなく、成立後の支払いまでグループ内で設計できるようになった点にあります。ただし、登録取得と個別商品の提供開始は同じではありません。まず三つの登録区分を押さえ、その後に今回の認可範囲、実務上の変化、対象外、確認事項の順で見ていきます。
DCOとは?DCM・FCMとの役割の違い
まなぶ「取引所も清算機関も、売買を成立させる場所という意味では同じじゃないんですか?」
クリプ「役割はつながっているけれど別なんだ。DCMは売買の場、FCMは顧客との窓口、DCOは成立後の債務を整理して決済へ運ぶ役だよ。」
DCM、FCM、DCOは、米国のデリバティブ市場で異なる仕事を受け持つ登録区分です。注文を出してから決済が終わるまでを一本の流れとして考えると理解しやすくなります。注文が出され、条件が合えば取引が成立し、担保と支払義務が管理され、最後に決済されます。暗号資産サービスの運営形態そのものは暗号資産取引所の種類でも整理しています。三つの区分は、この流れの異なる部分を担当します。
DCMは取引の場を運営する
DCM(Designated Contract Market、指定契約市場)は、先物などを上場し、売り手と買い手の注文が出会う取引の場を運営します。CoinbaseグループではCoinbase Derivativesがこの役割を持ち、CFTCの公式一覧では2020年に指定されたDCMとして確認できます。DCMは商品設計、取引ルール、市場監視などを担いますが、取引成立後の債務を最終的に清算する組織と必ずしも同一ではありません。
FCMは顧客の注文と資金を扱う
FCM(Futures Commission Merchant、先物取次業者)は、顧客から先物やオプションの注文を受け、顧客資金を扱う仲介者です。CoinbaseグループではCoinbase Financial MarketsがFCMに当たります。利用者から見れば取引サービスの窓口に近い存在ですが、FCMであることだけで市場そのものや清算機関まで運営していることにはなりません。
DCOは取引当事者間の清算と決済を担う
DCOは成立した取引の当事者間に入り、誰がいくら支払う義務を負うかを整理し、決済を確実に進めます。複数の債権と債務を差し引くネッティングや、相手方の信用リスクを清算機関へ移す機能もDCOの一般的な役割です。担保が十分か、参加者が義務を履行できるか、障害時にどう対応するかという管理が重要になります。
初心者向けにたとえるなら、DCMはルールのある競り会場、FCMは参加者の受付と注文窓口、DCOは成立した約束の支払いを確認する精算係です。ただし実際には、それぞれが法令、規則、リスク管理制度を伴う専門的な機能です。たとえは役割分担をつかむためのもので、法的な責任を単純化して同一視するものではありません。
なぜ取引成立後の役割が重要なのか
売り手と買い手の注文が一致しただけでは、契約上の支払いはまだ完了していません。価格が動く期間中も、各参加者が負う金額を記録し、必要な担保を維持し、決められた時点で資金を移す必要があります。DCOはこの成立後の工程を共通の規則で管理します。そのため清算先が変わるニュースは、新しい取引画面の公開ほど目立たなくても、市場の基盤に関わる変更です。
「ネッティング」は、同じ参加者に複数の支払いと受け取りがある場合に、それらを差し引いて最終的な債務を整理することです。たとえば受け取りと支払いを一本ずつ別々に処理するのではなく、規則に従って差額を管理します。ただし、今回の全額担保型という条件は、ネッティングの有無にかかわらず、清算へ受け入れる契約を支える担保を先に確保する考え方です。
清算機関が当事者間に入ることは、リスクが消えることではなく、管理する場所と手順が明確になることを意味します。参加者が義務を果たせない場合の対応、担保の保管、システム障害からの復旧、記録の保存などを規則にして継続的に運用します。今回の登録を評価するときは、DCOという名称だけでなく、対象契約が全額担保型に限定されている点と、今後の商品別条件を合わせて見る必要があります。
今回の認可範囲はどこまでか
登録主体・日付・対象の4点
CFTCの登録ページと命令によると、2026年9月28日付でDCO登録を受けた主体は、ブランド全体ではなくCoinbase Clearing LLCです。法的根拠は米商品取引所法(CEA)第5b条で、清算できる対象は全額担保型の先物、先物オプション、スワップに限られます。証拠金型商品は範囲外です。
登録は、申請時に示した制度と命令の条件を継続して守ることが前提です。財務資源、担保管理、参加者資金の分別、記録、ガバナンスなどが監督対象になります。規制下の清算機関になったという事実は、個別商品の値動きや元本をCFTCが保証することを意味しません。
DCM・FCM・DCOを揃えたフルスタックの実像
上場・仲介・清算をグループ内で担う構造
Coinbaseは、DCMのCoinbase Derivatives、FCMのCoinbase Financial Markets、今回登録されたDCOのCoinbase Clearingをそろえました。認可範囲内の商品であれば、商品を上場する市場、顧客注文を扱う仲介、成立後の清算をグループ内の法人で担える構造です。これが公式発表や報道で「フルスタック」と表現される背景です。
従来、Coinbase Derivativesは外部のNodal Clearを清算先としていました。自社グループ内に清算機能を持つことで、対象商品の設計から決済までの連携をまとめやすくなる可能性があります。ただし、効率化や外部依存の低下は構造から考えられる可能性であり、すでにすべてのコストが下がった、処理が速くなった、利用者の条件が改善したと断定できる事実ではありません。実際の効果は商品開始後の規則と運用で確かめる必要があります。
「フルスタック完成」が意味しないこと
フルスタックとは、必要な登録機能が法人グループ内にそろったという意味です。Coinbase上のすべての商品、世界中の全サービス、証拠金取引のすべてがCoinbase Clearingへ移るという意味ではありません。今回のDCO登録命令は清算対象を全額担保型契約に限定しています。商品ごとの規則、技術準備、地域、顧客区分、別途必要な承認も残ります。
また、取引、仲介、清算を近いグループ内で運営する垂直統合は、連携を進めやすい反面、利益相反や運用リスクの集中という論点も生みます。どの法人が判断し、相互にどの情報を共有し、障害や参加者の不履行が起きたときにリスクをどう隔離するのかが重要です。法人が分かれていることだけでも、ブランドが同じことだけでも、管理の実効性は判断できません。
登録で実務上変えられる範囲
従来の構造では、Coinbase Derivativesで成立した取引を外部のDCOへ渡して清算していました。今回の登録後は、認可範囲に入る全額担保型商品について、Coinbase Clearingを清算先として設計する選択肢が加わります。つまり変化の中心は、利用者が注文を出す画面そのものより、成立した契約を誰が引き受け、担保と支払いを誰が管理するかという後工程です。
グループ内の登録法人で三機能をつなげられれば、商品設計、取引ルール、担保管理、決済手順の調整を同じ企業グループ内で進めやすくなります。ただし、これは制度上の選択肢が得られたという説明です。手数料の低下、処理速度の向上、障害の減少などは、商品が始まり運用実績が出てから評価する結果であり、登録取得だけから確定できません。
利用者にとって清算先は画面上で目立ちにくい情報ですが、トラブル時の手続きや担保の扱いを理解するうえで重要です。注文を受ける会社と、契約上の債務を管理する会社が別なら、問い合わせ窓口、適用規則、資金の保管と分別の仕組みも役割ごとに読み分ける必要があります。Coinbaseという共通ブランド名だけで担当法人を判断せず、商品規則に記載された正式名称を確認します。
認可から利用開始までは4段階ある
第一段階は登録です。今回のDCO登録は、Coinbase Clearingという法人が一定の条件下で清算機関として活動できる地位を得たことを示します。第二段階は商品設計で、参照資産、契約単位、満期、決済価格、担保などを決めます。DCOとして登録されたことだけでは、個別商品の内容や上場日は決まりません。
第三段階は規則と運用の準備です。DCMが商品を上場し、FCMが顧客へ提供し、DCOが清算へ受け入れるため、それぞれの規則とシステムを接続します。全額担保をどの時点で確認するか、決済をどの資産で行うか、障害時にどの手順へ切り替えるかも、この段階で具体化されます。必要に応じて商品規則や証拠金に関する別の当局手続きも生じます。
第四段階が顧客への提供開始です。同じ商品でも、居住地域、個人か法人か、口座の適格性によって利用できる時期は異なり得ます。公式発表に将来の予定が書かれていても、自分のサービス画面に商品が表示され、契約条件とリスク開示を確認できるまでは、利用可能になったとは判断できません。この四段階を分けると、「DCO登録済み」というニュースから未提供の商品まで承認済みだと誤解せずに済みます。 また、提供開始後も清算先が商品ごとに異なる可能性があるため、古い発表だけで判断せず、取引の直前に表示される契約条件を読みます。予定の公表、規則の承認、口座への機能追加はそれぞれ別の出来事です。開始が延期された場合や対象地域が限定された場合も、登録自体の有効性とは切り分けて理解します。
利用者・事業者・規制当局で見る点が違う
利用者が見るべきなのは、商品を使えるか、担保は何か、清算先はどこか、いつ決済されるかです。事業者にとっては、上場から清算までの役割分担、システム接続、担保と流動性の管理が中心になります。規制当局は、DCOが財務資源とリスク管理を維持し、参加者資金を適切に扱い、障害や参加者の不履行に備えられるかを監督します。
この視点の違いは、「認可された」という言葉の受け取り方にも表れます。当局の登録は清算機関としての制度と対象範囲を審査した結果であり、利用者に利益が出るという評価ではありません。事業者の公式発表はサービスの狙いを説明しますが、登録命令より広い将来構想を含む場合があります。利用者は両者を重ね合わせ、法的に認められたことと、今後実装を目指すことを分けて読みます。
認可対象は全額担保型の先物・オプション・スワップ
まなぶ「全額担保なら、値下がりしても損をしないということですか?」
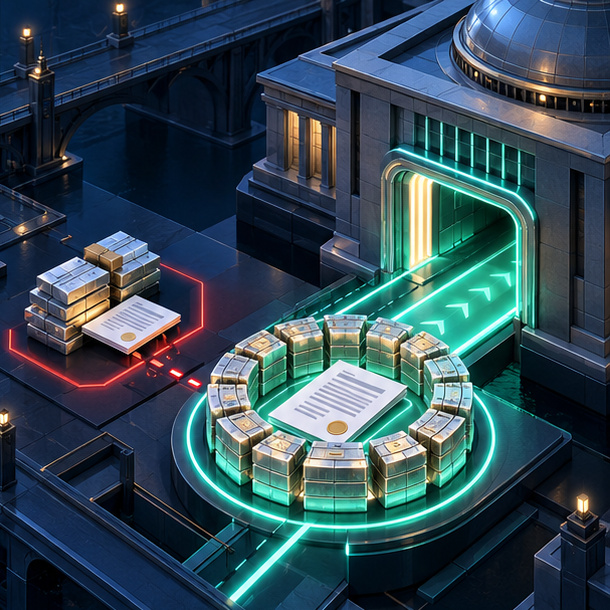
クリプ「そうではないよ。契約を支える担保をあらかじめ確保する仕組みであって、相場の損失やシステム障害をなくす仕組みではないんだ。」
清算できる3種類のデリバティブ
CFTCの登録ページと命令が示す認可範囲は、全額担保された先物、先物オプション、スワップです。先物は、将来の時点にあらかじめ定めた条件で取引する契約です。先物オプションは、先物を一定条件で売買する権利に関する契約です。スワップは、定めた条件に応じて当事者が支払いを交換する契約を指します。ここで大切なのは名称だけでなく、いずれも今回のCoinbase Clearingでは「全額担保」という条件が付くことです。
認可された種類に入るからといって、考え得るすべての先物やスワップが直ちに提供されるわけではありません。DCOの認可範囲と、DCMが実際に上場する個別商品、FCMが誰に提供するかは別の確認事項です。商品名、参照資産、契約単位、決済方法、担保、取引時間、提供開始日は、商品別の規則や案内で確認します。
全額担保型と証拠金型の境界
全額担保型では、清算対象となる契約の義務をカバーする担保を事前に確保します。Coinbase Clearingの申請資料では、取引を清算へ受け入れる前に全額担保を確認する設計が示されています。これに対し証拠金型は、ポジションの想定元本より少ない証拠金を差し入れて取引することがあり、価格変動に応じた追加証拠金や強制決済など、異なるリスク管理が必要になります。
全額担保で信用リスクを抑える設計であっても、デリバティブの損益は生じます。価格急変、流動性不足、参照価格やオラクルの不具合、決済やカストディの障害、サイバー攻撃なども残ります。担保資産そのものに問題が起きれば、契約上の金額が全額差し入れられていても、その価値や利用可能性に影響が出る可能性があります。
USDC担保と24時間決済はどう進むのか
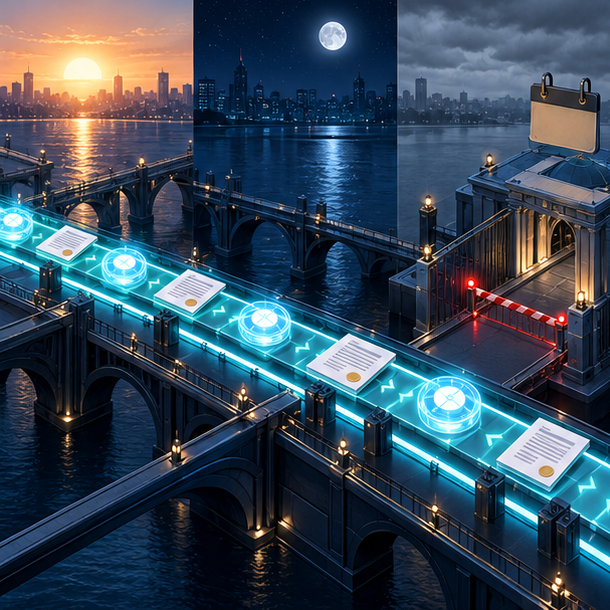
この章では、取引成立からUSDCの償還までを五段階に分けます。先に結論を示すと、法的資料で確認できる最低条件は「清算受入れ前の全額担保」と「少なくとも日次の決済」です。USDC担保と24時間決済はCoinbaseが掲げる運用構想であり、すべての商品で常時利用できることまで登録命令が確定したわけではありません。
- 取引成立:DCMで売り注文と買い注文の条件が合い、契約が成立します。この時点と、清算機関が契約を引き受ける時点は分けて考えます。
- 担保確認:Coinbase Clearingは清算へ受け入れる前に、契約をカバーする担保があるかを確認する設計です。後から不足分を集める証拠金型とは出発点が異なります。
- 債務管理:受け入れ後は、清算機関が参加者ごとの支払義務と受取額を管理します。複数の支払いを差し引いて整理する「ネッティング」も清算の一般的な機能です。
- 決済:規則案は少なくとも日次の決済を定めます。Coinbaseはこれを24時間対応へ広げる構想を示していますが、対象商品と開始日は商品別に決まります。
- USDCの償還:決済にUSDCを使えても、銀行口座の米ドルへ換える工程は別です。ブロックチェーン上の移転完了と、法定通貨の着金完了は同じ時点とは限りません。
確定した条件・企業構想・未確定事項を分ける
法的に確認できる条件は、対象契約が全額担保型であること、清算受入れ前に担保を確認すること、参加者資金を自社資金などと区別して管理すること、決済を少なくとも日次で行うことです。分別管理とは、参加者資産と運営会社の資金を帳簿や保管上で分ける仕組みを指します。規則案には、一種類の担保や発行体、保管先への偏りを抑える集中制限も含まれます。
Coinbaseが掲げる構想は、USDCを担保に使い、24時間決済を可能にすることです。USDCは米ドルとの価値の安定を目指すステーブルコインで、基礎はステーブルコインの仕組みで解説しています。暗号資産市場が夜間や週末も動くなか、ブロックチェーン上で移転できる資産を担保と決済に使う狙いがあります。
現時点で未確定の事項は、USDCを受け入れる個別商品、担保の評価方法、利用するネットワーク、資産を保管する事業者、障害時の代替手段、地域と顧客区分、提供開始日です。24時間という表現が、担保移転、損益確定、引き出し、米ドル償還のどこまでを指すかも商品資料で確認する必要があります。
USDCを使う場合の実務上の境界
USDC建てで処理できる時間が長くなっても、すべての周辺機能が同じ時間帯に動くとは限りません。ブロックチェーンの混雑、保管システムの停止、発行・償還経路、銀行網の営業時間が別々に影響します。また、米ドルとの価格安定を目指す設計は、いつでも同じ価格で換金できる保証ではありません。担保の額だけでなく、換金しやすさ、保管先への集中、代替資産の有無を見る必要があります。
したがって、「24時間決済」の確定的な読み方は、登録規則が少なくとも日次を要求し、Coinbaseがより連続的な運用を目指している、という二段階です。常時・同条件での決済がすでに全対象商品へ実装済みだとは読みません。開始後は、商品規則に書かれた決済時点とサービス画面の入出金条件を組み合わせて判断します。
証拠金商品と株式パーペチュアルは対象外
まなぶ「株式パーペチュアルという名前なら、株を持つのと同じなんですか?」
クリプ「同じではないよ。示されている案は株価などを参照して現金で決済する先物で、原株そのものの所有権は受け取らないんだ。」
証拠金デリバティブは外部清算を継続
Coinbaseの公式発表は、証拠金デリバティブについて引き続き外部の清算先を使うと説明しています。CFTCのDCO一覧でもCoinbase Clearingの認可範囲は全額担保型として示されます。他のDCOに証拠金型を認めた例があるからといって、Coinbase Clearingにも同じ範囲が自動的に認められるわけではありません。
レバレッジを伴う取引では、少ない証拠金に対して大きなポジションを持つため、損失も拡大し得ます。仕組みを確認したい場合は暗号資産のレバレッジ取引ガイドも参照できます。今回の登録を、Coinbaseの証拠金取引全般に対する安全認定や包括承認として読むのは誤りです。
株式パーペチュアルに必要な別承認
Coinbase Derivativesが計画する株式パーペチュアルは、個別株やETFを参照する満期のない先物として規則案が示されています。しかし、SECの一次資料は2026年9月18日時点でCFTCがこの規則案を未承認であり、証拠金に関する規則も別に申請が必要だと記しています。9月28日のDCO登録によって、この未承認事項が自動的に解消されたわけではありません。
企業発表も、予定する株式パーペチュアルでは当面外部清算先を使うと説明しています。つまり、商品を上場するための規則、証拠金の扱い、どのDCOで清算するかは別々に確認する必要があります。「DCO登録済みだから、計画中の商品も承認済み」と短絡しないことが重要です。
現金決済で原株の所有権は得られない
官報に掲載された規則案では、株式パーペチュアルは現金決済型です。参照する株式やETFそのものを受け取る契約ではないため、原株の所有権、議決権、配当請求権を直接得るものではありません。参照価格に連動する設計と、企業の株主になることは別です。
満期がないことも「永遠に価値が保たれる」という意味ではありません。ポジションを維持するための規則、資金調整、証拠金、価格参照、強制決済などの商品条件が損益に影響します。現時点では計画・規則案に関する情報であり、提供開始や条件を確定情報として扱わない姿勢が必要です。
別件との混同に注意:Coinbase International ExchangeとDeribitの基盤統合は、米国のCoinbase Clearingに対する今回のDCO登録とは別案件です。国際サービスの統合情報を、米国向け商品の清算承認の根拠にはできません。
利用前に確認する4項目と今後の更新
登録後も利用可否や商品条件は一律ではありません。利用者は次の四項目を一組で確認すると、認可と提供開始を混同しにくくなります。
| 確認項目 | 見る内容 | 確認先 |
|---|---|---|
| 対象商品 | 先物・先物オプション・スワップの別、全額担保型か証拠金型か | CFTCの命令、商品規則 |
| 利用資格 | 居住地域、個人・法人などの顧客区分、口座要件 | 商品ページ、口座契約 |
| 開始時点 | 発表予定日ではなく、自分の口座で実際に利用可能になった日 | サービス画面、公式通知 |
| 清算・決済 | 正式なDCM・FCM・DCO名、担保、決済時点、手数料 | 商品規則、リスク開示 |
資料ごとに分かることが違う
CFTCの登録一覧と登録命令は、登録主体と法的な認可範囲を確認する資料です。申請のコンプライアンス表と規則案は、担保、資金の分別、集中制限、決済などの運営設計を示します。Coinbaseの発表はUSDC担保や24時間決済という事業構想を説明し、商品ページと口座画面は利用者ごとの提供条件を示します。企業発表の将来像と、当局が認めた範囲と、実際に始まったサービスを一つにまとめないことが重要です。
注文から決済までを見る場合は、顧客がFCMを通じて注文し、DCMで取引が成立し、DCOが規則に沿って清算を受け入れる、という順番をたどります。画面にCoinbaseの名称があっても三役が常に同じ法人とは限りません。とくに証拠金商品では外部清算が続きます。契約書に記載された法人名と清算先を確認してください。
全額担保でも残るリスク
全額担保は参加者の不履行に備える設計であり、商品の損益をなくす制度ではありません。価格が不利に動く市場リスク、希望価格で売買できない流動性リスク、参照価格の配信や取引・清算システムの障害、サイバー攻撃は残ります。資産を預かる仕組みや事業者を指す「カストディ」に障害が起きれば、担保の移動や引き出しが遅れる可能性もあります。
デリバティブでは契約単位、決済価格、期限の有無、手数料、強制決済条件が損益を左右します。株式パーペチュアルで使われる「資金調整」は、参照価格とのずれを抑えるため当事者間で定期的に受け払いする仕組みです。担保価値を安全のため割り引く場合、その割引率を「ヘアカット」と呼びます。専門語は名称だけで判断せず、商品規則上の計算方法まで確認します。
今後更新されるポイント
今後追うべき更新は、Coinbase Clearingが実際に受け入れる商品名と開始日、USDCの受入条件、決済時点、価格参照、障害時対応、資金の保管先です。証拠金商品や株式パーペチュアルは、追加の申請・承認と清算先の変更が公表されるかを別に見ます。認可範囲が変わったかどうかは、企業ブログだけでなくCFTCの登録情報と命令で確かめます。
今回変わったのは、Coinbaseグループが認可範囲内の全額担保型商品について、自社の登録法人で清算を担える基盤を得たことです。利用者の口座に直ちに新商品が追加されたことではありません。構想、認可、提供開始、運用実績の四段階を分けることが、このニュースを正確に読む要点です。
本記事は制度とサービス構造の解説であり、金融商品の購入や取引を勧めるものではありません。公開日・更新日は記事情報に表示し、重要な制度変更が確認された場合は一次資料に基づいて訂正・更新します。