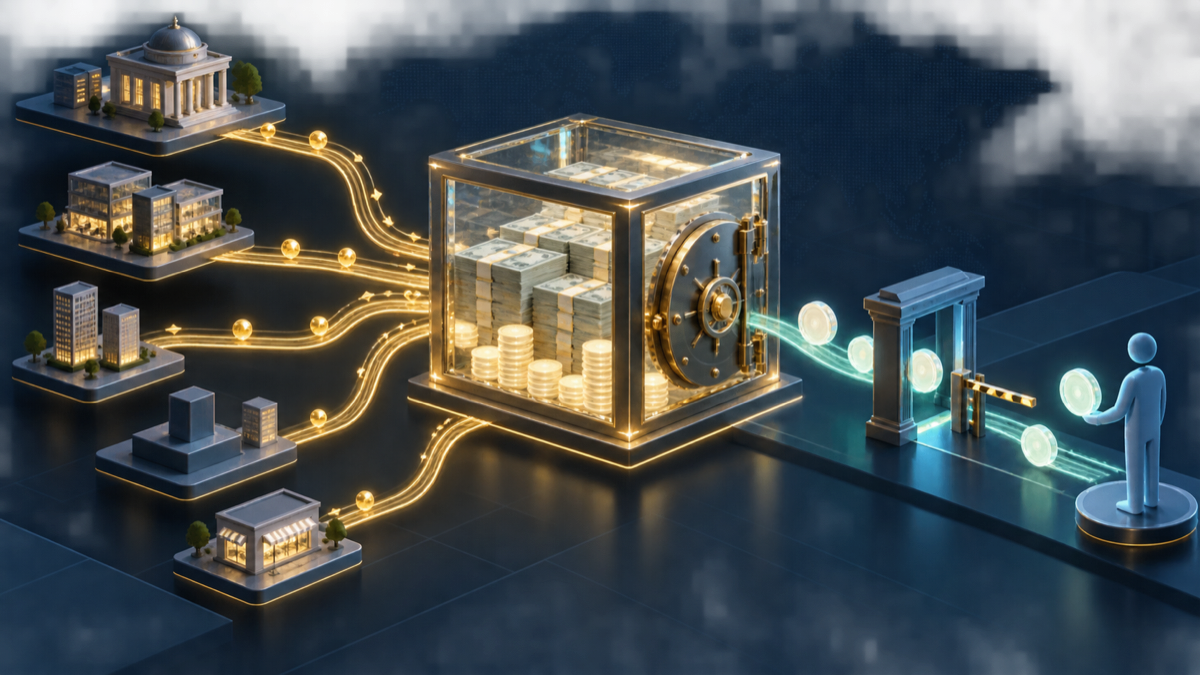
USDCの準備金から生まれる利息は、USDC保有者へ自動的に配られるものではありません。Circleが準備金収入を計上し、その大きな部分をCoinbaseなどへの分配や取引関連費用に使います。
2026年上期についてCircleは約14億ドルの収益のうち約8.19億ドルを分配・取引費用に充てたと説明しました。本記事は、収益の発生、分配、保有者の権利、償還費用を順に整理します。関連資産の購入を勧めるものではありません。初めての方はステーブルコインの基本的な仕組みも参照してください。
読み分け方:USDCを保有・換金する人は「保有者の権利」から「償還コスト」までを、CircleやCoinbaseの事業を調べる人は「提携先への分配」と「採算を左右する3要因」を中心に読めます。以下では一貫して、発行体・提携先・保有者のどの立場の金銭かを明示します。
| 主体 | 受け取るもの・権利 | 主な費用・注意点 |
|---|---|---|
| 発行体(Circle) | 準備資産の現金利息・ファンド配当を準備金収入として計上 | 提携先への分配、取引関連費用、運営費などを負担 |
| 提携先 | 契約に基づく分配やステーブルコイン関連収益 | 59セント相当の全額がCoinbaseだけに渡るわけではない |
| USDC保有者 | 条件を満たす場合の額面償還、または第三者市場での売却 | 準備金利息の受取権はなく、銀行・ネットワーク・市場の費用が生じ得る |
Circleによる上期の説明を収益1ドルに置き換えると、約59セントが分配・取引費用、約34セントが運営投資、約7セントが純利益です。ただし「提携先」「費用」「純利益」が同じ粒度の会計科目として並ぶ図ではなく、経済圏を説明する便宜的な整理です。GAAPの科目や集計範囲とは完全には一致しません。
USDCの収益は「準備金収入」から始まる
まなぶ「クリプ先生、USDCが1ドルならCircleはどこで収益を得るんですか?」
クリプ「預かったドル相当の準備資産が生む利息や配当が出発点だよ。発行代金そのものが利益ではないんだ。」
準備金収入は現金利息とファンド配当から始まります。USDCを発行した代金がそのまま利益になるわけではなく、裏付け資産として保持され、その運用収益が入口です。
準備金収入は現金利息とファンド配当で構成される
USDCは、米ドルに対して1対1の価値を保つことを目指すステーブルコインです。Circleの開示では、準備金は主に現金と短期米国債系資産で構成されます。現金からの利息と、準備金ファンドからの配当が準備金収入の中心です。
準備金収入は、提携先への分配費用を差し引く前の総額で認識されます。したがって「準備金から得た収入」と「Circleに最終的に残る純利益」は同じではありません。分配費用、技術や人員への投資、法務・コンプライアンス費用、税金などを分けて見る必要があります。
準備金には収益源と裏付け資産という二つの役割があります。Circleは運転資金と分別して管理すると説明しているため、利息を生むからといって自由に使える会社資金と考えるのは不正確です。
流通量の増加と準備金利回りの低下が同時に効く
準備金収入は、大づかみにいえば準備資産の平均規模と利回りの組み合わせで動きます。USDCの平均流通量が増えれば収入を押し上げる方向に働き、短期金利が下がれば単位当たりの収入を押し下げます。
2026年第1四半期は平均流通量が前年同期比39%増えた一方、準備金利回りが66ベーシスポイント低下し、増収効果の一部を相殺しました。第2四半期にも利回りは前年同期比66ベーシスポイント低下しています。66bpは0.66%ポイントです。
決算の平均流通量と、ある日の公開残高も区別します。開示上の流通量には企業保有分が含まれ、保留中のバーンなどには調整があります。期末残高だけで期間収益を説明することはできません。
2026年上期の収益1ドルは誰に配分されたか
上期の配分はUSDC経済圏の全体像を示しますが、発行体ブログと法定会計の表示範囲を分けて読む必要があります。
約14億ドルの収益と約8.19億ドルの分配・取引費用
Circleは2026年上期の収益を約14億ドル、そのうちUSDCの分配・取引費用を約8.19億ドルと説明しました。冒頭の表のとおり、約59セントは単一社への送金額ではなく、「分配・取引費用」という複数の支出をまとめた比率です。
| 上期収益1ドルの見方 | 金額の目安 | 何を示すか |
|---|---|---|
| 分配・取引費用 | 約59セント | Coinbaseを含む提携先への分配など。特定社だけの取り分ではない |
| 運営投資 | 約34セント | 技術、人員、法務・コンプライアンスなど事業運営側の支出 |
| 純利益 | 約7セント | 各費用や税金などを反映した後に残る利益 |
第2四半期だけでは、準備金収入6.68億ドル、分配・取引等費用4.12億ドル、純利益4800万ドルでした。収入の入口と純利益に大きな差があるため、準備金収入をそのまま会社の利益と読んではいけません。
分配は取引所、ウォレット、決済事業者などにUSDCを扱う動機を与えます。費用が大きいことだけで良し悪しは決まりません。増えた残高と利用が費用を上回る価値を生むかを確認します。
発行体ブログの説明とGAAP開示は範囲を分けて読む
59セント・34セント・7セントは、Circleが経済圏を説明するために示した見方です。SEC提出書類には準備金収入、その他収益、分配・取引等費用、営業費用、税金などが会計上の区分で掲載され、集計範囲が異なります。
比較では期間をそろえ、上期と単独四半期を混ぜないことが基本です。総収益と準備金収入も同義ではありません。ブログは経営側の説明、10-Qは法定開示という資料の性格も分けます。数値の横に対象期間、総額か純額か、平均値か期末値かを置くと、見かけ上の不一致を切り分けられます。
上期の59・34・7セントは合計を100セントにした説明図ですが、10-Qの科目をその比率で直接再計算できるとは限りません。まずブログで資金の方向をつかみ、同じ期間の10-Qで準備金収入、分配・取引等費用、営業費用、税金、純利益を照合する順序が適切です。差が残っても、未開示の取り分と決めつけず、定義と認識時点の差として扱います。
RLDCは総収益・準備金収入から分配・取引等費用を差し引く指標です。提携先への支払い後を見る助けになりますが、営業費用などを引く前なので純利益ではありません。
Coinbaseなど提携先への分配が大きい理由
提携先への支払いはUSDCを利用できる場所と残高を増やす普及コストです。分配額だけでなく、それが生む利用も見ます。
Coinbase商品内の平均USDC残高は200億ドル
Coinbaseは2026年第2四半期、自社商品内の平均USDC残高が過去最高の200億ドルで、期末流通量の30%超に相当すると説明しました。第1四半期も約190億ドル、流通量の25%超でした。
大きな利用者基盤を持つCoinbaseは、USDCを購入・保管・利用できる接点を提供します。Circleにとっては流通量を集める重要な経路である一方、多額の分配費用と契約依存を生む相手でもあります。
平均残高と期末流通量の比率は測定期間が違うため、厳密に同じ時点の構成比ではありません。Coinbase自身も「30%超に相当」と説明しており、集中度を把握する目安として読みます。
この集中は二つの方向に働きます。利用者の多い商品内に残高が集まればCircleは短期間で流通を広げられますが、契約更新、Coinbase側の還元方針、商品仕様の変更が残高と分配費用の両方へ波及しやすくなります。したがって「200億ドル」を普及力だけ、または依存リスクだけの指標にはしません。Coinbaseにおける別のUSDC利用例はCoinbaseとUSDCの決済利用で確認できます。
分配額は準備金収入と契約上の控除項目に連動する
Coinbaseの年次報告書では、ステーブルコイン収益はUSDC準備金の日次収入から運用報酬などの控除項目を差し引いた支払基礎に連動すると説明されています。残高に政策金利を掛けるだけでは再計算できません。
契約の詳細な料率がすべて公開されているとは限りません。Circle側の分配費用、Coinbase側のステーブルコイン収益、平均USDC残高、金利感応度を同じ期間で並べ、方向性を見るのが現実的です。
Circleの上期10-Qは、分配費用増加のうちCoinbase向けが1980万ドル、その他の提携拡大分が4200万ドル増えたと説明しました。増加要因はCoinbaseだけではありません。
Binanceとの契約拡大で分配先は広がる
Circleは2026年9月、BinanceとのUSDC普及契約の拡大をForm 8-Kで開示しました。複数年契約にはUSDCの利用拡大とウォレット基盤に関する取り組みが含まれます。
分配先が広がれば利用経路を分散できますが、費用が自動的に下がるわけではありません。新しい残高と利用が追加費用を上回るか、契約更新が採算にどう影響するかを追う必要があります。
USDC保有者に準備金利息は直接帰属しない
まなぶ「ぼくのUSDCの裏付けが利息を生むなら、その利息はぼくのものですか?」
クリプ「規約では保有者に準備金収益の受取権はないんだ。償還の権利と利息の権利は別だよ。」
規約が定めるのは額面償還で、準備資産の持分ではない
CircleのUSDC Termsでは、USDC保有者は準備金から生じる利息その他の収益を受け取りません。保有者の償還に関する権利と、準備資産の持分・利息請求権は別です。
USDCは銀行預金ではなく、FDICやSIPCなどの預金・証券保護の対象ではありません。1ドルを目標にする価格設計と、銀行口座と同じ法的保護があることを混同しないでください。
準備金の保証報告があることも、保有者への利息帰属を意味しません。資産の存在を検証する問いと、その収益を誰が受け取るかという契約上の問いは分けます。USDCの額面は発行体への償還関係を表し、準備資産そのものの共有持分や、国債・ファンド配当の請求権を表すわけではありません。
| 混同しやすい表現 | 実際に確認するもの |
|---|---|
| 「裏付けがある」 | 流通USDCと準備資産の対応。保有者への利息分配を意味しない |
| 「1対1で償還」 | 適格口座、地域、口座状態などの条件。第三者市場価格の固定ではない |
| 「USDCで報酬」 | 取引所など別事業者の契約。USDC規約に基づく準備金利息ではない |
提携先による還元はUSDC本体の利息ではない
取引所などがUSDC残高に応じた報酬を提供しても、それはUSDC自体の利息ではありません。事業者独自のプログラムで、対象地域、資格、料率、上限、終了条件が別に定められます。
誰が支払うのか、USDCをどこへ預けるのか、条件変更はいつ可能かを確認します。外部サービスへ預ければ、発行体リスクに加えてサービスの信用、出金、ハッキング、規制対応のリスクも加わります。
1対1償還を利用できる人と手続き
1対1償還は発行体への直接返却を指します。取引所やDEXで第三者へ売ることとは手続きも価格形成も異なります。
直接償還には原則として適格なCircle Mint口座が必要
Circleへ直接償還するには、原則として適格なCircle Mint口座が必要です。本人・事業者確認、対象地域、利用目的などの審査があり、自己管理ウォレットでUSDCを持つだけではCircleの直接顧客にはなりません。
取引所で購入した人は通常、その取引所で売却・出金します。この場合の価格、スプレッド、手数料、停止条件は取引所側のものです。Circleは第三者市場の価格を保証せず、1ドルから乖離する可能性があります。
適格口座でも、口座状態、法令対応、制裁や法執行措置、追加確認により処理が制限・遅延する場合があります。裏付け資産の存在と、希望時刻の無条件換金は同義ではありません。
| 換金経路 | 相手 | 価格・条件 |
|---|---|---|
| Circleへの直接償還 | 発行体 | 原則1対1だが、適格なMint口座、地域、本人・事業者確認、口座状態が関係 |
| 取引所での売却 | 取引所の市場参加者 | 板の価格、スプレッド、売買・出金条件に従う |
| DEXでの交換 | 流動性プールなど | 流動性、価格影響、ネットワーク料の影響を受ける |
つまり、1 USDCが1ドルを目指す設計と、すべての保有者がいつでも発行体へ直接1ドルで返せることは別です。直接口座を持たない利用者は第三者市場を使うため、表示価格だけでなく、希望数量を売った後の受取額まで確認する必要があります。
返送されたUSDCは焼却され法定通貨が払い戻される
直接償還では、利用者がCircleへUSDCを返し、トークンが焼却され、法定通貨が払い戻されます。DEXで第三者へ売る場合は所有者が変わるだけで、必ずしも総流通量は減りません。
複数チェーンにUSDCがあるため、対応ネットワークと入金先を間違えない確認が必要です。最低額やメモなどの指定も、実行時のCircle Mint画面で確認します。
EEAと域外では発行主体・規約・請求先が異なる
EEAではMiCAに基づく電子マネートークンとしての文書と償還方針があり、域外と発行主体・請求先が異なります。別地域のヘルプ記事を自分へそのまま適用しないでください。
居住地だけでなく、契約主体、口座、取得経路によって参照文書が変わり得ます。規制上の地位が明確でも、市場価格や即時処理が保証されるわけではありません。
「償還無料」でもゼロにならないコスト
まなぶ「「償還無料」なら支払いは全部ゼロですよね?」
クリプ「無料なのがどの工程かを見よう。銀行費用やネットワーク料、条件付きの追加料金は別に生じ得るよ。」
銀行送金・オンチェーン出庫・受取銀行の費用は別項目
費用は、Circleの償還料、銀行送金費用、受取・中継銀行の費用、オンチェーンのネットワーク料に分けます。Circle側の標準償還料が無料でも、全参加者の費用がゼロとは限りません。
外部アドレスへの送付にはチェーンごとの実費がかかり得ます。取引所経由なら売買手数料が無料でも、スプレッドや銀行出金料があります。最終的に銀行口座へ届く金額で比較してください。
ネットワーク料の基本はガス代の仕組みで確認できます。料金表と口座画面は改定されるため、操作直前の表示を優先します。ウォレットを使う送金の具体例はウォレットでのUSDC送金事例も参照できます。
| 費用の層 | 確認先 | 「無料」と別に残り得るもの |
|---|---|---|
| Circleの償還 | Mint料金表・償還方針 | 顧客階層や月間純償還に応じる条件付き料金 |
| 銀行レール | 送金銀行・中継銀行・受取銀行 | 送金、着金、中継、為替に関する費用 |
| ブロックチェーン | 利用チェーンとMint画面 | 外部アドレスへの出庫時のネットワーク実費 |
| 取引所経由 | 取引所の料金・注文画面 | 売買手数料、スプレッド、銀行出金料 |
比較単位は「USDCを処理した時点」ではなく、同じ金額を同じ通貨で銀行口座へ移し終えた時点にそろえます。売買手数料がゼロでもスプレッドと出金料で受取額が減る場合があり、反対に明示手数料があっても総受取額が多い場合があります。
継続的な純償還が閾値を超えると追加料金が生じ得る
Circleは2026年3月以降、月間ネットフローと顧客階層に応じる償還料金体系を説明しています。発行より償還が継続的に多く、所定閾値を超えると追加料金が生じ得ます。
これは主に大規模・継続的に発行と償還を行う顧客に関係します。一般利用者の取引所売却と、Circle Mint大口顧客の月間純償還を混同せず、自分の契約区分で確認します。
Circleの採算を左右する3つの変動要因
採算は金利、平均流通量、提携先分配の組み合わせで動きます。一つの数字だけでは方向を断定できません。
金利低下は準備金利回りと分配原資を押し下げる
準備金が短期米国債系資産中心なら、短期金利低下は再投資時の利回りを押し下げます。同じ流通量でも準備金収入と分配原資が減る方向に働きます。
Coinbaseは平均金利が150bp変動した場合、2025年のステーブルコイン収益への影響試算を5.403億ドルと開示しました。一定仮定の感応度であって将来予測ではありません。
流通量、契約上の控除、資産構成も同時に変わるため、実績は単純計算からずれます。感応度は他条件が一定という分析用の道具として扱います。
金利低下の影響は準備金収入だけで終わりません。収入連動型の契約では提携先への支払基礎も動く一方、人員やシステムなど固定性の高い費用は同じ速さでは減らない可能性があります。分配費用の減少が一部を相殺する場合もあるため、金利の変化幅だけから純利益を直線的に推計できません。
| 変数 | 収益への基本方向 | 同時に見る項目 |
|---|---|---|
| 短期金利 | 低下なら準備金利回りを押し下げやすい | 再投資時期、準備資産構成、契約上の控除 |
| 平均流通量 | 増加なら準備資産の平均規模を押し上げやすい | 増加した時期、期末残高との差 |
| 分配・取引費用 | 増加なら収入から残る部分を押し下げやすい | 提携先残高、利用増、契約更新、集中度 |
流通量の増加は利回り低下を補えるとは限らない
流通量増加は準備金規模を増やし、利回り低下を数量で補う場合があります。2025年第4四半期や2026年上期には、平均流通量増と利回り低下が逆方向に作用しました。
どちらが勝つかは、残高が増えた時期、期間平均、金利変化、ファンド費用で変わります。期末だけ急増しても当四半期の平均残高への寄与は限られます。
流通を増やすための分配費用も必要です。収入が増えても獲得費用が同程度以上なら利益率は改善しません。流通量だけで採算を判断しないことが重要です。
提携先への集中は普及力と契約依存を同時に高める
大規模提携先は普及を速めますが、契約更新や商品方針の変化がCircleへ及ぼす影響も大きくします。2025年の分配・取引費用増加では、Coinbase向け4.384億ドル増が最大要因でした。
費用増は成長投資の面があるため、直ちに悪材料とはいえません。ただし大口相手の交渉力が強いと、売上成長が利益率改善につながらない可能性があります。
Binanceなどへの拡大では、提携社数だけでなく、各社の残高、分配費用、契約期間、更新リスクを確認します。非公開条項は推測で埋めず、不確実性として残します。
数字ごとに資料の役割を分けて検証する
この記事の数字は、一つの資料だけから同じ精度で得られるわけではありません。約14億ドルと約8.19億ドル、59・34・7セントの全体像はCircleの上期説明が出発点です。第2四半期の準備金収入6.68億ドル、分配・取引等費用4.12億ドル、純利益4800万ドルは四半期決算で確認します。さらに、分配費用の増加要因や会計上の定義は、同じ対象期間の10-Qが対応します。
| 確認したい主張 | 優先する資料 | 読み方 |
|---|---|---|
| 収益1ドルの流れ | Circleの2026年10月16日付ブログ | 経済圏の説明図として読み、GAAP科目と同一視しない |
| 四半期の収入・費用・純利益 | 2026年8月6日付決算資料と10-Q | 対象期間をそろえ、上期とQ2単独を混ぜない |
| Coinbase内の平均USDC残高 | 2026年7月30日付Coinbase Q2開示 | 平均残高とCircleの期末流通量の測定差を残す |
| 保有者の利息・償還権 | 2026年10月15日付USDC Terms | 決算ではなく、保有者に適用される契約条件を読む |
| 償還時の費用 | Circle Mint料金表と償還方針 | 最終確認日2026年10月17日。実行時には最新画面を優先する |
この対応関係を保てば、発行体の解説を法的権利の根拠にしたり、Coinbase側の収益をCircle側の費用と一対一で一致させたりする誤りを避けられます。各社の会計方針、控除項目、認識時点が完全に同じとは限らないからです。公開情報だけで特定社の非公開料率を逆算できない部分は、推定値を事実のように置かず「不明」とします。
利用者と投資家が最後に確認すべきポイント
利用者は換金の確実性と総費用、投資家は分配後の収益性を中心に確認します。
利用者は口座資格・地域・実費・第三者価格を確認する
利用者は直接償還か第三者市場での売却かを先に確認します。直接なら口座資格、地域、銀行レール、取引所なら価格、スプレッド、売買・出金料が確認項目です。
USDC保有に準備金利息は付かず、第三者市場で常に1ドルになる保証もなく、銀行預金保険の対象でもありません。自己管理なら鍵と誤送金、取引所保管なら事業者信用と出金条件が加わります。
USDCを使う新しいネットワークについてはUSDCを使うネットワークの動向も参考になりますが、必ず利用サービスの最新条件を優先してください。
投資家は金利感応度・流通量・分配先集中を確認する
投資家は平均流通量、準備金利回り、分配・取引等費用、RLDC、営業費用、純利益を同じ期間で並べます。期末残高だけでなく前年同期比と前四半期比も確認します。
金利低下だけで収益悪化、流通量増加だけで利益成長と決めつけられません。両者と分配費用が同時に変わるためです。株価は規制、競争、資本政策、市場期待にも左右され、本記事は価格予測や売買推奨ではありません。
準備金の分別と保証報告が保証しない範囲を押さえる
Circleは準備金を運転資金と分別し、週次内訳と月次の第三者保証報告を公開しています。発行体の自己申告だけでなく、対象日、対象項目、実施者を確認できる重要資料です。
保証報告は特定時点の所定情報を確かめるもので、将来の全時点、第三者市場の1ドル価格、全利用者の即時償還、送金成功を保証しません。分別管理と預金保険も別です。
口座凍結、法執行措置、銀行レール停止、チェーン混雑など、準備資産の量とは異なるリスクが残ります。透明性は重要ですが、それだけで評価は完了しません。
利用者:直接償還か第三者への売却かを分け、口座資格・地域と、銀行着金までの総費用を確認します。「1対1」「無料」という言葉だけで経路全体を判断しません。
投資家:平均流通量、準備金利回り、分配・取引等費用を同じ期間で並べます。期末残高だけで収益を推計せず、CircleとCoinbaseで会計方針や認識時点が異なり得ることも織り込みます。
共通:規約・料金表は対象法人、地域、更新日を確認し、本記事の最終確認日である2026年10月17日以後に変更がないか、実行時の公式画面で確かめてください。数字を記録するときは、資料名と対象期間も併記すると後日の更新差分を追えます。
執筆・責任編集:クリプトラボ編集部(暗号資産・会計・規制情報を公式開示と規約で照合)。2026年10月17日に対象期間、文書種別、適用地域を確認しました。重要な決算・規約・料金変更時に更新します。編集基準・訂正依頼。
まとめ:USDCの収益と保有者の権利を分けて考える
USDCの準備金収入はCircleに入り、大きな部分が提携先への分配などに使われます。保有者に準備金利息は直接帰属せず、第三者の還元は別契約です。
1対1償還には口座資格と地域条件があり、無料表示でも銀行費用やネットワーク料まで必ずゼロとは限りません。利用者は換金経路と総費用、投資家は金利、平均流通量、分配費用、集中を確認してください。