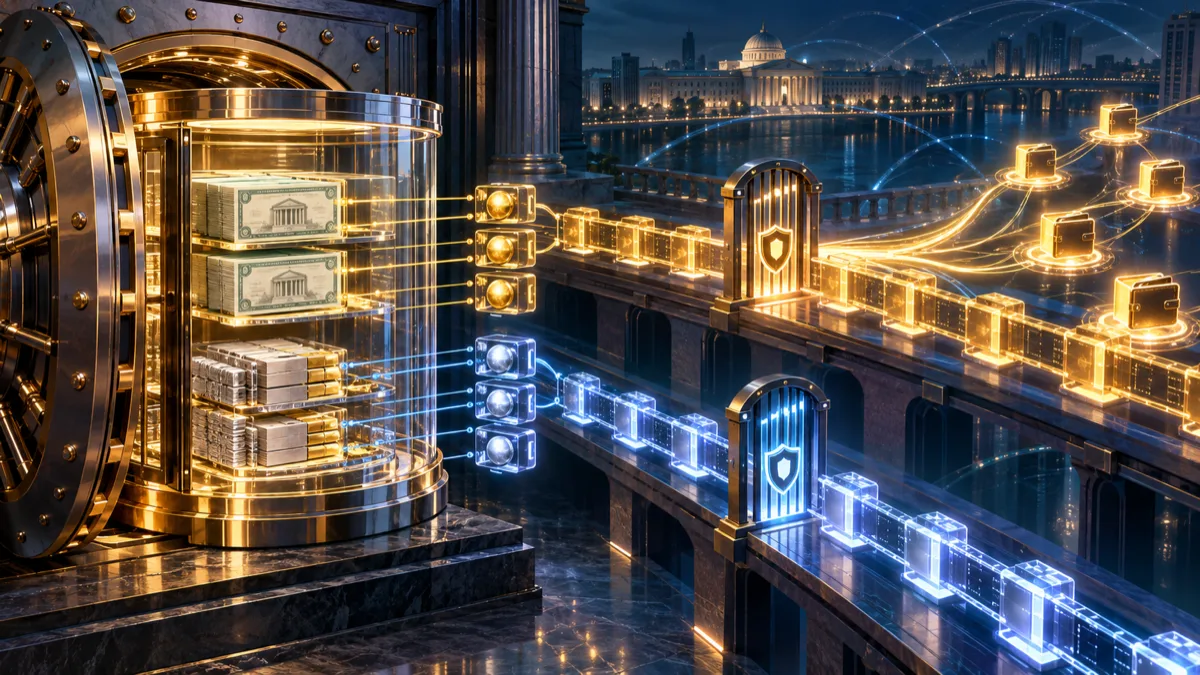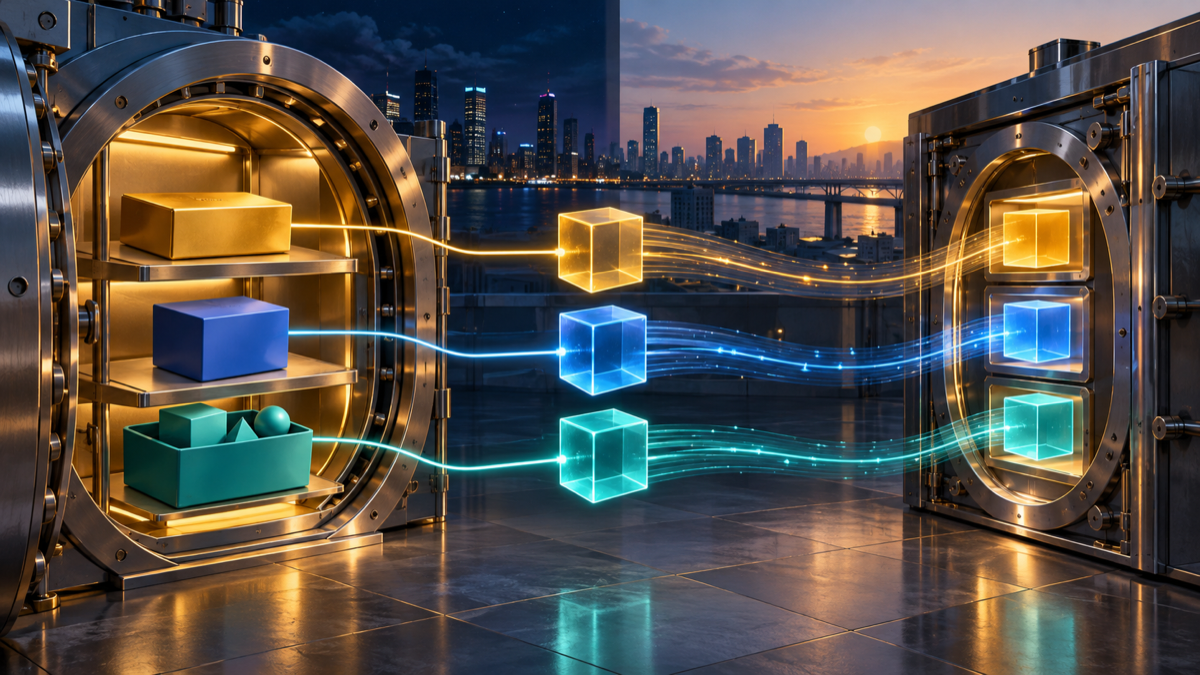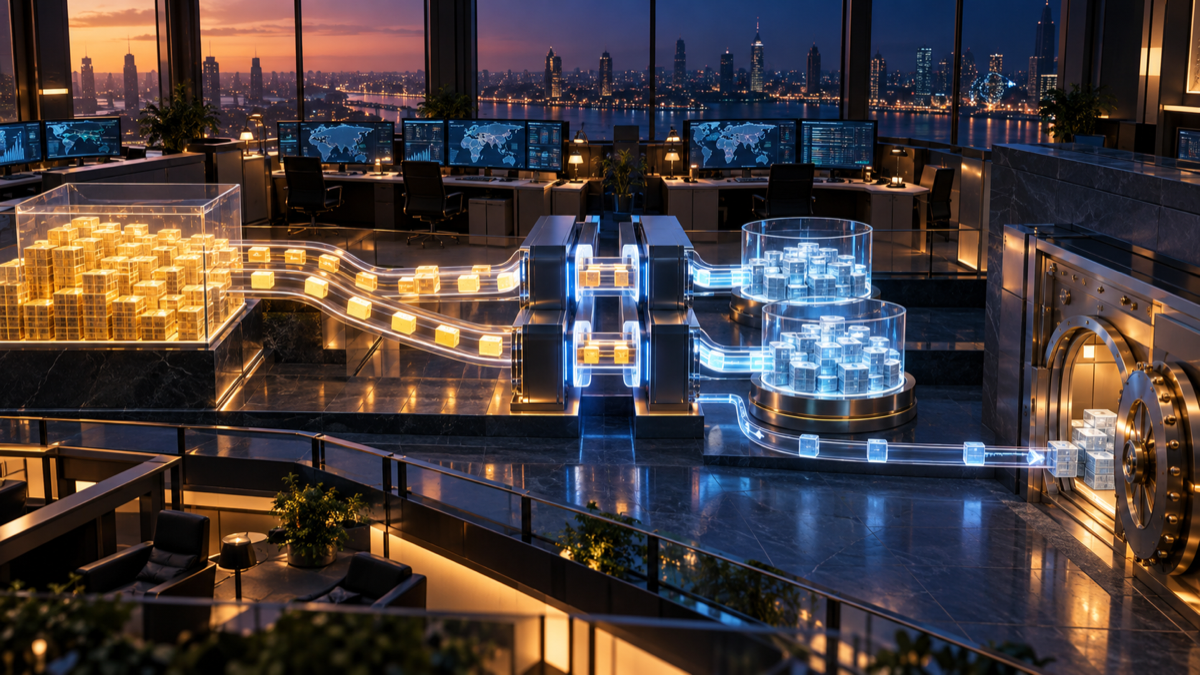
従来、週末の支払いに備える企業は、金曜より前にMMFなどの運用商品から資金を引き揚げ、銀行口座へ戻しておく必要がありました。Uberの実証が示した読者利益は、この待機時間を短くできる可能性です。UberはHSBCのトークン化預金でFranklin Templetonのトークン化MMFを購入し、その一部を週末に換金して、確認済みの法人銀行口座へ戻す一連の処理を完了しました。
決済には代金とファンド持分を同期するDvPを使い、Tradeweb、Fireblocks、Canton Networkがそれぞれ取引、ウォレット、システム間の同期を支えました。ただし、確認されたのは設計条件下での接続と週末処理です。取引額、手数料、実際の利回り、商用提供日は公表されていません。この記事では5段階の取引フロー、企業財務上の便益と限界、預金からMMFへ移る際のリスクを整理します。特定商品の購入を勧めるものではありません。共同発表で確認できる事実と、導入前に各社へ確認すべき条件を区別し、数字の意味を確かめながら読み進めてください。
実証の概要:Uberは何を確認したのか
2026年10月30日の共同発表によると、今回の取り組みはUberを企業顧客とする完了済みのパイロットです。狙いは、企業の余剰資金を銀行預金から短期運用商品へ移し、必要になった時点で銀行口座へ戻す一連の流れを、トークン化された資産とネットワーク上の決済でつなげられるか確かめることでした。
HSBCのトークン化預金でFranklin TempletonのMMFを購入
出発点はHSBCのトークン化預金です。これは一般的な暗号資産ではなく、銀行の顧客預金を分散型台帳上で扱えるようにデジタル表示したものです。Uberはこの預金トークンを決済資産として使い、Tradewebの取引ワークフローを通じてFranklin Templetonのトークン化MMF持分を取得しました。
MMFはMoney Market Fundの略で、短期の金融商品などを主な運用対象とする投資信託です。今回扱われた持分はBenjiの基盤に関連します。別のチェーンでの展開例はトークン化MMFの事例で確認できます。ファンド持分の公式記録は移転代理人が管理します。「ブロックチェーン上にトークンがある」ことと、「誰でも自由に送れる無記名のコイン」であることは同じではありません。本人確認、口座要件、移転制限など、規制金融商品としての仕組みが残ります。
一部持分の週末換金まで確認した企業向け実証
購入だけでなく、保有したMMF持分の一部を週末に換金し、法定通貨を確認済みの法人銀行口座へ戻す流れも試されました。ここで重要なのは、これは企業向けの閉じた業務フローの実証だという点です。個人が同じサービスをすぐ利用できる、あるいは24時間いつでも無条件で現金化できると発表されたわけではありません。
また「完了済みパイロット」は、設計した条件の下で一連の処理が動いたことを示します。大量の取引を長期間処理した実績、障害時を含む安定稼働、従来方式より低い総費用まで証明した言葉ではありません。この区別が、ニュースを正しく読む最初のポイントです。
取引フローと各社の役割
まなぶ「クリプ先生、預金をトークンにしたら、そのまま暗号資産へ変わるんですか?」
クリプ「そうではないよ。ここでの預金トークンは銀行預金を台帳上で扱う表現で、購入後のMMF持分とは別の権利なんだ。」
取引は次の5段階です。画面上で連続して見えても、銀行、取引基盤、資産運用会社、ウォレット、ネットワークが各自の帳簿と権限を管理します。
- 預金を用意:UberがHSBCの顧客預金を台帳上のトークンとして利用できる状態にする。
- MMFを注文:Tradewebの取引ワークフローを通じ、Franklin Templetonのトークン化MMFを注文する。
- DvPで交換:預金トークンの支払いとMMF持分の移転をCanton上で同期する。Fireblocksはウォレットと承認を支える。
- 保有後に一部換金:MMF持分を保有し、週末にその一部の換金を指示する。
- 銀行口座へ戻す:換金代金をKYC確認済みの法人銀行口座へ法定通貨で戻す。
預金トークンを決済資産としてMMFを取得
まずUber側のHSBC預金がトークンとして利用可能な状態になり、Tradewebを介してMMF取引が組成されます。決済時には、買い手から売り手側へ移る代金と、反対方向へ移るMMF持分を対応させます。Fireblocksは企業向けウォレット、署名、承認方針などの資産操作を支え、Canton上の仕組みが独立したアプリ間の処理を同期しました。
この設計で預金トークンは「値上がりを狙う投資対象」ではなく、取引の代金を渡す決済資産として使われています。そしてMMFを取得した時点で、Uberが持つものの法的・経済的性質は銀行預金からファンド持分へ変わります。台帳上で滑らかにつながっても、商品リスクまで同一になるわけではありません。
換金代金はKYC確認済み法人銀行口座へ戻る
換金時にはMMF持分の一部を償還し、法定通貨の代金をKYC確認済みの法人銀行口座へ戻します。KYCはKnow Your Customerの略で、顧客の本人・法人情報を確認する手続きです。送金先が確認済み口座に限定されるため、換金代金を匿名の外部ウォレットへ自由に転送する仕組みとは異なります。
閉ループ設計には、規制対応や資金の帰属を確認しやすい利点があります。その一方、利用企業は指定銀行口座、対象地域、対応通貨、利用資格などの条件に従う必要があります。技術的にトークンが移転できても、業務上・法令上の許可がなければ処理できない場合がある点を押さえましょう。
DvPが資金決済とMMF持分の移転を同期する仕組み
まなぶ「代金だけ払って、持分が来ない心配はないんですか?」
クリプ「その受け渡しのずれを減らすのがDvPだよ。代金と資産の移転を一つの取引として同期するんだ。」
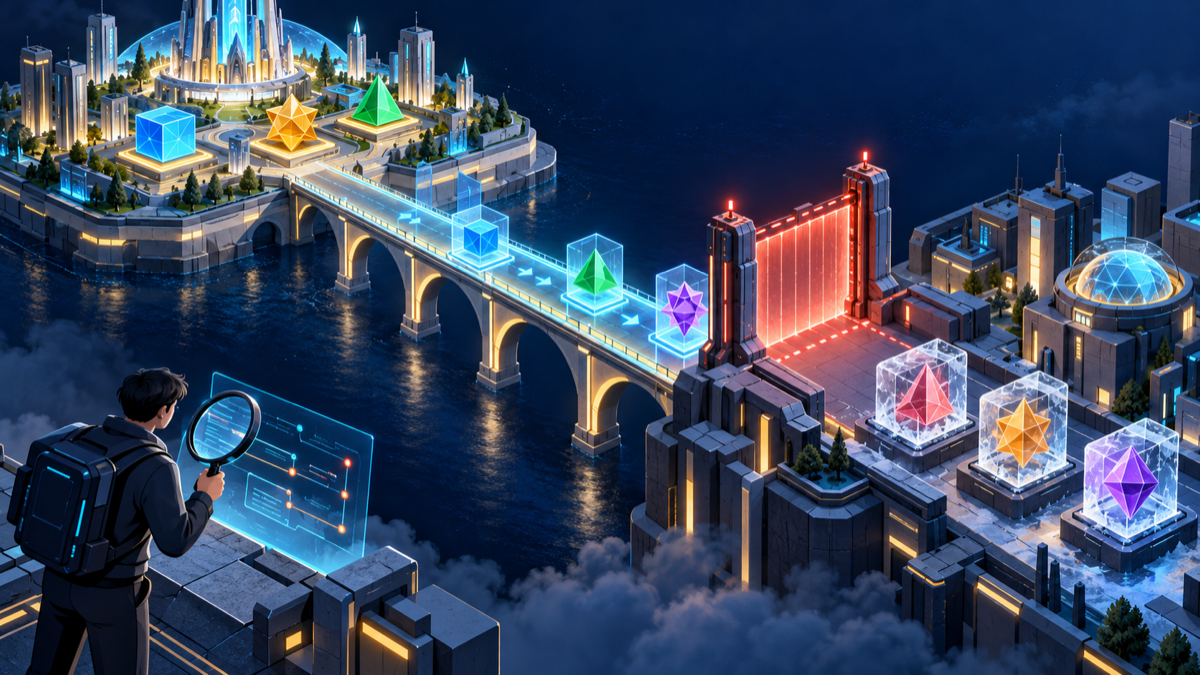
DvPはDelivery versus Payment、つまり「証券の引き渡しと代金の支払いを対応させる決済」です。金融取引では、代金だけ支払われて資産が届かない、あるいは資産を渡したのに代金が届かないという受け渡しリスクがあります。DvPは二つの移転を連動させ、この片側だけが成立する状態を避ける考え方です。
代金と資産を全実行または全取消にする
今回の説明では、預金トークンによる支払いとMMF持分の移転がアトミックに処理されます。アトミックとは、処理全体が成立するか、成立しないなら全体を取り消すという性質です。途中まで成功した状態を残さないため、別々の時刻に帳簿を書き換える方式より受け渡しの不一致を抑えやすくなります。
ただし、アトミック決済があれば全リスクが消えるわけではありません。注文内容が誤っている、権限者が不正な指示を承認する、元となるシステムに障害がある、償還条件を満たさないといった問題は別に管理する必要があります。DvPが主に減らすのは、合意済み取引における資産と代金の受け渡しのずれです。
独立したアプリ間をGlobal Synchronizerで接続
CantonのGlobal Synchronizerは、独立したアプリやサブネットをまたぐ取引の順序と整合性を調整します。各参加者がすべての業務データを一つの共通台帳へ公開するのではなく、必要な当事者が関係する処理を同期できる点が特徴です。Cantonの説明では、Synchronizerは暗号化されたペイロードの内容を復号せずに順序を調整し、全実行か全取消かを支えます。
これは「銀行、運用会社、取引基盤が同じアプリを使う」という意味ではありません。それぞれの業務システムと権限管理を保ちながら、取引に必要な部分を接続する発想です。既存金融の参加者が個別の規制義務や顧客情報管理を維持しやすい一方、接続仕様、運用責任、障害時の復旧手順を事前に合意する必要があります。
Cantonの限定公開型プライバシーは一般的な公開チェーンと何が違うか
Cantonは公開参加型のネットワークと説明されていますが、一般的な公開ブロックチェーンのように、すべての取引内容を誰もが閲覧できる設計ではありません。企業の残高、取引条件、相手先などは機密情報です。そのため、取引データは原則として、その情報を必要とする当事者へ限定して共有されます。
取引データは必要な当事者だけに共有
銀行は預金と決済、運用会社はファンド持分、取引基盤は注文など、自社が担う処理に必要な情報へアクセスします。「ネットワークに参加できること」と「全参加者の取引明細を読めること」を分離することで、相互運用性と機密保持の両立を目指しています。
この限定共有は、誰がどの情報を見られるかという権限設計が正しく設定されて初めて機能します。企業は、閲覧権限、署名権限、管理者権限、退職・異動時の権限削除、監査ログの保存を確認しなければなりません。プライバシー機能は運用ルールを不要にするものではなく、ルールを技術的に実施するための土台です。
公開台帳だけでは全取引を検証できない点に注意
当事者限定の設計では、無関係な第三者が公開情報だけを見て、取引額、残高、相手先、処理時刻のすべてを再検証できるとは限りません。機密保持には適していますが、「公開チェーンだから誰でも全履歴を監査できる」と説明すると誤解になります。
外部監査や規制報告では、当事者が保有する記録、アクセス可能な監査証跡、移転代理人や銀行の帳簿などを組み合わせることになります。どの記録が法的な正本なのか、ネットワークの記録と社内会計が不一致になった場合にどう照合するかも、導入時の重要な確認事項です。
5段階を支えた参加各社の分担
利用企業、銀行、資産運用会社、取引基盤、ウォレット、同期ネットワークが分担した点が今回の実証の特徴です。役割を分けて見ると、どの帳簿に何が記録され、障害時にどの事業者へ確認すべきかが分かります。
Uber・HSBC・Franklin Templetonが担った領域
Uberは企業財務の利用者として、余剰資金の運用と必要資金の回収というユースケースを提供しました。HSBCはトークン化預金と銀行口座への決済を担当します。Franklin Templetonはトークン化MMFとBenjiの記録基盤を提供し、ファンド持分という規制金融商品の管理を担います。
この三者の間で、資産の性質は連続的に変わります。HSBC預金として保有している段階、MMF購入の決済中、Franklin Templetonのファンド持分を保有している段階、償還して銀行口座へ戻った段階では、適用される契約、リスク、記録主体が異なります。画面上で一つの残高のように見せる場合でも、利用企業はこの境界を会計・法務・リスク管理上識別する必要があります。
Tradeweb・Fireblocks・Cantonが支えた取引基盤
Tradewebは取引と価格形成のワークフローをデジタル現金とトークン化MMFへ拡張しました。FireblocksはCanton対応のウォレット、署名、承認方針、資産操作を支えます。Canton NetworkとGlobal Synchronizerは、これら独立したシステム間の取引同期と限定的な情報共有を担います。
企業側から見ると、相手は「ブロックチェーン」一つではありません。取引の執行、資産の保管・記録、現金決済、鍵管理、本人確認、ネットワーク運用に別々の依存先があります。障害や紛争が起きた際の問い合わせ先、責任分界、データ復旧、手作業への切り替えを役割ごとに確認することが欠かせません。
企業財務上の便益と24/7の限界
企業財務では、給与、仕入れ、カード決済、各地域の支払いなどに備えながら、使うまでの資金を安全性と流動性に配慮して管理します。従来の市場時間や銀行処理時間に合わせるため、週末に必要な資金を金曜より前に投資商品から引き揚げれば、その後は運用されない待機時間が生まれます。
週末にも換金操作できることで資金の待機時間を短縮
今回の実証は、週末にも一部持分を換金し、確認済み銀行口座へ資金を戻す流れを示しました。必要時点に近いところまでMMFを保有できれば、従来より資金の待機時間を短くできる可能性があります。特に複数の時間帯で事業を行う企業には、暦日と市場営業時間のずれを小さくする意味があります。
ただし操作可能な時間が広がることと、最終的な支払い先が同じ時間帯に資金を受け取れることは別です。銀行口座の入出金、ファンドの基準価額計算、償還条件、コンプライアンス確認、例外処理などの工程が残ります。企業が必要とする時刻までに使える資金になるかは、エンドツーエンドで確認しなければなりません。
1.5日は利回りや利益率ではなく追加の運用期間
報道で示された「1.5日」は、金曜に資金を引き揚げる場合と比べ、追加で運用できた期間を指します。1.5%の利回り、1.5倍の利益、毎週必ず同じ時間を確保できるという意味ではありません。実際の収益額を求めるには、投資額、適用利回り、費用、税務、換金の時刻などが必要ですが、これらの詳細は共同発表で示されていません。
したがって、この実証から「週末運用でいくら得をするか」は計算できません。追加運用による収益が、システム利用料、取引費用、統合・監査・運用人員の費用を上回るかも不明です。企業財務上の価値は、期間の延長だけでなく、総費用、流動性、安全性、業務負荷を合わせて評価する必要があります。
実証で分かったことと、まだ分からないこと
| 確認できたこと | まだ分からないこと |
|---|---|
| トークン化預金によるMMF購入、DvP、週末の一部換金、確認済み銀行口座への返金 | 大規模・長期運用時の安定性、例外時の復旧、従来方式に対する費用優位 |
概念図だけでなくUberを利用企業として処理を完了した点は前進です。一方、限定条件での成功を、あらゆる通貨、地域、取引量での商用性の証明とはみなせません。公表情報から確認できない項目は推測せず、導入判断と切り分ける必要があります。
取引規模・純便益・SLA・商用提供時期は未公表
取引額、取引回数、手数料、MMFの実現利回り、導入費用、ドル建ての純便益は非開示です。商用提供の開始日、対象企業、対応通貨、処理上限、最低投資額、障害時手順、サービス水準合意(SLA)も共同発表には示されていません。したがって、従来方式より安い、速い、収益性が高いと断定する材料はありません。
導入を検討する企業は、自社の平均待機資金と支払い時刻を使った試算が必要です。追加運用収益だけでなく、初期統合、ウォレット管理、法務審査、会計連携、監査、教育、インシデント対応の費用を含めます。複数の銀行・ファンドを切り替えられるか、一社が停止した際の代替経路があるかも確認対象です。
24/7は全工程の無停止を保証する表現ではない
「24/7」は、ネットワークやトークン化資産の操作を従来の市場時間外にも行える能力を表します。しかし、銀行、ファンド、KYC、価格算定、償還、法定通貨の支払い、顧客サポートまで、すべての工程が年中無休で即時完了する保証ではありません。
メンテナンス、流動性不足、コンプライアンス審査、署名者不在、障害、相手先システムの受付時間により遅れる可能性があります。企業が確認すべきなのは広告上の受付時間ではなく、「何時に指示すれば、どの状態を経て、何時までに利用可能残高になるか」です。取消期限や失敗時の資金状態も含め、具体的な業務時刻でテストする必要があります。
トークン化MMFを企業財務で扱う際のリスクと確認点
トークン化は、権利の記録・移転・決済を効率化する余地を生みます。市場インフラ側の動きはDTCCの証券トークン化も参考になります。しかし、元になる金融商品の性質や法的権利を自動的に改善するものではありません。預金トークンとMMFトークンが同じネットワーク上に表示されても、保護制度、信用リスク、流動性、価格変動の扱いは異なります。
トークン化してもMMFは銀行預金にならない
HSBCのトークン化預金は銀行預金のデジタル表現ですが、Franklin Templetonのトークン化MMFは投資信託の持分です。購入した瞬間に、預金債権を持つ状態からファンド持分を持つ状態へ移ります。ブロックチェーンを使うか、スマートフォンで残高を見るかは、この法的性質の違いを消しません。
米国当局も、同じ法的権利を持つ適格なトークン化証券は、原則として非トークン版と同様に扱う考え方を示しています。重要なのは「トークン」という外観ではなく、発行者、原資産、契約、目論見書、公式記録、償還条件です。名称だけで預金・ステーブルコイン・ファンドを同一視しないでください。違いを整理するにはステーブルコインの仕組みも参照できます。
FDIC保険や銀行保証の対象外で元本損失の可能性がある
米国のFDIC預金保険は加入銀行の対象預金を保護する制度で、投資信託のような非預金商品は対象外です。SECの投資家向け資料も、MMFは銀行のマネーマーケット預金とは異なり、損失が生じる可能性があると説明しています。Franklin Templetonの資料でも、商品はFDIC保険の対象外で、銀行保証がなく、元本を失う可能性があると示されています。
MMFは一般に価格の安定性と流動性を重視しますが、元本保証ではありません。金利、信用、流動性、市場ストレス、償還制約などのリスクがあります。企業財務では期待収益だけでなく、支払い期日に必要額を確保できるか、価格変動や償還制限が生じたときの代替資金を持つかを検討します。
承認・障害対応・照合を確認する
承認と鍵管理:誰が取引を作成・承認できるかを定め、職務分離、複数承認、金額上限、送付先制限を設けます。秘密鍵や権限を一人へ集中させず、異動・退職時の削除と緊急停止を含めて運用します。
障害時の資金確保:注文、DvP、償還、銀行入金のどこで止まったかを識別し、資産の所在と再送時の二重処理を確認します。週末に処理できない場合でも支払いを続けられるよう、既存の銀行経路や手元流動性を代替手段として用意します。
会計・監査上の照合:ネットワークの取引IDを、注文番号、ファンドの公式持分記録、銀行明細、会計伝票と結び付けます。表示がずれた場合にどの記録を正本とし、誰が差異を解消するかまで決めておく必要があります。
提供地域と適格投資家条件を個別に確かめる
今回の説明は米国の金融商品・制度に関する情報を多く含みます。日本企業や日本の個人に同じ保険、税務、会計、販売ルールがそのまま適用されるわけではありません。対象法人の所在地、口座を置く国、投資家区分、対応通貨、最低金額、KYC・AML要件、ファンドの販売登録をサービス提供者へ確認してください。
Benjiの一般向け説明があっても、今回の企業財務パイロットと同じ取引経路を誰でも使えるとは限りません。参加資格と利用規約は商品、地域、口座種別で異なります。導入や投資の判断では最新の目論見書、契約書、公式条件を読み、必要に応じて法務・会計・税務の専門家へ相談することが重要です。
導入判断の評価軸
今回の公表だけでは費用対効果を数値で比較できません。そこで企業側は、週末に実際に必要となる資金額と時刻を起点にし、従来経路と新経路を同じ条件で測る必要があります。技術上の処理完了時刻ではなく、銀行口座で支払いに使える残高となる時刻を終点に置くのがポイントです。
従来の銀行振込や既存MMFを基準に、同じ金額・曜日・資金利用時刻で比較します。確認項目は、指示から利用可能残高になるまでの時間、例外処理に要する人手、接続・法務・監査・夜間対応を含む総費用です。追加運用収益だけを見れば、利回り環境と業務改善の効果を区別できません。小規模試験では成功条件を先に定め、通常時だけでなく、DvPの中断や銀行入金の遅延も試す必要があります。
よくある質問
最後に、検索時に迷いやすい点をまなぶとクリプの会話で確認します。実証で確認された範囲と、商用サービスとして未公表の範囲を分けて読むことが大切です。
まなぶ:「クリプ先生、この実証でUberは本当に週末にも資金を戻せたの?」
クリプ:「うん。MMF持分の一部を週末に換金し、KYC確認済みの法人銀行口座へ法定通貨を戻す流れが実証されたよ。ただし、金額や所要時間は公表されていないんだ。」
まなぶ:「クリプ先生、「24/7」なら、いつでもすぐ現金を使えるの?」
クリプ:「そうとは限らないよ。ネットワーク上で指示できても、銀行、ファンド、本人確認、償還まで全工程が無停止で即時完了する保証ではないんだ。」
まなぶ:「クリプ先生、「1.5日」って何を表しているの?」
クリプ:「報道によると、金曜に資金を引き揚げる場合と比べた追加の運用期間だよ。利回りや利益額を示す数字ではなく、共同発表は実際の収益も明かしていないんだ。」
まなぶ:「クリプ先生、トークン化MMFは銀行預金と同じように守られるの?」
クリプ:「同じではないよ。MMF持分は銀行預金ではなく、FDIC保険や銀行保証の対象外で、元本損失の可能性があるんだ。最新の目論見書を確認してね。」
まなぶ:「クリプ先生、個人でも今すぐUberと同じ仕組みを使えるの?」
クリプ:「今回発表されたのは企業向けパイロットで、同じ経路の一般提供は発表されていないよ。地域、口座種別、投資家資格などを個別に確認する必要があるんだ。」
利用条件や商品リスクは変更される可能性があります。実際の導入・投資判断では、共同発表だけでなく、最新の目論見書、契約書、対象地域の規制、サービス提供者の公式条件を確認してください。
まとめ:接続実証の前進と商用性を分けて評価する
Uberの24/7企業財務パイロットは、HSBCのトークン化預金、Franklin Templetonのトークン化MMF、Tradewebの取引、Fireblocksのウォレット、Cantonの同期基盤をつなぎ、購入から週末の一部換金までを完了しました。DvPにより代金と持分を同期し、必要な当事者に情報を限定する設計を企業財務の実例で示した点が成果です。
ただし、「1.5日」は追加の運用期間であって利回りではなく、「24/7」も全工程の無停止や即時完了を保証しません。取引規模、総費用、純便益、SLA、商用化時期は未公表です。さらに、預金からMMFへ移すとFDIC保険や元本リスクなど商品の性質が変わります。導入判断では、接続できた事実を評価しつつ、商品条件、全工程の所要時間、費用、権限管理、障害対応、利用資格を個別に確認しましょう。