結論から言うと、JLTXXのSolana対応は、JPMorganの登録政府マネー・マーケット・ファンド(MMF)の持分を、Ethereumに加えてSolana上でも表し、承認済み参加者間で24時間移転できる選択肢を増やしたものです。登録金融商品と複数の公開チェーンを接続した点に実務的な意義がありますが、誰でも買える暗号資産や、24時間いつでも現金化できる商品になったわけではありません。
| 正体 | 米国債などで運用する登録政府MMFのToken Class |
|---|---|
| 対象者 | 適格性審査を通り、承認済みアドレスを持つ投資家 |
| 通常最低投資額 | 100万ドル(免除される場合あり) |
| Solana対応で変わった点 | Ethereumに加え、持分の記録・移転に使える公開チェーンが増えた |
| 24時間できること | 許可されたアドレス間のトークン移転。現金の申込・償還とは別 |
| 元本保証 | なし。1口1ドルは目標で、FDIC保険の対象外 |
この記事では、JLTXXとは何か、Solana対応で何が変わり、何が変わらないのかを初心者向けに整理します。特に重要なのは、ウォレットに見えるトークン残高と法的な持分の関係、許可リスト、申込・償還とトークン移転の違いです。ここを押さえると、「オンチェーンだから自由」「1ドル表示だから安全」といった早合点を避け、目論見書やSEC提出資料を自分で確認できるようになります。
JLTXXのSolana対応で何が変わったのか
複数の公開チェーンで持分を移せる選択肢が増加
2026年10月1日付のSEC提出補足書面により、JLTXXトークンを利用できる公開ブロックチェーンとして、従来のEthereumにSolanaが加わりました。資料はこの変更を同日から有効としています。したがって「将来の計画が発表された」という段階ではなく、公式な商品文書に対応ネットワークとして反映された変更です。
変わったのは、ファンド持分を表すトークンの記録・移転に利用できる技術基盤の選択肢です。Solanaに対応したことで、承認された投資家は、所定の手続きとシステムの範囲でSolanaアドレスを利用できるようになります。一方、ファンドの運用目的、主な投資対象、投資家としての権利、申込・償還の基本的な枠組みまでSolana固有の仕組みに置き換わったわけではありません。
JLTXXの価値の源泉はSOL価格ではなく、ファンドが保有する短期政府証券などとその運用収益です。Solanaは持分を記録・移転するレールの一つです。公開チェーンを使うRWAの決済例はSolanaのDvP決済解説で確認できますが、JLTXXへの採用を意味するものではありません。
まなぶ「Solanaに対応したなら、僕のウォレットでもすぐ受け取れますか?」
クリプ「公開チェーンを使っていても、JLTXXは許可制なんだ。購入・償還・移転に使うアドレスは、先にファンドの承認を受ける必要があるよ。」
Solanaは公開ブロックチェーンですが、そこで発行されるすべてのトークンが無条件で移転できるわけではありません。JLTXXでは、購入、償還、残高移転に用いるアドレスがファンドに承認され、許可リストへ登録されている必要があります。一般的な分散型取引所へ接続すれば誰でも受け取れる、という設計ではありません。
この制限は、技術的なウォレット所有だけでなく、投資家の適格性確認や本人確認、制裁対応などの金融実務と結び付いています。秘密鍵を持っていることは、そのアドレスが商品上の参加資格を持つことと同義ではありません。反対に、参加資格があっても、未承認のアドレスへ自由に送れるとは限りません。
「公開チェーン」と「無許可」は別の概念です。公開チェーンは取引記録を共有するネットワークの性質を表し、無許可は参加・保有・移転に管理者の承認が必要ないという制度設計を表します。JLTXXは前者を利用しながら、後者ではない商品です。この区別は、トークン化証券や現実資産(RWA)を理解するときにも役立ちます。
JLTXXは暗号資産ではなく登録政府MMFの持分
Token Classの法的性質と運用資産
JLTXXは「JPMorgan OnChain Liquidity-Token Money Market Fund」のToken Classに付されたティッカーです。JPMorgan Trust IVの一シリーズとして登録された政府MMFであり、トークン単体が独立した暗号資産プロジェクトとして存在するわけではありません。投資家が取得する経済的な対象は、あくまで規制されたファンドの持分です。
MMFは、一般に満期が短く流動性の高い金融商品を中心に運用し、安定した価額と流動性の提供を目指す投資信託です。JLTXXもその枠組みに位置付けられます。「オンチェーン」「トークン」という言葉が目立ちますが、商品の理解はブロックチェーンからではなく、ファンドの目論見書、運用対象、費用、リスクから始めるべきです。
また、J.P. Morganが2025年に公表した私募型のトークン化MMF「MONY」とJLTXXは別商品です。MONYに関する説明や参加条件を、そのままJLTXXへ当てはめることはできません。同じ運用会社、似た技術、似た名称であっても、登録商品のクラスと私募商品の法的構造は分けて確認します。
公式の商品資料によると、主な投資対象は米国債と、米国債または現金で全額担保された翌日物の買戻条件付き取引(レポ)です。レポは、証券を担保に短期間の資金を貸し借りする取引と考えると分かりやすいでしょう。翌日物は期間が短く、政府MMFの流動性管理に用いられます。
つまり、JLTXXを保有することはSOLへ投資することではなく、ファンドを通じて短期政府証券などの運用成果とリスクを受けることです。Solanaの処理速度や手数料はトークン移転の使い勝手には関係し得ますが、ポートフォリオが生む利息や信用リスクを直接決めるものではありません。
運用資産は固定されたままではなく、ファンドの取引により変化します。ある時点の構成や利回りを将来も続く条件として扱わず、最新のファクトシートやSECへの月次報告で確認することが大切です。トークンの発行量だけを見ても、個々の証券の満期、流動性、取引相手といった運用内容までは分かりません。
SECはトークン化証券について、分散型台帳技術上で表現されても、基礎にある証券の法的性質は維持されるという考え方を示しています。紙の証券が電子化されたから権利の根拠が消えないのと同様に、ファンド持分をトークンで表したから投資会社の持分でなくなるわけではありません。
この点は、JLTXXを一般的な暗号資産やステーブルコインと区別する土台です。トークンは持分を扱うためのデジタルな表現であり、権利の内容はファンド文書と適用法によって決まります。スマートコントラクトのコードだけを読んでも、配当・償還・費用・停止時の扱いなど、投資家が知るべき条件をすべて確定できるわけではありません。
トークン化は移転時間や担保利用に新しい選択肢を生み得ますが、実際の受入れは相手方、契約、規制、システム接続次第です。技術上の可能性とJLTXXで確認済みの機能は分けて考えます。
オンチェーン残高と法的な所有記録はどう結び付くか
トークン残高と法的権利は同じ資料で確かめない
まなぶ「ウォレットに10トークン見えたら、法的にも必ず10口を持っているんですよね?」
クリプ「通常は1対1で対応するよう設計されているよ。でも記録に一時的な差が出る可能性があるから、権利確認はウォレット表示だけで終わらせないんだ。」
JLTXXのトークン残高は、投資家が保有するファンド持分数と1対1で対応することを意図しています。これにより、ウォレット上の残高を見れば持分数を直感的に把握しやすくなり、許可された相手への移転記録もチェーン上で追いやすくなります。
ただし「意図している」という表現には注意が必要です。ブロックチェーン上の記録と、ファンドの移転代理人などが管理する投資家名簿は、処理の時間差、訂正、ネットワーク障害その他の事情により、一時的に一致しない可能性があります。トークンが存在することと、その時点で法的な所有記録が完全に同期していることを常に同一視してはいけません。
この構造は、二つの別資産が裏付け関係にあるというより、一つのファンド持分をオンチェーンでも表現する仕組みとして読むのが適切です。JLTXXトークンを別の請求権やステーブルコインと捉えると、権利関係を二重に数える誤解につながります。
不一致が疑われるときは、まず取引履歴、処理時刻、送受信アドレス、ファンド側の取引確認、投資家名簿を照合します。ウォレット画面は便利な入口ですが、法的権利の最終判断を単独で担う画面ではありません。誤送信や表示不具合を疑う場合も、追加送金で自己解決しようとせず、指定された管理窓口へ連絡する必要があります。
たとえば、チェーン上では移転トランザクションが確定していても、受取人の適格性確認や内部記録の更新が完了していない場面が考えられます。逆に、業務上の訂正が名簿へ反映されても、チェーン側の表示に時間がかかる可能性もあります。具体的な優先関係や訂正手続きは、最新の目論見書とサービス条件で確認します。
オンチェーン分析では、対応チェーン上の供給量、保有アドレス、移転履歴、コントラクトの管理権限などを観察できます。異常な増減や移転を早く発見する補助材料になり、従来の金融商品にはない検証可能性を提供します。
一方、公開ダッシュボードが一方のチェーンしか集計していない場合、SolanaとEthereumをまたぐ全体残高は把握できません。また、アドレスの背後にいる法的主体、名簿上の登録、未処理の申込・償還、ファンドの全ポートフォリオも、チェーンだけでは確定できません。分析サービスの数字は対象チェーン、更新時刻、集計方法を添えて読みます。
整理すると、名簿は誰が権利者かを確かめる中心資料、SEC報告はファンドの資産や流動性を確かめる資料、オンチェーン情報はトークンの動きを確かめる資料です。三つは競合するのではなく、異なる問いへ答える情報源として組み合わせます。
購入できるのは承認済みアドレスを持つ適格投資家
許可リスト、最低投資額、申込窓口
JLTXXへ参加するには、投資家としての審査に加え、操作に用いるブロックチェーンアドレスの承認が必要です。許可リストは「このアドレスならトークンを扱える」という技術的な一覧ですが、その背景には本人確認、投資家区分、法域、制裁対応などの確認があります。
許可リストにより、トークンが誤って未承認の相手へ流通することを抑えられます。その反面、一般的な暗号資産のように任意の新規ウォレットへ即座に移す自由は制限されます。ウォレットを変更するときや、別のカストディアンを使うときも、新しいアドレスの登録手続きが必要になる可能性があります。
公式商品ページでは、通常の最低投資額は100万ドルとされています。ただし、免除される場合があるため、すべての参加者へ例外なく同額が適用されるとまでは言えません。重要なのは、この水準が一般の個人向け少額トークンとは異なる商品設計を示していることです。
最低額だけを満たせば自動的に購入できるわけでもありません。適格性審査、口座開設、必要書類、承認アドレス、利用可能な法域など、複数の条件が関わります。市場でJLTXXというティッカーを見つけても、同名の偽トークンや非公式なラップ資産を正規の商品と取り違えないよう、必ず公式導線とコントラクト情報を確認します。
最低投資額やアクセス条件は変更される可能性があります。記事中の数字だけを申込判断に使わず、申込時点の商品ページと目論見書を確認してください。また、資金を一つの商品に集中させることが自社や自身の流動性管理に適切かは、参加可能性とは別に判断する必要があります。
J.P. Morgan Asset Managementは、JLTXXをMorgan Money経由で適格投資家に提供すると説明しています。Morgan Moneyは申込・償還や流動性管理につながる入口であり、公開チェーン上のウォレットだけで全手続きが完了する構成ではありません。
この仕組みは、オンチェーン金融と従来金融の境界をなくすというより、両者を接続するものです。投資家確認、名簿、ファンド会計、銀行決済と、公開チェーン上のトークン移転がそれぞれの役割を持ちます。
24時間移転と申込・償還は別の処理
24時間なのは許可アドレス間のトークン移転
まなぶ「24時間移転できるなら、土日でもすぐ銀行口座へドルを戻せますか?」
クリプ「トークンの移転と現金への償還は別処理だよ。チェーンが動いていても、銀行やファンド業務の受付時間、審査、締切は残るんだ。」
JLTXXは、承認されたアドレス間でのトークン移転を24時間行える機能を掲げています。従来のファンド持分が管理システムの営業時間に強く縛られるのに比べ、担保の差し替えやグループ内の資産移動を柔軟にできる可能性があります。
しかし、24時間とは「いつでも必ず即時に最終利用できる」ことを保証する表現ではありません。ネットワーク混雑、障害、メンテナンス、コンプライアンス上の確認、受取アドレスの状態により、移転できない、または追加対応が必要になる場合があります。送信前にはチェーン、トークン、アドレス、許可状態を複数人で照合するのが基本です。
特にEthereumとSolanaの両方へ対応する場合、同じ見た目のアドレスを使えるとは限りません。別チェーンへの直接送信や非公式ブリッジの利用を想定せず、ファンドが指定するチェーン間の切替・登録手順を確認します。対応ネットワークが複数あることは、自由なブリッジ移動を意味しません。
申込は現金をファンド持分へ変える処理、償還は持分を現金へ戻す処理です。これらにはファンドの注文受付、基準価額の計算、銀行送金、本人確認、内部照合が関わります。そのため、チェーンが週末や夜間も稼働していても、現金処理まで同じ時間軸で完了するとは限りません。
公式説明は、トークン移転の常時性と、従来口座との資金移動に停止時間があることを区別しています。実務では、申込・償還の締切時刻、営業日の定義、祝日、銀行側のカットオフ、例外処理を確認します。「送れたので換金も済んだ」と扱うと、必要な現金が予定時刻に利用できない流動性リスクが生じます。
トークン化MMFを担保として利用する場合も同様です。担保受入れ先が24時間評価・差し入れを認めるか、価格参照をどこから取るか、償還待ちの時間をどう扱うかは別途契約で決まります。ブロックチェーンの稼働時間だけから取引全体の決済時間を推測しないことが大切です。
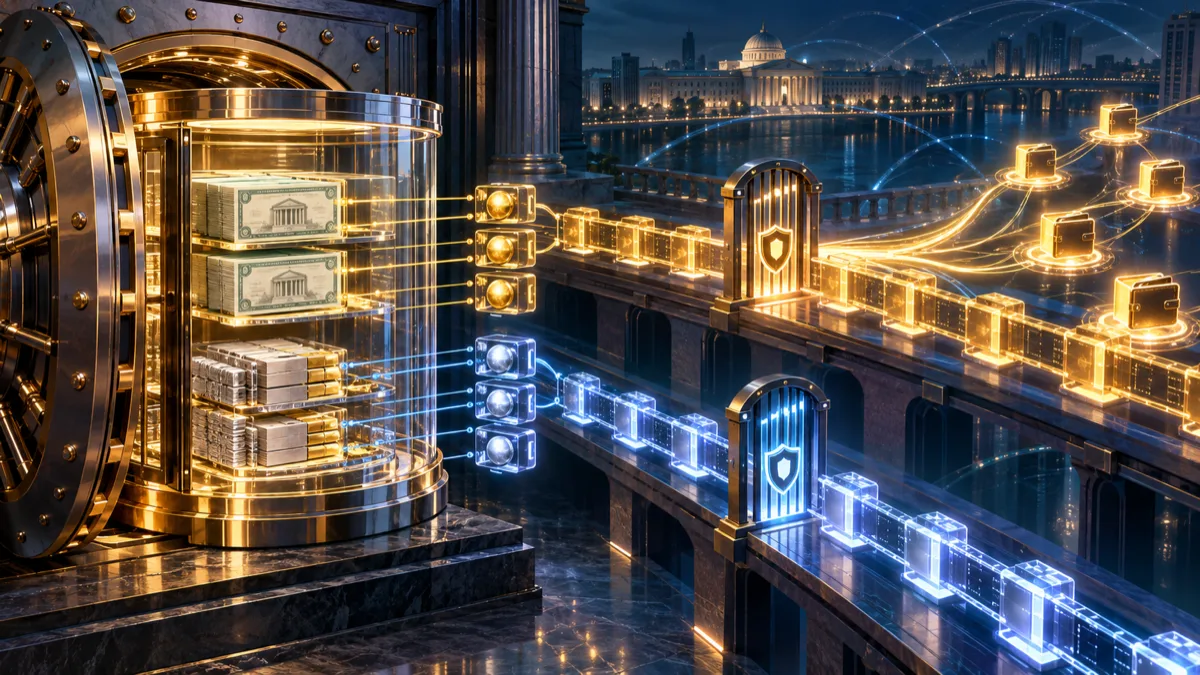
Kinexysは、ファンド関係者と公開チェーンの間をつなぐ変換レイヤーを提供すると説明しています。背景には、トークン発行・消却、名簿更新、ファンド会計、投資家確認、銀行決済を整合させる必要があります。スマートコントラクト一つだけで運用会社、移転代理人、カストディアン、銀行の役割が消えるわけではありません。
このハイブリッド構造には利点と注意点があります。公開チェーンの可視性と常時稼働性を使いつつ、規制されたファンドの管理手続きを維持できます。一方で、チェーン、変換レイヤー、名簿、銀行のどこかに障害や処理遅延があれば、全体の利用可能性へ影響します。
預金・ステーブルコインとの違い:元本保証はない
1ドル目標、預金保険、救済義務を比較
JLTXXは1口当たり1ドルの安定した純資産価額(NAV)を維持することを目指します。しかし「目指す」と「保証する」は違います。保有資産の価値、流動性、取引相手、金利環境、運用上の事象などにより損失が発生し、1ドルを維持できない可能性は残ります。
政府MMFは短期の米国債などを中心に運用するため、一般の株式ファンドとは異なるリスク特性を持ちます。それでも投資商品である以上、損失可能性をゼロとはできません。安定して見える期間が長いことや、著名な金融グループが運用することも、法的な元本保証にはなりません。
収益も固定ではありません。短期金利や費用、ポートフォリオ構成に応じて変化します。過去または現在の利回りを将来の確定収益として扱わず、表示利回りの計算期間、費用控除、基準日を確認します。
JLTXXは銀行口座の預金ではありません。また、法定通貨の準備資産に対する償還請求を主な仕組みとする一般的なステーブルコインでもありません。ファンドが金融資産へ投資し、その持分をトークンとして表現する登録政府MMFです。
両者は1ドル近辺の価値を目指す点で似て見えますが、権利、運用、規制、償還経路が異なります。ステーブルコインを学びたい場合はステーブルコインの基本解説も参照できますが、そこでの一般論をJLTXXへそのまま当てはめないでください。
名称よりも「誰に対するどの権利か」を問うと区別できます。JLTXXではファンド持分としての権利を目論見書で確認し、トークンはその持分のオンチェーン表現として扱います。銀行預金の払戻請求権や、別の発行体が作るトークンの償還条件とは同じではありません。
JLTXXはFDIC保険などの政府による預金保険の対象ではありません。損失が生じた際、スポンサーに資金を拠出して1ドルを守る義務があるわけでもありません。運用会社のブランドを、政府保証や救済約束と読み替えないことが重要です。
投資判断では、安定NAVという目標だけでなく、ポートフォリオ、流動性、費用、取引相手、運用・技術リスクを合わせて評価します。短期の資金置き場として検討する場合ほど、「必要な日に全額を現金化できるか」「障害時の代替手段があるか」を確認する必要があります。
また、暗号資産ウォレットで表示されるため、一般のMMFにはない秘密鍵や誤送信のリスクも加わります。金融商品として比較的安定した運用を目指すことと、トークンを安全に操作できることは別の問題です。
Solana対応後に投資家が確認すべきリスクと開示資料
自己管理に伴う秘密鍵・誤送信・チェーン障害のリスク
自己管理型ウォレットを用いる場合、秘密鍵や署名権限を失えば、正当な保有者でも通常の操作ができなくなる可能性があります。フィッシング、端末侵害、内部不正、バックアップ不備、誤ったトランザクションへの署名も主要なリスクです。許可制であることが、秘密鍵管理を不要にするわけではありません。
送信時には、宛先が承認済みか、ネットワークがSolanaかEthereumか、対象が正規のJLTXXかを確認します。少額テストが制度上許されるか、誤送信時に管理者がどこまで対応できるかも事前に把握します。ブロックチェーン取引は一般に取消しが難しく、ファンド側に管理権限があっても必ず回収できるとは限りません。
チェーン障害、フォーク、スマートコントラクトの不具合、RPCやカストディサービスの停止も考慮します。一つの画面が停止しても資産自体が消えたとは限りませんが、業務上アクセスできない時間は流動性リスクになります。代替接続、緊急連絡先、署名者の交代、復旧訓練を準備しておくことが現実的です。
一般的なSolana機能とJLTXX固有の実装を分ける
許可制トークンでは、規制対応や誤操作への対処のため、許可リスト、凍結、回収、永久委任などの管理機能が設けられる場合があります。こうした機能は不正流出や資格喪失への対応に役立つ一方、一般的な無許可型暗号資産とは異なる管理者依存を生みます。
ここで挙げる凍結・回収・Transfer HookなどはSolana上の許可制資産に関する一般論です。JLTXXでの採否は、正規のミントアドレス、プログラム、拡張機能、管理権限を公式開示で個別に確認します。
管理機能があることを直ちに欠点とみなす必要も、完全な安全装置とみなす必要もありません。金融規制への適合、投資家保護、自己管理性の間にある設計上の選択です。利用者は、その選択が自身の用途やガバナンス要件に合うかを評価します。
また、機能は更新され得ます。導入時のコントラクト分析だけで将来も同じと考えず、変更通知、目論見書の補足、管理権限の移転、対応チェーンの追加を継続的に確認します。外部分析サービスは便利ですが、公式資料と食い違う場合は対象範囲と更新時刻を調べます。
権利は目論見書、資産はSEC報告、動きはオンチェーンで確認
JLTXXを調べるときは、情報源を三層に分けると迷いません。第一に、目論見書と補足書面で、権利、費用、申込・償還、リスク、対応ネットワークを確認します。第二に、SECのForm N-MFPなどで、報告時点のポートフォリオや流動性に関する規制報告を確認します。第三に、オンチェーン情報で、供給量、移転、コントラクト状態を観察します。
それぞれ更新頻度と役割が異なります。目論見書は契約・開示の基礎、月次報告は報告基準日時点の資産情報、チェーンは取引の技術記録です。一つの情報源ですべてを判断しようとすると、名簿上の権利や最新の資産構成を取り違えるおそれがあります。
確認の順序は、①正規の商品名とティッカー、②最新の補足を含む目論見書、③自身の参加資格とアドレス承認、④申込・償還の時間、⑤秘密鍵と管理権限、⑥規制報告とオンチェーン残高の照合、が実用的です。利回りだけを先に比較せず、資金を戻す経路と障害時の対応まで一枚のチェックリストにします。
結論はチェックリストのとおりです。公開チェーンと登録金融商品の接続は進みましたが、権利・参加条件・現金化・元本リスクは商品文書で確かめます。基礎用語はSolanaの解説とトークンとコインの違いを参照してください。