自己管理ウォレットからイベント契約や永久契約を操作できるようになったとき、画面を提供する会社は単なるソフト開発者なのでしょうか。それとも、顧客の注文を市場へ取り次ぐ仲介者なのでしょうか。CFTCが2026年9月17日に公表したStaff Letter 26-25は、この境界に一つの実務的な答えを示しました。
26-25は自己管理ウォレット全般の免許を不要にする文書ではありません。利用者の注文を米国の登録市場・登録仲介者へ受動的に届けるソフト提供者について、10条件を守る限り、CFTC市場参加者部門がIB(注文を取り次ぐ先物仲介業者)などの未登録を理由とする執行勧告をしないという限定的な立場です。本稿では、対象、機能の境界、10条件、DeFiや他法令との違いを順に確認します。
CFTCの「受動的ソフトウェア」救済で何が変わったのか
Staff Letter 26-25が変えたのは、受動的な接続ソフトに関する救済の利用範囲です。CFTCのMPDは、定められた事実関係と条件に合うソフト提供者について、IBおよびIBのAPとして登録していないことを理由に執行措置を勧告しない立場を示しました。登録制度をなくしたのではなく、限定された行為についてスタッフが不問とする枠組みです。
Phantom向けStaff Letter 26-09から26-25への一般化
出発点は2026年3月17日のStaff Letter 26-09です。これは自己管理型の暗号資産ウォレットを提供するPhantom Technologiesに対し、登録市場への注文送信機能を一定条件の下で扱う個別の不問立場でした。ウォレットは顧客資産を保管せず、注文への積極的な関与や売買シグナル、執行裁量を持たないという事実関係が前提でした。
その約半年後に出た26-25は、Phantomと類似した「Covered Activities」を行う受動的ソフト提供者へ考え方を広げました。個社名の付いた回答から、条件に適合する事業者一般が参照できる枠組みへ移った点が実務上の変化です。ただし、Phantomと外観が似ているだけでは足りません。機能、報酬、広告、接続先、契約、記録保存まで含めて条件を満たす必要があります。
暗号資産専用ではないスタッフの不問立場
26-25は暗号資産ウォレットだけを対象にした免許ではありません。文書が見るのは、CFTC規制商品の注文を登録された市場・仲介者へ送るソフトの機能です。そのため、イベント契約や永久契約が例に含まれていても、判断の軸は「暗号資産か」ではなく「受動的ソフトとしてCovered Activitiesの範囲に収まるか」です。
さらに、No-Action Letterは法律やCFTC委員会の規則そのものではありません。MPDスタッフの立場であり、CFTC本体を拘束せず、事実が変わった場合や将来の規則・ガイダンスにより変更、停止、撤回され得ます。「合法性が永久に保証された」と読むのは行き過ぎです。
登場する主体と注文の流れ
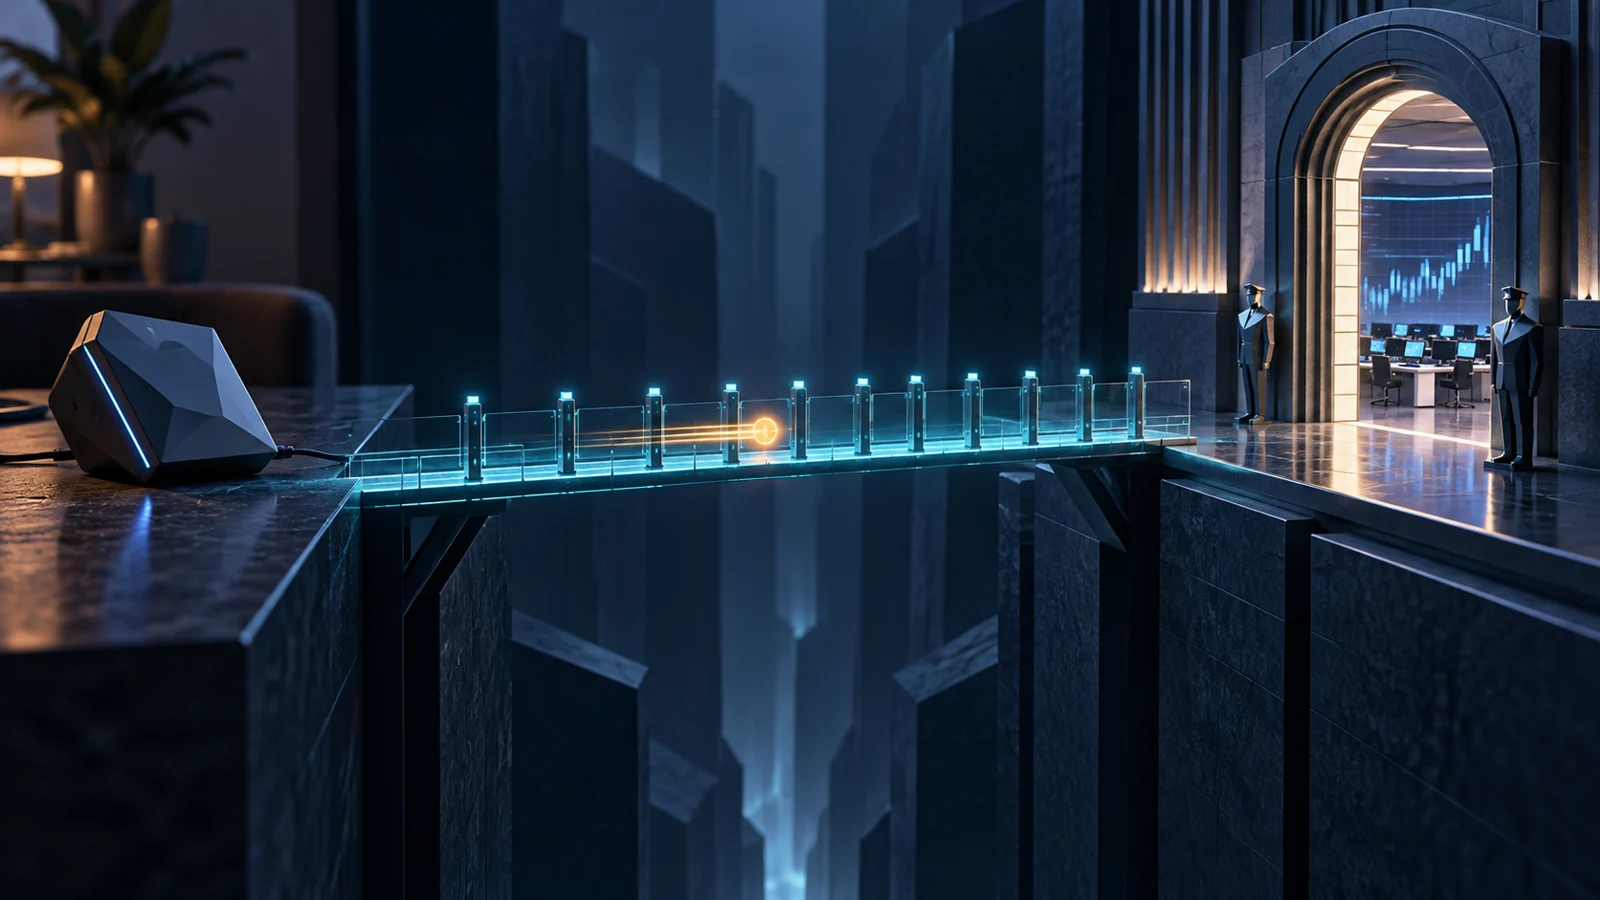
利用者 → 自己管理ウォレットなどの受動的ソフト → 登録市場(DCM)または先物取引業者(FCM)・先物仲介業者(IB) → 清算機関(DCO)という順で捉えると整理しやすくなります。ソフトは注文を伝えますが、資産を預からず、行き先や執行を裁量で決めないことが前提です。以後は、略語より「登録市場」「先物取引業者」「先物仲介業者」「清算機関」を優先して表記します。
なぜウォレットの注文送信機能にIB登録が問題になるのか
まなぶ「クリプ先生、秘密鍵を自分で持つウォレットなのに、どうして仲介業者の登録が関係するんですか?」
クリプ「資産を預かるかどうかと、注文を勧誘・受領して市場へつなぐかどうかは別の論点なんだ。画面の裏で果たす機能を見る必要があるよ。」
IBの役割と自己管理ウォレットとの接点
IBは一般に、先物、オプション、スワップなどの注文を勧誘または受領する一方、顧客の金銭や資産を受け取らない仲介者です。顧客資産を預からない点だけを見ると、自己管理ウォレットに近く見えます。そこでウォレットの画面が利用者の注文を受け取り、登録市場へ送信するなら、その機能がIBに当たり得るかが問題になります。
ここで「コードが自動的に送っただけ」という説明だけでは結論は出ません。取引商品をどのように表示するか、特定業者へ誘導するか、注文経路を選ぶか、取引量に連動して報酬を受けるかといった事業全体を確認する必要があります。26-25は、そのうち受動性を保つ範囲を条件付きで整理した文書です。
通常のIBに求められる登録・NFA加入・財務要件
通常、IBはCFTCへの登録とNFAへの加入が必要です。NFAの案内では、独立IBには最低純資本や財務報告などが求められ、保証IBはFCMまたはRetail Foreign Exchange Dealerとの保証契約を通じて一定の要件を満たします。役員やAPの適格性、監督、記録、AML文書なども実務課題です。
26-25を利用できる場合、こうした通常の登録ルートを単に無視できるのではなく、レター固有の10条件に継続して従うことになります。条件から外れれば不問立場に依拠できない可能性があるため、登録より「何もしなくてよい」制度だと理解すべきではありません。
救済対象となる取引と接続の仕組み
登録市場・登録仲介者への直接送信が前提
救済の中心は、利用者の注文を登録Designated Contract Market(DCM)、登録Futures Commission Merchant(FCM)、登録IBへ直接送信するフロントエンドです。イベント契約や永久契約などのCFTC規制デリバティブを扱い得ますが、接続先が既存の登録市場であることが重要です。無登録のDEXやプロトコルへ注文を送る機能まで自動的に包み込むものではありません。
ソフト提供者は取引の相手方にならず、注文を自ら約定させません。利用者と登録業者の関係を置き換えるのではなく、その間の操作窓口として注文を伝達する位置づけです。この構造が崩れると、Covered Activitiesから外れる可能性が高まります。
利用者の直接アクセスと既存の保管・清算構造
利用者はDCMの直接会員、またはFCM・IBの顧客として登録され、ソフトを経由しなくても登録業者へ直接アクセスできなければなりません。ソフト提供者が唯一の窓口となって口座や資金を実質的に支配する構造ではないということです。
証拠金などの顧客資産は、既存の規制構造に従ってDerivatives Clearing Organization(DCO)または清算会員FCMが保管します。自己管理ウォレットから操作を始めても、取引のすべてがオンチェーンの自己保管で完結するとは限りません。画面、注文伝達、口座、証拠金、清算を分けて理解する必要があります。
取引手数料・収益分配・限定的な勧誘の扱い
26-25では、取引単位の利用料、登録業者からの収益分配、特定の登録業者や商品についての限定的な勧誘がCovered Activitiesに含まれ得ます。報酬があるだけで直ちに対象外になるわけではない点は、単純な「固定料金だけ」という理解より広いところです。
ただし、報酬や勧誘が認められ得ることと、自由な推奨が許されることは別です。利益相反の開示、広告・販促通信の管理、登録業者との責任契約など、条件を組み合わせて満たす必要があります。特定商品を強く推す設計や、執行結果を最適化すると称して経路を選ぶ機能は、受動性との緊張が生じます。
「受動的」と認められる機能の境界線
まなぶ「非保管なら、それだけで『受動的』になるんですか?」
クリプ「いや、非保管は一要素にすぎないよ。おすすめを出す、経路を選ぶ、注文へ介入するといった機能も一緒に確認するんだ。」
利用者資産を保有・支配・保管しない
第一の境界は資産の管理です。ソフト提供者は利用者の資産を保有、支配、保管しません。秘密鍵を利用者だけが管理する表示であっても、事業者が送金を止められる、署名を代行できる、復旧権限を通じて単独で動かせるなどの実態があれば、ラベルだけで非保管とは判断できません。
また、デリバティブ取引の証拠金が登録FCMなどへ移ることと、ウォレット提供者が保管しないことは両立します。誰がどの段階で資産を支配するかを、入金、注文、清算、出金の工程ごとに図示すると整理しやすくなります。
売買シグナルや個別注文への関与を持たない
第二の境界は判断への介入です。提供者は売買シグナルを出さず、個々の注文へ積極的に関与しません。単に商品一覧、価格、登録業者の情報を表示することと、「今が買い時」「この契約が有利」と個別の取引を促すことは同じではありません。
ランキング、通知、色分け、初期選択、キャンペーン表示も、設計次第では利用者の判断を強く方向づけます。レターに依拠する事業者は、機械学習による推奨やパーソナライズを追加する前に、受動的な伝達という前提を損なわないかを検討する必要があります。
ルーティングと執行を裁量で決めない
第三の境界は注文経路と執行です。提供者が複数の市場や仲介者から行き先を裁量で選び、注文を分割し、約定条件を変更するなら、単なる伝達を超えます。利用者自身が接続先と条件を決め、その指示をそのまま登録業者へ渡す構造とは異なります。
「最良執行」「自動最適化」という便利な機能は、同時に誰が判断したかを曖昧にします。機能名ではなく、アルゴリズムがどの入力に基づき何を選ぶのか、提供者がパラメータを変更できるか、利用者が選択を覆せるかまで確認することが重要です。
救済を維持するための10条件
26-25の核心は、次の10項目を同時かつ継続的に満たすことです。ここでは、レターが求める条件と、条件を確認するための運用例を分けて示します。
- 適格性:提供者と所定の関係者が法令上の不適格事由に該当しないことが条件です。関係者の範囲と確認資料を最初に特定します。
- 対象行為の限定:Covered Activitiesを、登録市場・先物取引業者・先物仲介業者との接続という範囲に収める条件です。無登録プロトコルへの接続は、この条件で救済されたとは扱えません。
- 非保管:提供者が利用者資産を保有、支配、保管しないことが条件です。秘密鍵、復旧権限、送金停止権まで含めて実態を確認します。
- 受動的な注文伝達:売買シグナル、個別注文への積極関与、注文経路・執行の裁量を持たないことが条件です。推薦や自動最適化を追加するときは再評価の対象になります。
- 登録業者との直接関係:利用者が登録市場の会員または登録業者の顧客となり、ソフトを介さず直接アクセスできることが条件です。ソフト提供者が唯一の口座窓口になる構造とは区別されます。
- 利益相反とリスクの開示:取引手数料、収益分配、表示順位などの経済的利害と、商品の重要なリスクを明確に示す条件です。運用例として、注文前に読める位置へ最新版を表示する方法が考えられます。
- 公衆向け通信の管理:ウェブ、アプリ、SNS、動画などを、レターが参照するNFAの広告基準に沿って扱う条件です。「CFTC承認済み」のように不問立場を全面承認と誤認させる表示は避けます。
- 共同連帯責任:対象行為について、接続先の登録業者が共同連帯責任を負う契約を結ぶ条件です。運用例として、障害、苦情、監査、当局照会の担当を契約の責任条項と対応手順で一致させます。
- 帳簿・記録:所定の記録を作成・保存し、当局が確認できる状態にする条件です。対象範囲には注文だけでなく、開示、販促、報酬、通信を含み得ます。
- 当局対応:倒産など所定事象の通知とCFTC管轄への同意を含む、継続的な対応を行う条件です。未登録であることは、当局との関係がなくなるという意味ではありません。
これは原文を探しやすくするための日本語要約であり、各項目を独立に選べる一覧ではありません。契約や実装を決める際は、26-25本文の正確な文言と自社の事実関係を一対一で照合します。
条件1〜6:適格性、機能、顧客関係、開示を結び付ける
取引ごとの料金や登録業者からの収益分配自体は対象行為に含まれ得ますが、条件6の利益相反開示と切り離せません。表示順位に報酬が影響するなら、その関係を利用者が理解できるよう示します。イベント契約の支払条件、永久契約のレバレッジ、証拠金不足、清算、接続障害も、規制市場につながることとは別のリスクです。
ここまでがレターに基づく条件です。実務上は、利用者、ソフト提供者、登録市場、先物取引業者、清算機関を列に置き、口座開設、入金、商品表示、注文、約定、証拠金、出金の各工程で誰が権限を持つかを記録すると、条件3〜5との対応を説明しやすくなります。
条件7・9:広告管理と記録保存
NFA Compliance Rule 2-29は、公衆との通信や販促資料で、詐欺的・欺瞞的な表現、高圧的な勧誘、誤解を招く主張などを禁じます。ウェブサイトやSNSも広く販促資料に含まれ得るため、作成者、承認者、使用期間、版を追える運用が条件適合の証拠になります。
NFAのFAQでは、販促資料は最終使用日から5年間保存し、最初の2年間は容易にアクセスできる状態にする扱いが示されています。一部の音声・動画広告は初回使用の10日前までに提出が必要となる場合があります。これはすべての投稿に一律適用されるという意味ではないため、媒体と内容に応じて対象を確認します。
A/Bテストや自動生成通知を使う場合、公開版と対象期間を復元できるようにするのは運用例です。レター本文に明記された条件そのものと、条件への適合を後で説明するための設計を混同しないことが大切です。
条件8・10:契約責任、倒産通知、CFTC管轄
共同連帯責任はレターの条件であり、単なる技術連携契約とは異なります。商品情報、障害時の注文停止、苦情、当局照会、監査ログを誰が扱うかは運用例として契約と手順へ落とせます。倒産などの通知と管轄同意も条件であるため、救済は監督からの完全な離脱ではありません。
DEXやDeFiフロントエンドが対象外になり得るケース
まなぶ「見た目が同じウォレット画面なら、DEXへの接続も救済されるんですか?」
クリプ「同じとは限らないよ。26-25は登録市場への受動的な送信が前提だから、接続先と実際の執行方法を分けて見るんだ。」
無登録プロトコル接続と自己執行
26-25が想定するのは登録DCM・FCM・IBへの注文送信です。スマートコントラクトが無登録の流動性プールで注文を自己執行する仕組みや、ソフト提供者が取引相手となる仕組みは、同じ事実関係ではありません。「フロントエンド」という呼び名や、注文がブロックチェーン上で処理されることだけで救済範囲に入るわけではありません。
一つのアプリが登録市場とDEXの両方へ接続する場合は、機能ごとに分けて評価する必要があります。登録市場タブが26-25に適合していても、別タブの無登録プロトコル接続まで救済が広がるとは限りません。報酬、利用規約、ウォレット権限、バックエンドも機能別に整理します。
保管・推奨・裁量的ルーティング
救済から外れやすい例は、利用者資産を預かる、秘密鍵や移転を実質的に支配する、個別の売買を推奨する、注文の行き先やタイミングを裁量で決める、注文条件を書き換えるといった機能です。複数の操作を一括する「ワンクリック取引」も、内部で誰が判断し執行するかを確認する必要があります。
一方、便利な機能がすべて禁止という意味でもありません。利用者が明示的に条件を選び、その指示を変更せず登録業者へ渡す仕組みは、裁量的な最適化とは区別できます。境界判断には、画面説明ではなくコード、管理権限、契約、実際の運用を合わせて見ることが欠かせません。
非保管でも機能と支配が問われる理由
FATFの2026年DeFi報告は、名称上の分散化ではなく、実際の支配または十分な影響力を持つ者を特定する考え方を示しています。CFTCのIB登録問題とFATFのAML評価は別制度ですが、「非保管」「分散型」という自己紹介だけで結論を出さず、機能と支配を見る点は共通する実務上の注意です。
管理者鍵、アップグレード権、手数料変更権、フロントエンド停止権、資金の移転経路、収益の受領者を並べると、実質的な影響力が見えやすくなります。どれか一つで直ちに結論が決まるのではなく、事業モデル全体の評価材料になります。
CFTC救済だけでは免除されない規制と判断上の注意点
FinCENの送金業・SEC・州法は別判定
26-25が扱うのは、CFTC法制下のIB・AP登録に関するスタッフの不問立場です。FinCENのMoney Services Businessや送金業、SECの証券規制、州の送金・事業ライセンスまで一括して免除する文書ではありません。対象資産、価値移転、顧客資産への関与、利用者の所在地ごとに別の分析が必要です。
CFTC、FinCEN、SECは過去の共同声明で、デジタル資産に関わる活動には商品法、証券法、Bank Secrecy Act上の義務が機能に応じて重なり得ると説明しています。一つの当局から限定的な救済を得ても、別の当局の制度上の地位は自動的に決まりません。
AMLでは価値移転の運営と実質的支配を確認
FinCENは、ソフトウェアを制作・配布するだけの行為と、他者のために価値を受領・送付するサービスの運営を区別しています。2014年の行政裁定はソフト開発だけでは送金業者にならないとしましたが、2019年のCVCガイダンスは、DAppを通じた価値移転を所有者・運営者などが担う場合に送金業となり得ることを説明しています。
したがって、非保管型UIの提供者が常にAML義務の外にいるとは言えません。資金の受領・送付、取引の実行、管理鍵、顧客との契約、収益構造などを事実に沿って確認します。FATF基準と各国法の実装も同一ではないため、進出先ごとの評価が必要です。制裁・AMLの実務例は、OFAC制裁と暗号資産事業者のリスクでも確認できます。
スタッフレターの変更可能性と日本居住者向け提供の留意点
26-25は、記載された事実関係が正確であり、条件が継続して守られることを前提とします。新機能の追加、接続先の変更、報酬設計の変更、買収による支配関係の変化があれば、依拠できるかを再評価すべきです。MPDは条件の追加、停止、撤回を行い得るため、公開時点の文書だけを固定的に運用するのは危険です。
日本居住者へサービスを提供する場合、米国のNo-Action Letterだけでは可否を判断できません。日本の金融商品取引法、資金決済法、業登録、広告・勧誘規制、顧客のアクセス制御などを別途確認する必要があります。海外制度を比較する際は、英国FCAの暗号資産認可制度も、法域ごとに登録判断を分ける例として参照できます。本稿の調査資料は日本での具体的な提供可否を結論づけていないため、個別の法的助言ではなく論点整理として利用してください。
実装・運用時の確認手順
実務では、法域ごとの結論を一枚の表にまとめる前に、「誰が」「誰のために」「どの商品について」「どの操作を行い」「誰から報酬を得るか」を取引工程ごとに書き出すと整理しやすくなります。たとえば、ウォレット提供者、登録FCM、DCM、清算機関、利用者を別々の列に置き、口座開設、入金、商品表示、注文入力、送信、約定、証拠金管理、出金の各段階で権限と責任を記録します。非保管という結論だけを先に置くより、どの段階で誰が資産や注文へ触れるのかを説明できます。
同じ棚卸しは、外部ベンダーを利用する場合にも必要です。ウォレット事業者自身に裁量がなくても、組み込んだルーティングサービスが接続先を選ぶ、分析サービスが売買シグナルを生成する、カスタマーサポートが利用者の注文入力を代行するといった運用があれば、表向きのUIだけでは実態を示せません。委託先の権限、設定変更者、障害時の操作、ログの保存場所まで確認し、契約とシステム仕様の説明を一致させることが大切です。
公開後の変更管理も初期審査と同じくらい重要です。新しい商品を追加する、取引量連動のキャンペーンを始める、通知を個人最適化する、複数市場から自動選択する機能を加える、といった変更は、受動性、利益相反、広告管理の評価を変え得ます。リリース審査には、26-25の各条件に影響があるか、登録業者の承認が必要か、開示と保存対象を更新したかという確認項目を組み込むと、過去の評価をそのまま流用する誤りを防げます。
確認結果は「適合・不適合」だけで終わらせず、10条件ごとに根拠となる画面、仕様書、契約条項、承認記録、ログの保存先を対応付ける方法が考えられます。たとえば非保管は鍵と復旧権限の仕様、受動性はルーティング設定と推薦機能の有無、直接関係は口座契約、利益相反は報酬表と表示文言、広告管理は承認履歴、共同連帯責任は提携契約で説明します。これはレターが指定する書式ではなく、条件を継続して説明するための運用例です。機能や委託先を変更した場合は、影響を受ける条件だけでなく、顧客表示、報酬、記録、契約も連動して更新されたかを確認できます。
まとめ:名称ではなく接続先・機能・支配・条件で判断する
CFTC Staff Letter 26-25は、Phantom向けの個別救済を、同様の条件に合う受動的ソフト提供者へ一般化しました。自己管理ウォレットと登録デリバティブ市場をつなぐ道を明確にした点は重要ですが、「ウォレットならIB登録不要」という包括的な免除ではありません。
判断の順番は明快です。まず接続先が登録市場・登録仲介者かを確認し、次に非保管、シグナルなし、積極関与なし、ルーティング・執行裁量なしという機能境界を確認します。そのうえで、適格性、開示、広告管理、記録、共同連帯責任、通知、管轄同意など10条件を継続的に運用できるかを見ます。
最後に、CFTCの限定的な救済と、FinCEN、SEC、州法、FATFを踏まえたAML、日本法の判断を分けてください。便利な接続機能、規制上の地位、商品のリスクはそれぞれ別の問題です。公式文書の更新と自社機能の変更を照合し続けることが、過度な一般化を避ける最も実務的な方法です。