Visaの米国調査では、銀行並みの詐欺補償と預金保険があるという仮定により、ステーブルコインの利用意向が36%から56%へ上がりました。調査が直接示すのは、保護策が利用意向に影響し得ることです。
- 数字の意味:20ポイント上昇は仮想条件への回答で、実利用率や普及予測ではない。
- 保護の要点:損失時の救済、額面償還と準備資産、本人確認・保管・プライバシーを分けて見る。
- 利用判断:発行体と保管者、補償範囲、換金条件、入口から出口までの総コストを確かめる。
数分で届く送金でも、詐欺に遭ったときの連絡先がなく、誤送金を取り戻せず、必要な時に額面で換金できなければ、利用者にとって安心な決済とはいえません。では、速さに加えて何が必要なのでしょうか。本記事はVisaが2026年9月23日に公表した調査を起点に、調査で分かることと分からないこと、消費者保護の中身、利用前の確認手順を整理します。
ステーブルコインの基本的な仕組みを押さえたうえで、ニュースの数字を実利用率と混同せず、自分が使う商品と経路の権利・費用・リスクを判断するための解説です。特定の商品を勧めるものではありません。
Visa調査が示した「36%から56%」の意味
ニュースの中心は、米国の消費者に対して一定の保護策を仮定したところ、ステーブルコインの利用意向が大きく変化した点です。ただし、数字だけを切り取ると「米国人の過半数が使う」「普及が確定した」と誤読しやすくなります。まず、誰に何を尋ね、どの条件で回答が変わったのかを分けて見ましょう。
まなぶ「利用意向が56%なら、半分以上の人がすぐ使い始めるという意味ですか?」
クリプ「そうではないよ。保護があると仮定した質問への回答で、実際の利用率や将来予測とは分けて読むんだ。」
銀行並みの保護で利用意向は20ポイント上昇
Visaが米国の2,000人超を対象に実施した調査では、ステーブルコインを使う意向は当初36%でした。そこへ銀行並みの詐欺補償と預金保険があるという条件を示すと、56%になりました。差は20ポイントです。また、既存の金融機関が提供するという条件では45%へ上がりました。ここから読み取れるのは、利用者がブロックチェーンの処理性能だけでなく、損失時の救済や提供者への信頼を判断材料にしていることです。
この調査結果は、保護策を整えることに商業上の意味があり得ると示します。送金サービスを選ぶ人にとっては、平常時の速度よりも、詐欺に遭ったときの連絡先、調査手順、補償条件が重要になる場合があります。サービス提供者にとっても、「速い」「24時間動く」という特徴だけを伝えるより、事故時の責任分担を具体的に示す必要があると考えられます。
利用意向は実利用や将来の普及率ではない
利用意向は、質問に示された条件のもとで「使いたい」と答えた割合です。口座開設、資金移動、継続利用などの行動を測った数字ではありません。回答者が実際の手数料、操作方法、税務、利用可能な店舗を確認した後も同じ選択をするとは限りません。したがって56%を、現時点の利用率や将来の市場占有率へ置き換えることはできません。
さらに、調査を実施したVisaは決済業界の当事者です。調査結果が無効という意味ではありませんが、設問の文言、回答者の構成、用語説明を確認し、他の資料と照合する姿勢が必要です。報道によると回答者2,192人の56%は、ステーブルコインを聞いたことがありませんでした。認知が低い対象については、事前説明や仮定の置き方が回答に影響しやすいため、数字は「保護策に対する反応」を見る材料として使うのが適切です。
安全性のためなら速度を譲る利用者も多い
ステーブルコインの説明では、24時間動くことや短時間で届くことが強調されがちです。しかし送金の価値は、着金までの時間だけでは決まりません。送金先を間違えた、詐欺師へ送ってしまった、アカウントを乗っ取られたといった場面で、取引を止めたり損失を回復したりできるかも重要です。
日本の68%は詐欺対策のための24時間遅延を許容
Visaの20カ国、4万5,000人超を対象とした送金調査では、日本の回答者の68%が、詐欺対策が強まるなら送金が24時間遅れてもよいと答えました。米国調査とは対象や設問が異なるため数字を直接並べて因果関係を語ることはできませんが、日本でも安全性を得るために一定の待ち時間を受け入れる人が多いことを示しています。
遅延は常に望ましいわけではありません。緊急の生活費や医療費では、速さそのものが安全につながる場合もあります。重要なのは「速ければ速いほどよい」と一律に考えず、取引額、送金目的、相手との関係、異常検知の必要性に応じて確認時間を設計することです。高額送金だけ追加確認を行う、初回の宛先には待機時間を設けるといった仕組みも考えられます。
即時送金だけでは選択理由にならない
ブロックチェーン上で短時間に確定しても、利用者が法定通貨を入金する工程や、受取人が現地通貨へ換える工程で待つことがあります。本人確認や不正検知が別工程なら、台帳の処理速度だけを比べても体験全体は分かりません。反対に、取引を取り消しにくい確定性は、事業者には便利でも、誤送金した利用者には厳しい性質です。
送金手段を比較するときは、通常時の所要時間、追加審査が入る条件、休日の対応、誤送金の救済、問い合わせ窓口をセットで見ます。「即時」と書かれていても、どの工程からどの工程までを指すのかを確認してください。ステーブルコインの技術的な速さと、サービスとしての安全性は両立し得ますが、そのためには運営上の仕組みが必要です。
既存金融機関への信頼で利用意向が上がる
利用者は、コードやネットワークを直接評価できるとは限りません。その代わりに、発行体の名前、利用している銀行や決済会社、監督当局の存在、問い合わせ先などを信頼の手掛かりにします。Visa調査で既存金融機関の提供を仮定したときに利用意向が36%から45%へ上がったことは、この構造を表しています。
既存金融機関の提供で利用意向は45%へ
既存金融機関への信頼は、ブランドの知名度だけではありません。本人確認、取引監視、苦情処理、顧客資産の管理といった既存の運用を期待できることが影響します。ただし、銀行が関与しているだけで、そのステーブルコインが銀行預金になるわけではありません。発行者、販売者、ウォレット提供者、保管者が別々であれば、各社の責任範囲を確認する必要があります。
同じ名称のトークンでも、自分で秘密鍵を管理するウォレットに置く場合と、仲介業者の口座に置く場合では、事故の種類と救済経路が変わります。発行体は額面償還を担当しても、仲介業者のアカウント乗っ取りを補償しないかもしれません。「大手が関与」という一文ではなく、誰と契約し、誰に請求できるのかまで読むことが大切です。
米回答者の56%はステーブルコインを知らない
回答者の56%がステーブルコインを聞いたことがなかったという結果は、普及議論の前提を整える必要があることを示します。「価格が安定するよう設計された資産」と説明されても、価格が必ず固定される、政府が価値を保証する、銀行預金と同じ、と誤解する可能性があります。初心者向けの説明では、仕組みと保護を分ける必要があります。
認知不足は、詐欺にも利用されます。「公式」「元本保証」「預金保険付き」といった表示があっても、発行体や監督当局の資料で裏付けられなければ信用できません。名称やロゴではなく、利用規約、償還条件、準備資産の開示、ライセンスの有無を確認する習慣が、技術知識より先に役立つ場合があります。
消費者保護を支える3つの層
消費者保護は一つの保険を付ければ完成するものではありません。ここでは、①詐欺補償と誤送金対応、②額面償還と準備資産、③本人確認・保管・プライバシーという3つの層に整理します。各層は守る事故と担当者が異なり、どれか一つに穴があれば利用者は損失を負う可能性があります。
詐欺補償と誤送金対応
詐欺補償では、どの事故が対象かが最重要です。第三者による無断操作、本人がだまされて承認した送金、宛先の入力ミス、秘密鍵の紛失は、同じ「資金を失った」事象でも扱いが異なります。補償上限、申告期限、過失の判断、調査中の資金の扱いを利用規約で確かめる必要があります。
ブロックチェーン取引は確定後に一方的に取り消せないことがあります。そのため、送信前の宛先確認、少額テスト、アドレス帳、危険な宛先の警告、一定時間の保留など、事前の防止策が重要です。救済制度を整える場合も、誰が損失を負担するのか、発行体やウォレット事業者が資金を凍結できる設計か、といった実装上の選択が生じます。
額面償還と準備資産の健全性
ステーブルコインが1単位=1ドルなどの価値を保つには、保有者が定められた条件で法定通貨へ交換できるという期待が土台になります。これを償還と呼びます。市場価格が額面から離れたとき、発行体が迅速に償還へ応じられるか、準備資産を必要な時期に現金化できるかが安定性を左右します。
準備資産は額が足りるだけでなく、質と流動性も重要です。価格が大きく動く資産や、すぐ売れない資産に偏っていると、償還請求が集中した際に不足が生じるおそれがあります。開示を見るときは、資産の内訳、評価日、監査・保証の範囲、発行残高との対応、保管先を確認します。「100%裏付け」という短い広告文だけでは、ストレス時に額面償還できるかまでは分かりません。
本人確認・保管・プライバシー
本人確認は、なりすましや不正資金の移動を抑え、事故時に利用者を特定する基盤です。米連邦準備制度理事会が公表した制度案は、対象となる決済型ステーブルコイン発行者に銀行や信用組合と同等の顧客確認プログラムを求めます。一方、トークンが二次市場へ移った後は、当初の発行者がすべての参加者を直接確認できるとは限りません。入口の本人確認だけで不正金融対策が完成するわけではありません。
保管では、秘密鍵を誰が管理するか、顧客資産が事業者の資産と分別されるか、破綻時に返還を請求できるかを確認します。自己管理なら仲介者の破綻リスクを減らせる一方、鍵の紛失やフィッシングへの責任を自分で負います。事業者管理なら復旧窓口を利用できる可能性がありますが、事業者のサイバー攻撃や業務停止がリスクになります。
本人確認を強化すると、多くの個人情報と取引情報が集まります。公開台帳の履歴と本人情報が結び付けば、行動を長期に追跡できる可能性もあります。収集項目、利用目的、第三者提供、保存期間、削除や訂正の手続きを確認し、安全性とプライバシーを同時に評価する必要があります。
ステーブルコインは銀行預金と同じではない
まなぶ「1枚が1ドルを目指すなら、銀行口座の1ドルと同じように守られるんですか?」
クリプ「値段の目標と法的な保護は別物だよ。誰が発行し、何で裏付け、どの条件で償還できるかを確かめよう。」
価格が法定通貨に連動すること、法定通貨へ交換できること、銀行預金として法的に保護されることは、それぞれ別の性質です。見た目の価格が同じでも、発行者への請求権、破綻時の順位、保険の対象は商品と法域によって異なります。ここを混同すると、調査の仮定を現行制度の説明として受け取ってしまいます。
「預金保険付き」は調査上の仮定
Visa調査の36%から56%という変化は、銀行並みの詐欺補償と預金保険を仮定した場合の回答です。すべてのステーブルコインにその保護が付いているという発表ではありません。「預金保険」という言葉が広告や記事に出てきたら、どの機関の制度か、誰のどの債権が対象か、上限と条件は何かを確認してください。
取引所やウォレットの口座にステーブルコインを預けた場合も、利用者が持つのは銀行預金債権ではないことがあります。また、準備資産が銀行口座で保管され、その口座に一定の保護があったとしても、トークン保有者自身が直接の預金者として同じ保護を受けるとは限りません。準備資産側の保護と、利用者側の補償を分けて読む必要があります。
発行体破綻やデペッグのリスクは残る
デペッグは、市場価格が目標とする額面から外れることです。償還への不安、準備資産の損失、流動性不足、運用障害、規制上の問題などで売りが増えると、市場価格が1ドルを下回る場合があります。価格が戻る可能性があっても、必要なときに換金する利用者は損失を負うことがあります。
発行体が破綻した場合、準備資産が法的に分別されているか、保有者がどの順位で請求できるか、償還処理を継続する主体がいるかが問題になります。さらに、ウォレットの鍵紛失、誤送金、詐欺は、発行体の準備資産が健全でも起きます。消費者保護はリスクを減らせますが、すべての損失をなくす保証ではありません。
米国・英国・タイで進む規制整備
各国は、発行、準備資産、償還、本人確認、保管、決済利用をそれぞれ制度へ組み込み始めています。ただし、規制の名称が付けば同じ保護になるわけではありません。対象となる事業者と取引、施行時期、利用者が請求できる権利を法域ごとに確認する必要があります。
米国はGENIUS法後も不正送金保護が課題
米国では制度の明確化が進み、企業による実証や導入検討が進みやすくなっています。一方、連邦準備制度理事会のBarr氏は、GENIUS法に従来型決済で見られる不正・無断送金への保護が十分含まれないとの問題を指摘しています。発行体の健全性を定める制度と、個別の被害者を救済する制度は同じではありません。
本人確認についても、発行者が入口で顧客を確認しても、二次流通では悪意ある主体が本人確認やAML規制を回避し得るとの懸念が示されています。制度評価では「法律ができたか」だけでなく、仲介業者、自己管理ウォレット、二次市場までどのように監督するかを見る必要があります。
英国とタイは保管・入出金先を監督
英国の政策文書は、適格ステーブルコイン決済の規制移行中も、顧客資産を守るため暗号資産保管の許可が必要だと説明しています。決済手段として使えることと、安全に保管されることを別の規制機能として扱っている点が重要です。移行期には旧制度と新制度の境界が変わる可能性があるため、サービス開始時の許可だけでなく最新状況の確認が必要です。
タイの証券取引委員会が示した原則では、認可業者を通じたステーブルコインの入出金先を、本人確認済みの本人所有口座やウォレットに限定します。これは不正資金対策を強める一方、第三者への直接送金などの使い勝手に制約を加える可能性があります。保護と利便性には調整が必要であり、国ごとの制度をそのまま日本の利用者へ当てはめることはできません。
国際送金の利点は経路ごとに見極める
まなぶ「ブロックチェーン上の送金手数料だけ比べれば、安い経路が分かりますか?」
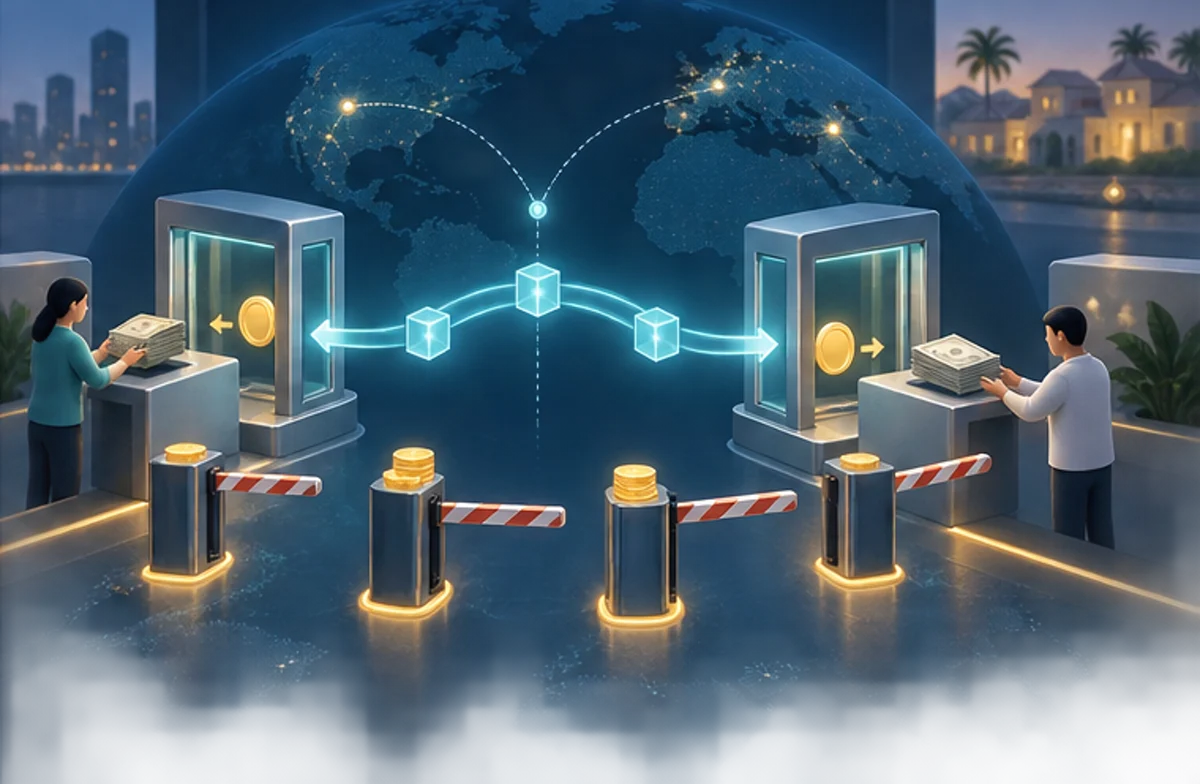
クリプ「入口と出口の交換費用や為替差も必要だよ。受取人が使えるお金に換えるまでを一つの経路として比べるんだ。」
ステーブルコインは、複数の銀行や決済事業者を経由する国際送金の仲介段階を減らせる可能性があります。ただし、送り手が法定通貨をステーブルコインへ換え、ネットワーク上で移転し、受け手が現地通貨へ戻すまでには複数の事業者が関わります。便益は国、通貨、利用サービス、送金額によって変わります。
仲介削減と低コスト化が期待される場面
連邦準備制度理事会の分析は、ステーブルコインが国際送金の仲介段階を減らせる可能性を示しています。銀行口座へのアクセスが限られる地域、送金時間が長い経路、手数料が高い少額送金では、デジタルウォレットを使う意義が大きくなることがあります。ナイジェリアを扱ったIMFの資料も、国際送金の実需と費用低下の可能性を示す一方、ドル化や監督上の課題を挙げています。
実需があることは、どのステーブルコインでも安全という意味ではありません。現地で換金できる事業者が少なければ価格差が広がり、規制変更で入口や出口が止まることもあります。受取人が生活費として使うなら、対応店舗、現金化の容易さ、スマートフォンや通信環境まで含めた実用性が必要です。
オン・オフランプ費用と為替差を含めて比較する
法定通貨からデジタル資産へ入る入口をオンランプ、法定通貨へ戻る出口をオフランプと呼びます。総コストには、入金手数料、購入時の価格差、ネットワーク手数料、ウォレットや事業者の手数料、売却時の価格差、出金手数料、為替差が含まれます。画面上の「送金手数料」だけがゼロでも、全体が安いとは限りません。
比較するときは、同じ送金額と同じ受取通貨を決め、受取人が最終的に受け取る金額を見ます。処理時間も、入金開始から受取人が利用可能になるまでを測ります。相場が動く時間、最低手数料、休日の流動性、取引上限によって結果が変わるため、少額のテスト送金を行い、見積もりと着金額を記録する方法が現実的です。
利用前に確認する資料と条件
利用判断に必要なのは、市場全体の供給額やオンチェーン転送量ではなく、自分が契約するサービスの条件です。発行体の公式資料、ウォレットや取引所の利用規約、準備資産の開示、監督当局の登録情報を照合します。広告の「安全」「補償あり」という短い表示だけで判断せず、事故の種類ごとに誰が対応するかを確認してください。
公式資料を同じ商品名・同じ法域で照合する
最初にトークンの名称、発行ネットワーク、発行体を一致させます。同じような名称でも発行者や権利関係が違う場合があり、対応していないネットワークへ送れば回収が難しくなります。次に、発行体の償還条件と、実際に利用する販売事業者・ウォレットの種類と保管方法を分けて読みます。発行体が額面償還を担っていても、仲介業者のアカウント被害や秘密鍵の管理ミスまで補償するとは限らないためです。
法域もそろえて確認します。海外向けページに書かれた保護が、日本の利用者や日本法人のサービスにそのまま適用されるとは限りません。規制当局の登録は、事業者が一定の監督対象であることを確認する手掛かりですが、あらゆる損失の補償や価格維持を保証する表示ではありません。制度案や移行措置は更新されるため、記事の日付だけでなく公式ページの更新日と適用開始日を見ます。
事故時の手順とサービス終了時の出口を先に読む
平常時の機能一覧より先に、無断送金、本人がだまされて承認した送金、誤送金、鍵紛失の扱いを読みます。連絡期限、補償上限、必要な証拠、調査中の資金の扱い、異議申立て先まで分かれば、実際に使える保護かを比較できます。「補償あり」が法制度によるものか、事業者の任意方針か、補償の原資を誰が用意するかも区別します。
サービス終了時については、新規入金の停止後に償還できる期間、別のウォレットへ移せるか、少額残高を換金できるか、問い合わせ窓口がいつまで残るかを確認します。発行体、販売事業者、保管事業者の一社が停止しても資産へアクセスできるかを考えると、責任分担が見えます。これは市場全体の規模を追うより、個人の損失可能性に直接関わる確認です。
補償条件は事故の種類ごとに横並びで比べる
サービスを比較するときは、単に「補償あり・なし」の二択にしないことが重要です。無断送金、だまされて本人が承認した送金、宛先の入力ミス、秘密鍵の紛失について、対象、上限、利用者負担、連絡期限、必要書類を同じ表の列に置くと、条件の差が見えます。たとえば第三者の不正操作を補償する規約でも、本人が操作した詐欺送金は対象外となることがあります。利用者に重大な過失がある場合の扱いと、事業者の調査結果に異議を申し立てる手順も確認します。
償還についても「1コイン=1ドルを目指す」という説明だけでは足りません。発行体へ直接請求できるのか、仲介業者を通す必要があるのか、最低数量、受付時間、手数料、処理日数を並べます。市場で売却する方法しか使えない利用者は、額面と市場価格の差や流動性の影響を受けます。準備資産の開示では、内訳の更新頻度、発行残高との対応、第三者検証が何を確かめたのかを読み、準備資産の存在と個々の利用者への補償を混同しないようにします。
最後に、問い合わせ窓口が実際に使えるかも確認します。公式サイトから連絡先へ進めるか、緊急時の受付時間はいつか、日本語で申告できるか、受付番号や記録が残るかを見ます。チャットやSNSでサポートを名乗る相手から先に連絡が来ても、記載されたリンクを開かず、公式サイトの窓口へ入り直します。保護制度は、事故後に利用者が期限内に申告し、必要な証拠を提出できて初めて機能するため、連絡経路を利用前に保存しておくことが実務上の備えになります。
利用前の6項目チェックリスト
利用を検討するときは、次の順番で資料を確認すると整理しやすくなります。
- 補償範囲:無断送金、だまされて行った送金、誤送金、鍵紛失のどれが対象か。申告期限と上限はあるか。
- 償還条件:誰が、どの通貨で、最低数量・手数料・処理時間をどのように定めているか。
- 準備資産:内訳、流動性、保管先、発行残高との対応、第三者による検証の範囲は明示されているか。
- 提供者と保管者:発行、販売、ウォレット、保管を誰が担当し、破綻時の権利はどうなるか。
- 本人確認とプライバシー:必要な情報、利用目的、保存期間、発行後に利用者間で移転される市場での監視はどう設計されているか。
- 総コストと出口:購入、ネットワーク、価格差、換金、為替を含む受取額はいくらか。サービス終了時も移転・償還できるか。
条件を確認できたら、必要以上の資金を一度に移さず、少額で入金、購入、送信、受取、換金、出金を試します。対応ネットワークと入金アドレスを毎回照合し、時刻、表示された費用、最終受取額を記録すれば、「即時」「低コスト」という表示が経路全体でも成り立つかを確かめられます。操作テストは価格上昇を期待する投資ではなく、手順と費用を把握するためのリスク管理です。
Visa調査の36%から56%は、保護策が利用意向に影響し得ることを示す入口です。実際に利用するかは、補償、償還、準備資産、提供者、本人確認とプライバシー、経路全体の費用を、自分が使う商品と法域で確認して決めてください。
更新日:2026年9月24日。編集:サイト編集部。主要数値はVisaの一次資料、制度・リスクは規制当局および国際機関の資料と照合しています。制度変更時は公式情報を優先してください。