PontoroのAutomated Liquidity Pool(ALP)は、買い手探しと個別交渉に時間がかかる私募持分の売却を、「事前に資金を持つプール」と「流動性に連動する買取価格」の組み合わせへ変える仕組みです。売り手は毎回ゼロから相手を探す負担を減らせる可能性があり、プールは手元資金が減るほど割引を広げて換金原資を調整します。
\n2026年10月28日、Pontoro、Archax、Stellar Development Foundation(SDF)は、Stellar上で初のライブALPを始動したと発表しました。新規性は単なるトークン発行ではなく、比較的換金しやすい資産と私募ファンド持分を同じ器に置き、売却機会を継続的に設計した点です。ただし、無条件の買取や即時償還を保証する商品ではありません。
この記事を読むと、ALPの二層構造、売却と償還の流れ、動的な割引、Stellar上の許可型トークン、利用制限、投資前に確認したいリスクが分かります。結論を先に言えば、ALPは流動性を保証する商品ではなく、条件付きの換金機会を設計する試みとして理解することが大切です。
PontoroのALPがStellarで始動、何が発表されたのか
発表されたのは、PontoroのAutomated Liquidity Poolを実運用に移した初のライブ展開です。ALPは、マネー・マーケット・ファンド(MMF)などの比較的換金しやすい資産と、私募ファンド持分のような換金しにくい資産を同じ器で保有します。私募持分を売りたい保有者に対し、ALPが利用可能な資金の範囲で買い手になることを目指します。
ただし、発表は稼働開始を示すもので、一定の利回り、即時換金、元本保全、一般個人が利用できることまで保証するものではありません。また、SDFはPontoroとArchaxの投資家です。技術や構想を理解するうえで発表資料は重要ですが、利害関係のある当事者の説明でもあるため、実際の判断では募集文書、監査、運用報告なども合わせて確認する必要があります。
Pontoro・Archax・SDFの役割
PontoroはALPの技術、ツール、業務フローを提供します。一方、プールそのものは独立した運用者が管理し、資産選定、信用評価、評価、売却申出の受入れ、統治などを担う構成です。「Automated」という名称でも、すべての判断をコードだけに委ねるわけではありません。
Archaxは、ALPの持分をStellar上の許可型トークンとして発行する役割です。SDFはStellarのエコシステムを支える組織として関与します。つまり、技術提供者、規制対応を含む発行基盤、ブロックチェーン基盤、実際の資産を管理する運用者という複数の役割が組み合わさります。問題が起きたときの責任範囲を知るには、名称だけでなく契約上の各主体を確認することが欠かせません。
オンチェーンになるのは原資産ではなくALP持分
今回の構造でオンチェーン商品になるのは、原資産である各私募ファンドそのものではなく、原則としてそれらを保有するALPの持分です。Stellarの基本や更新動向はStellar Protocol 30の解説でも確認できます。元のファンドは既存の法的・運用上の枠組みを保ち、その持分をALPが取得します。そして投資家が保有するALP持分を、ArchaxがStellar上で表現します。
この区別は重要です。ブロックチェーン上でALPトークンを移転できても、裏側の私募ファンド資産が同じ速度で売却できるとは限りません。台帳上の移転速度と、原資産を現金化する速度は別の問題です。トークンの画面表示が即時でも、経済的な換金原資はプール内の流動資産に依存します。
私募資産はなぜ売りにくいのか
私募資産とは、公開市場で日々活発に売買される株式などと異なり、限られた投資家に提供される資産です。私募エクイティやプライベートクレジットのファンドは、長い期間をかけて企業への投融資を行うことがあります。保有資産を短期間に処分する前提ではないため、投資家も資金を長く拘束される可能性があります。
長期運用と投資家の換金需要が衝突する
ファンドが長期資産を持つ一方、投資家には資金需要や配分変更の都合があります。ここに期間のミスマッチが生じます。投資家が一斉に換金を望んでも、ファンドが融資債権や未公開企業持分をすぐ適正価格で売れるとは限りません。換金を急げば、価格を下げて売らざるを得ない可能性もあります。
クローズドエンド型では、そもそも満期まで定期償還を想定しない場合があります。定期的な申込・償還を認める器でも、ゲート、通知期間、償還上限などを設けることがあります。こうした条件は不便さだけを目的とするのではなく、長期資産を投げ売りして残存投資家に損失を移す事態を抑える役割もあります。
従来の相対取引は価格と時間を読みにくい
満期前に私募ファンド持分を手放す場合、従来はセカンダリー市場で買い手を探し、個別に条件を交渉する方法が中心です。上場株式のように板へ注文を出せばすぐ約定するとは限りません。買い手の調査、守秘義務、運用者の同意、譲渡資格の確認などが必要になり、成立までの時間と価格を予測しにくくなります。
とくに取引規模が小さい売り手は、買い手の探索コストに対して案件の魅力が小さくなりやすく、交渉相手が限られる可能性があります。ALPが狙うのは、この一対一の買い手探しを、あらかじめ資金を持つプールとの取引へ置き換えることです。ただし、プールにも限界があるため、次に説明する二層構造と価格調整が必要になります。
ALPの二層構造と売買の流れ
まなぶ「クリプ先生、ALPは私募ファンドを入れるだけの箱なんですか?」
クリプ「それだけではないよ。換金に備える流動資産と、収益機会になる私募持分を同じプールで管理する二層構造なんだ。」
まず登場人物を分けます。Aは既存の私募ファンド持分をALPへ売る人、BはALPトークンへ投資し、ALPに償還を求める人です。以下ではAを「私募持分の売り手」、Bを「ALP投資家」と呼びます。両者は売る資産も現金を受け取る取引も異なります。
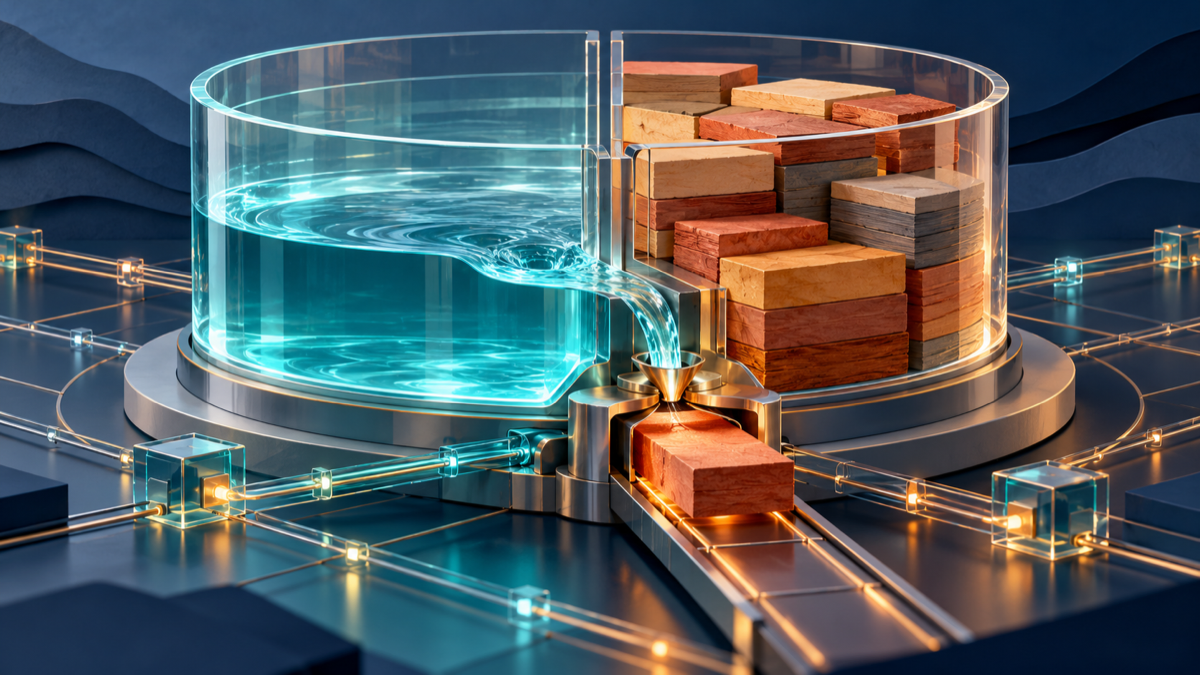
\nALPを理解する近道は、プール内を「流動スリーブ」と「私募スリーブ」に分けて考えることです。スリーブとは、同じ投資商品の中で役割の異なる資産群を分けて管理する区画のようなものです。両方は同じALPの価値を構成しますが、換金性と役割が異なります。
MMF等の流動資産と私募ファンド持分を一つの器に持つ
流動スリーブにはMMF(マネー・マーケット・ファンド。短期金融商品を中心に運用する投資信託)など、比較的短期間で資金化しやすい資産を置きます。ここが私募持分の買取やALP投資家への償還に使う原資になります。一方、私募スリーブにはプライベートクレジットなどの私募ファンド持分を保有し、長期的な収益機会を取り込みます。
流動資産だけなら換金しやすい反面、ALPが目指す私募資産へのアクセスは生まれません。私募資産だけなら収益機会はあっても、換金要求への対応が難しくなります。二つを組み合わせることで、一定の流動性を内部に持たせます。ただし、流動スリーブは無限ではなく、償還や買取が続けば比率が低下します。
MMFも預金と同じではありません。保有資産の価格、金利、信用、償還条件などの影響を受けます。そのため「流動スリーブがある=元本が安全」という読み替えはできません。どのMMFや短期資産をどの割合で持つかは、募集文書と運用報告で確認すべき項目です。
事前資金型プールが売り手の持分を買い取る
私募持分の保有者が売却を申し出ると、ALPは利用可能な流動性と運用者の判断に基づき、その持分を買い取るか検討します。成立すれば、売り手は対価を受け取り、ALPは私募持分を取得します。このとき元の私募ファンドが保有する融資債権などを売る必要はありません。取引されるのはファンド内の個別資産ではなく、ファンド持分だからです。
別建てのプールが事前に資金を用意するため、売り手は毎回ゼロから相対の買い手を探す負担を減らせる可能性があります。その代わり、ALPが提示する価格には流動性の状態を反映した割引が入り得ます。また、資産の適格性や信用面で運用者が受け入れない場合、申出があっても取引は成立しません。
流動性が減るほど買取割引が広がる仕組み
まなぶ「割引が広がるって、セールで安く買えるという意味ですか?」
クリプ「買い手側には安い価格でも、売り手側には受取額がNAVを下回る可能性を意味するよ。流動性不足のコストが価格に表れるんだ。」
ALPの特徴は、流動スリーブの残高に応じて私募持分の買取条件を変える点です。流動性が十分なときと、償還や買取で資金が減ったときに、同じ条件で買い続ければプールは枯渇しかねません。そこで、流動性が減るほど買取に要求する割引を広げる考え方を採ります。
割引の拡大で売却を抑え、新規資金を促す
仮に私募持分のNAV(基準価額)が100で、ALPが5%の割引を求めるなら、買取価格は95です。私募持分の売り手は基準価額より5少ない95を受け取り、ALP側にはその差が将来の損失を吸収したり収益になったりする余地が生まれます。流動性が減って割引が10%へ広がれば受取額は90となるため、売り手は今売るか待つかを再検討します。この価格差が売却申出を抑える方向に働きます。なお、数値は仕組みを示す仮例で、実際の割引率ではありません。
同時に、低い価格で私募持分を取得できれば、ALPへ新たに資金を出す投資家にとって期待収益が高まる可能性があります。売却を抑え、資金流入を促す二方向の誘因で、流動性の回復を目指すわけです。ただし、期待どおり新規資金が入る保証はありません。信用不安が強い局面では、割引が広がっても投資家が参加しないことがあります。
また、割引は単なる手数料ではありません。売り手がNAVを下回る価格を受け入れる可能性を表します。割引曲線の具体的な形、上限、変更権限、基準となる流動性比率は経済条件を大きく左右するため、商品名や概念図だけでなく募集文書の数値と変更手続きを確認する必要があります。
自動化される流動性価格と運用者に残る信用判断
自動化が担う中心は、プールの流動性状態に応じた「流動性の価格付け」です。これは、個別の私募資産が本当にいくらの価値を持つか、借り手が返済できるかという信用判断とは異なります。価格曲線が動いても、原資産の信用リスクが自動的に解決するわけではありません。
資産選定、デューデリジェンス、信用評価、NAVの検証、取引の受入れ、ガバナンスは運用者に残ります。したがって、ALPは通常のAMMのように誰でも任意のトークンを預けて交換する無許可型プールとは性質が異なります。アルゴリズムの透明性だけでなく、運用者の能力、評価方針、利益相反管理も同じくらい重要です。
売却と償還はいつでも成立するわけではない
ALPには二つの換金場面があります。一つは、元の私募ファンド持分を持つ売り手がALPへ持分を売る場面。もう一つは、ALPトークンを持つ投資家がALPから償還を受ける場面です。どちらも画面上で申請できることと、希望どおりの金額・時期で現金を受け取れることは同じではありません。
私募持分の買取は資金余力と運用者判断次第
私募持分の売り手が申出をしても、ALPの流動スリーブに余力がなければ買取は難しくなります。余力があっても、対象持分が投資方針に合わない、信用状態が悪化している、評価に十分な情報がないと運用者が判断すれば、受入れない可能性があります。
したがって、ALPは常設の無条件な買い取り保証ではありません。売却可能額、頻度、通知期間、価格決定日、運用者の拒否権、申出が競合した場合の配分方法(按分や待ち順)を募集文書で読みます。「セカンダリー流動性を提供する」という説明は、必ずしも「希望する全数量を即時に売れる」という意味ではないのです。
流動スリーブが尽きれば償還は遅延・縮小・停止し得る
ALP投資家への償還は、まず流動スリーブから支払う設計です。しかし、償還が集中して流動資産が尽きれば、募集文書に従って支払いが遅れる、一部だけになる、停止される可能性があります。償還権が設けられていても、いつでも全額受け取れる保証にはなりません。
これは、換金しにくい原資産を持ちながら償還機会を設ける器に共通する論点です。市場ストレス時には、ゲート(一定期間の償還上限)、キュー(未処理申請の待ち行列)、現物償還(現金ではなく資産で返す方法)が使われることがあります。どれを採用できるか、流動性バッファや借入枠とともに募集文書で確かめます。
トークン化が改善すること、保証しないこと
まなぶ「クリプ先生、ブロックチェーンなら24時間いつでも売れると思っていました。」
クリプ「台帳が24時間動くことと、買い手や現金が24時間そろうことは別なんだ。速く動かせるのは記録で、流動性は経済条件で決まるよ。」
記録と移転は効率化できても買い手は生まれない
トークン化は、所有記録、移転、残高管理、権利処理を共通のデジタル基盤で扱いやすくします。こうした金融仲介の自動化はDeFiの基礎解説とも接点がありますが、ALPは許可型で運用者判断を残す点が異なります。複数の事業者間で照合する手間を減らし、条件に応じた処理をプログラムできる可能性もあります。ALP持分をオンチェーン化する意義は、こうした運用基盤の改善にあります。
一方、トークンを作っても、その資産を買いたい人、適正な価格を決める情報、償還に使う現金は自動では生まれません。移転可能性は市場流動性の必要条件になり得ますが、十分条件ではありません。ALPはこの不足を認識し、事前資金と動的価格を別途組み合わせています。
トークン価格が画面に表示されても、私募資産の評価は公開市場の連続的な取引価格ほど観測しやすくありません。評価頻度が低ければ、表示NAVが最新の信用状態を十分反映していない可能性もあります。トークン化された表示の精密さと、裏付けデータの確かさを混同しないことが重要です。
公開チェーンでも保有と移転には制限を設けられる
Stellarは公開ブロックチェーンですが、発行者は資産に承認、凍結、回収などの制御を設定できます。規制対象の証券では、誰が保有できるかを確認し、許可されたウォレット間だけで移転させる設計が可能です。公開チェーンを使うことは、匿名で誰にでも自由に送れることを意味しません。
こうした制御は、本人確認や法令順守を技術的な移転ルールに反映するために使われます。同時に、投資家にとっては発行者や管理者が移転を止めたり、一定の条件で資産を回収したりできる可能性を意味します。どの権限が誰に付与され、誤操作や鍵紛失時にどう復旧するかも確認対象です。
許可型トークンの利用条件と規制上の制約
ALP持分は許可型トークンとして発行されるため、一般的な暗号資産のようにウォレットを作れば誰でも保有できるとは限りません。本人確認、マネーロンダリング対策の審査、投資家資格、居住国、販売地域などの条件が関係します。
承認済み本人確認ウォレットが前提
発表資料によると、トークンは承認済みの本人確認ウォレットで保有する構成です。投資家はサービス事業者へ情報を提出し、審査を受け、許可されたアドレスを使うことになります。別のウォレットへ自由に移したい場合でも、移転先が承認されていなければ処理できない可能性があります。
ウォレットの自己管理が認められるのか、カストディ(資産や秘密鍵を保管・管理する業務)事業者の口座が必要か、秘密鍵を失った場合に再発行できるか、相続や法人の担当者変更をどう扱うかは、技術仕様だけでは決まりません。発行者、カストディ、管理者の規約と手続きの確認が必要です。
適格性と提供可能地域は別途確認が必要
私募商品は、法域によって適格投資家や適格購入者などの要件を伴うことがあります。トークン化しても証券規制や勧誘規制が消えるわけではありません。利用できる国、投資家属性、最低申込額、譲渡先の資格は商品ごとに確認する必要があります。
Stellar上の別事例でも、オンチェーンの資金管理機能と投資家資格の制限は併存しています。24時間の申込・償還を掲げる商品であっても、ポートフォリオ内のステーブルコイン残高などに左右される場合があります。ステーブルコイン自体の仕組みと発行者リスクはステーブルコインの基礎解説で整理しています。技術上の受付時間、法的な利用資格、実際の支払い能力を分けて読むことが大切です。
ALPを評価する際に確認すべきリスク
\nALPを判断するときは、一般的なデジタル資産の論点を際限なく並べるより、換金原資、価格決定、運用者裁量の三点へ絞ると構造が見えます。以下は購入を勧めるものではなく、発表資料と実際の契約条件の差を見つけるための読み方です。
\n\n主要リスク:流動性・価格・運用者裁量
\n- \n
- 流動性ミスマッチ:償還が集中すると流動スリーブが減り、募集文書に定めた制限が適用される可能性があります。 \n
- 価格・評価:割引が広がれば私募持分の売り手の受取額はNAVを下回ります。私募資産のNAV自体も、観測可能な市場価格が乏しく、モデルや運用者判断に依存します。 \n
- 信用・金利:借り手の債務不履行、金利環境、流動スリーブの保有資産の損失は、ALP全体の価値を押し下げ得ます。 \n
- 裁量と利益相反:運用者が資産選定、評価、買取可否、割引パラメータを担うため、関係会社との取引や報酬体系が判断へ影響する余地があります。 \n
- 運用基盤:コードだけでなく、鍵管理、価格データ、発行・償還事務、銀行や管理者の処理も一連の取引を支えます。 \n
平常時には流動資産を厚くするほど申出へ対応しやすい一方、私募資産へ配分できる割合は下がります。ストレス時には「私募資産の評価低下」「償還増加」「新規資金の停滞」が同時に起こり得ます。このとき流動資産の比率が下がり、割引が広がっても資金流入が戻らなければ、償還制限が続く可能性があります。設計の良し悪しは、平常月の処理速度だけでなく、この組み合わせに耐える条件になっているかで見ます。
\n技術面では、どの障害も同じ重さではありません。ALPでまず見るべきなのは、オンチェーン記録と法的な持分名簿の関係、発行・償還を止める権限、その権限を複数人で管理する仕組み、障害時の事業継続手順です。Stellar上の取引が成立しても銀行送金や管理者の記録が未完了なら、利用可能な現金を受け取ったとは限りません。逆に台帳間に差が出たとき、どの記録を正とし、誰が訂正できるかは契約で決まります。
\n募集文書で確認する項目
\n発表資料は設計の理解には役立ちますが、投資家の権利を確定する文書ではありません。まず利用資格と法的権利、次に換金条件と損失負担、最後に期待収益という順で読むと、利回り表示に先回りされず判断できます。NAV、割引、償還が同じページに書かれていなくても、互いにどう連動するかを結び付けて読みます。
\n- \n
- 利用資格:居住国、投資家区分、KYC(本人確認)、最低申込額、承認されるウォレット。 \n
- 法的権利:トークンが表す法人・信託・ファンド持分、破綻時の請求順位、名簿との優先関係。 \n
- 資産と価格:両スリーブの対象と目標比率、NAVの算定頻度と評価者、割引曲線の数値、変更できる主体と手続き。 \n
- 売却と償還:受付頻度、通知期間、上限、按分、ゲート、キュー、停止、現物償還、支払いまでの想定日数。 \n
- 運営と費用:運用者、発行者、管理者、カストディ、監査人、関連当事者、運用・管理・発行償還費用の負担先。 \n
- 統治と障害対応:買取拒否やパラメータ変更の裁量、異議申立て、緊急停止、鍵紛失時の復旧、清算手順。 \n
手数料は流動性設計の外側にある小さな注記ではありません。運用報酬、管理費、保管費、発行・償還費用、私募持分の取得費用が重なれば、割引取得から期待される収益を薄めます。掲載利回りがある場合は、費用控除前か後か、目標か実績か、割引取得による一時的な効果を含むかを分けます。また、運用者が買取を断れる条件と、既存のALP投資家を守る判断が、私募持分の売り手に不利な価格を強いる場面も読み取る必要があります。
\n稼働後に見る実績と未確認事項
\n今回の発表は初のライブ展開であり、公開情報だけでは、実際の割引曲線、商品ごとの償還上限、費用、投資家資格、ストレス時の処理実績を確定できません。記事は2026年10月29日時点のPontoro、SDF、SECなどの資料に基づき、利害関係者であるPontoroとSDFの説明を主要な商品情報源としています。クリプトラボ編集部が資料間を照合しましたが、個別商品の募集文書、独立監査人の報告、運用実績は確認できた範囲が限られます。編集部の役割は公開資料の事実関係と表現の強さを照合し、商品固有の未確認事項を区別することです。個別の適合性や投資判断は扱わず、募集文書が公表された場合は発表時点の説明との差分を再検証します。
\n稼働後は、流動資産比率、取得した私募持分の質、割引率の推移、償還申出総額に対する支払額、処理日数、翌期へ繰り越した金額、買取を断った件数や理由を時系列で見ます。申出が少ない月に全件を処理できても、ストレス耐性の証明にはなりません。評価額と実際の取得価格に差があったか、運用者が割引曲線や流動性目標を変更したか、変更理由が説明されたかも重要です。
\n独立した管理者や監査人の報告が公表された場合は、当事者の説明と照らします。特に、トークン残高と法的名簿の照合、流動資産の実在、NAVの評価手続き、関連当事者取引、費用控除後の成績が検証対象です。募集文書の条件変更や提供地域の追加も追跡し、この記事の更新方針に沿って反映します。仕組みの評価は「ライブになった」という一時点のニュースではなく、約束した条件で売却と償還を処理した継続的な記録によって変わります。
\nまとめ:ALPは流動性保証ではなく条件付きの設計
PontoroのALPは、流動資産と私募ファンド持分を一つのプールに収め、流動性残高に応じて買取割引と投資家への収益機会を調整する仕組みです。Stellar上の許可型トークンは所有記録や移転処理を効率化し得ますが、買い手、適正価格、償還原資を自動的に生み出すものではありません。
初心者が押さえたい要点は三つです。第一に、オンチェーンになるALP持分と、裏側の私募資産を分けること。第二に、売却と償還は流動性、割引、運用者判断、募集文書の条件に左右されること。第三に、公開チェーン上でもKYCと投資家資格による制限があることです。
ALPを見るときは「トークン化されたか」だけでなく、「現金はどこにあり、減ったとき価格と償還がどう変わり、誰が判断するか」を確認してください。仕組みをその条件と限界まで含めて理解することが、RWAの宣伝文句と実際の換金可能性を切り分ける手がかりになります。