KuCoinは2026年10月14日、株式やETFの価格を参照する5つの無期限契約を追加しました。結論からいうと、これらは株式を買う商品ではなく、参照価格の値動きに対してUSDTで損益を精算するデリバティブです。24時間取引できる一方、原市場の休場中には特別な価格算定が使われ、最大20倍のレバレッジ、8時間ごとの資金調達料、マーク価格による清算など、現物株とは異なる注意点があります。
この記事では、SKDDUSDT・VSTUSDT・SECZUSDT・SMHUSDT・PENGUSDTの参照先、価格形成、保有コスト、清算を初心者向けに解説します。本記事は商品構造の解説であり、売買の推奨ではありません。
先に確認すべき4点
- 契約を買っても株主にはならず、現物株や配当を受け取れない
- 原市場の休場中は価格情報と流動性の条件が変わる
- 最大20倍では小さな逆行でも証拠金への損失が拡大し、清算され得る
- 金融庁はKuCoinの日本居住者向け無登録営業について警告を公表している
日本での利用判断に関わるため、取引を検討する人は先に「日本居住者が取引前に確認すべきこと」を読んでください。
編集・検証:クリプトラボ編集部。KuCoin公式仕様、金融庁資料、ETF目論見書、企業IRを照合し、2026年10月16日に仕様を確認しました。変更され得る最大レバレッジ、資金調達間隔、価格算定、地域制限は、公式告知に更新があった場合に見直します。
KuCoinが追加した株価連動型無期限契約の概要
| 契約名 | 参照先 | 種別 | 固有の注意点 |
|---|---|---|---|
| SKDDUSDT | GraniteShares 2x Short SK Hynix Daily ETF(SKDD) | 日次逆2倍の単一株ETF | 日次リセットと契約側レバレッジが二層になる |
| VSTUSDT | Vistra(VST) | 個別株 | 電力需要、燃料価格、設備・規制の影響を受ける |
| SECZUSDT | Securitize(SECZ) | 個別株 | トークン化株ではなく、上場普通株を参照する契約 |
| SMHUSDT | VanEck Semiconductor ETF(SMH) | 半導体ETF | 複数社を含むが半導体セクターへ集中する |
| PENGUSDT | Penguin Solutions(PENG) | 個別株 | 決算やAI・高性能計算需要など株式固有の材料が動因 |
全5契約はUSDT決済、最大20倍、8時間ごとの資金調達料、24時間取引が共通です。表は違いを先に把握するための要約で、SKDDの複雑な構造は後半の専用章で説明します。
2026年10月14日に始まった5つのUSDT建て契約
KuCoinの発表によると、取引開始は2026年10月14日9時(UTC)です。日本時間では同日18時に当たります。追加されたのはSKDDUSDT、VSTUSDT、SECZUSDT、SMHUSDT、PENGUSDTの5契約で、名称末尾の「USDT」は損益や証拠金の基準となる決済通貨を示します。参照先には個別株だけでなくETFも含まれるため、5銘柄を一括して「米国株」と捉えるのは正確ではありません。
上場開始日は契約の売買開始日であり、参照企業やETFの設立日ではありません。参照先の株式やETF持分が利用者名義で保管される取引でもありません。
最大20倍・8時間ごとの資金調達料・24時間取引という共通仕様
5契約に共通する公表仕様は、USDT決済、最大20倍のレバレッジ、8時間ごとの資金調達料、24時間365日の取引です。ただし「最大20倍」は常に20倍で取引すべきという案内ではなく、利用可能な上限を示します。取引所は市場状況に応じて最大レバレッジ、刻み値、維持証拠金率などを変更できるとしているため、発表時の数字を固定条件だと考えず、注文画面と最新告知を確認する必要があります。
24時間取引でも、米国市場の休場中は参照株・ETFの通常取引が止まります。取引可能時間の長さと、価格情報の鮮度や流動性は別の問題です。
新規5銘柄はどの株式・ETFを参照するのか
ティッカーが短いため、暗号資産の銘柄名に見えるかもしれません。しかし参照先は、逆連動型ETF、米国上場企業、セクターETFです。値動きを理解するには、契約チャートだけでなく参照商品の目的、構成、企業開示を確認する必要があります。
SKDDUSDT:SK hynixの日次逆2倍ETF
SKDDUSDTは、SK hynixの米国上場株SKHYの日次騰落率に対してマイナス200%を目指すETF「SKDD」を参照します。元株を直接参照する契約ではありません。日次リセット、複利、契約側レバレッジとの二層構造は後半の専用章でまとめて説明します。
VSTUSDTとSECZUSDT:米国上場の個別株
VSTUSDTの参照対象は、ニューヨーク証券取引所にVSTとして上場するVistraの普通株です。Vistraは発電と小売電力の事業を展開しています。株価は企業業績だけでなく、電力需要、燃料価格、設備運用、規制、金利などの要因から影響を受け得ます。暗号資産市場の材料だけを追っていても参照価格の背景を十分につかめません。
SECZUSDTは、企業結合を経て2026年7月2日にNYSEで取引を始めたSecuritizeの普通株SECZを参照します。Securitizeはトークン化証券に関わる企業ですが、SECZUSDT自体がトークン化されたSECZ株というわけではありません。あくまで上場普通株の価格を参照する合成的な契約で、株式の所有権は取得しません。
SMHUSDT:半導体セクターETF
SMHUSDTの参照先はVanEck Semiconductor ETF(SMH)です。SMHは半導体企業25社で構成される指数への連動を目指すETFで、単一企業ではなく半導体セクターへのまとまったエクスポージャーを表します。ただし、契約保有者がETF持分を受け取るわけではなく、ETFの分配を直接請求する権利も得ません。
個別株より分散されて見えても、半導体という一つの産業に集中しています。構成銘柄の比率や指数ルール、ETF側の経費や企業行動が参照価格へ影響し得ます。「ETFだから安全」「複数社だから値動きが小さい」とは限りません。
PENGUSDT:AI・高性能計算インフラ関連株
PENGUSDTはPenguin Solutionsの株価を参照します。同社はメモリーやAI・高性能計算インフラに関する事業情報を投資家向けサイトで開示しています。名称に親しみやすさがあっても暗号資産プロジェクトのトークンではなく、企業株価を参照する契約です。決算、事業見通し、顧客動向など株式市場固有の材料が価格に反映されます。
以上の5銘柄は「逆2倍の単一株ETF」「個別株2社」「半導体ETF」「AI・計算基盤関連株」という異なる性質を持ちます。ティッカーだけで方向性を決めず、参照先が何を保有し、何を目標とし、どの市場で売買されるのかを確認することが基本です。
株式そのものではない無期限契約の仕組み
まなぶ「株価に連動するなら、株を買うのとほぼ同じなんですか?」
クリプ「似ているのは値動きを参照する点だけだよ。株主になる商品ではなく、価格差をUSDTで精算する別の契約なんだ。」
満期なしで参照価格への連動を目指すデリバティブ
無期限契約は、一般的な先物のような決まった満期日を持ちません。ポジションを維持できる条件を満たす限り保有を続けられますが、満期に現物と交換して価格差を解消する仕組みがないため、資金調達料などを使って契約価格を参照価格へ近づけます。満期がないことは「期限を気にしなくてよい」という利便性だけでなく、保有中のコストが継続し得ることも意味します。
契約の損益はロングなら上昇、ショートなら下落が基本的に有利ですが、実際の結果はエントリー価格、決済価格、ポジション量、資金調達料、取引手数料などで変わります。参照株が予想どおり動いても、契約価格との乖離やコストにより期待した損益にならない場合があります。
議決権・配当請求権・現物株の受渡しはない
現物株の保有者は、銘柄や条件に応じて議決権や配当を受ける権利を持ちます。一方、今回の契約の保有者は参照株やETFを所有しません。議決権、配当請求権、現物受渡しはなく、証券会社の口座に株式残高が記録される取引とも異なります。名称に株式ティッカーが含まれていても、権利関係は同じではありません。
配当、株式分割、合併、売買停止、上場廃止などの企業行動が起きた場合も、現物保有者と同じ処理が当然に行われるとは限りません。指数や契約条件の調整は取引所のルールと個別告知に依存します。長く保有するつもりなら、価格方向だけでなく企業行動時の調整方法を確認する必要があります。
USDT決済で加わる株価以外のリスク
損益と証拠金はUSDT基準です。参照株の値動きとは別に、USDTの価格安定性、取引所の信用・カストディ、出入金、システム障害、アカウント制限など、海外取引所を利用するリスクがあります。関連する取引所側の価格ルールはKuCoinの指数価格ルール解説も参考になります。
また、米ドル建て株価を参照しUSDTで決済する設計を、日本円で家計管理する人が利用すれば、最終的な資産価値には円との交換レートも関係します。ここで重要なのは価格予測を増やすことではなく、どの通貨・事業者・契約ルールに依存しているかを分解して認識することです。ステーブルコインの基本はステーブルコインとはでも整理しています。
24時間取引で原市場が休場中の価格はどう決まるか
まなぶ「米国市場が閉まっているのに、どうして契約価格は動けるんですか?」
クリプ「取引参加者の注文は続く一方、参照株の新しい通常価格は出ないよ。そこで休場中向けの指数・マーク価格ルールが使われるんだ。」
通常市場時間と低流動性セッションの違い
KuCoinの説明では、株価連動型無期限契約の価格算定は、原市場の通常取引時間と低流動性セッションで扱いが切り替わります。通常時間には参照市場から得られる価格情報を指数へ反映できますが、休場中は同じ条件で連続的な現物価格を取得できません。そこで、直前の情報と契約市場の状況を使いつつ、急な飛びを抑える仕組みが適用されます。
「低流動性」は単に売買人数が少ないという日常語だけではなく、原市場から新鮮な価格情報を得にくい時間帯を含む制度上の区分として捉える必要があります。契約の注文板が動いていても、その瞬間に参照株がNYSEやNASDAQで通常売買されているとは限りません。
600秒EWMA・±5%クランプ・300秒平滑化
低流動性セッションでは、マーク価格に600秒のEWMA(指数加重移動平均)が用いられ、指数価格から上下5%の範囲に制限するクランプが基本ルールとして示されています。EWMAは新しい観測値をより重くしながら一定期間の値動きをならす方法です。瞬間的な約定をそのまま清算判定へ反映しにくくする役割があります。
セッションの切り替え時には300秒かけて価格を平滑化する仕組みも示されています。600秒、±5%、300秒という数字は「損失がこの範囲に収まる」という保証ではありません。あくまでマーク価格計算の要素であり、実際に注文が成立する約定価格、注文板のスプレッド、ポジションの損益は別に動きます。
クランプがあるから安全だと考えるのも適切ではありません。指数からの制限は特定の計算段階にかかるもので、市場再開後に指数自体が大きく変化すればマーク価格も調整され得ます。利用者は最終約定価格、指数価格、マーク価格を同じものとして扱わず、それぞれの表示を見分ける必要があります。
市場再開時のギャップと再連動に注意
原市場の休場中に決算、規制、地政学、企業発表などの材料が出ると、市場再開時の株価が前回終値から離れて始まる「ギャップ」が起こり得ます。休場中に形成された契約価格が再開後の現物価格と一致する保証はなく、新しい指数情報へ再連動する過程で損益や清算余力が急に変化する可能性があります。
24時間売買できることは、リスクをいつでも解消できる保証でもありません。注文板が薄ければ希望価格で決済できず、成行注文が複数の価格帯をまたいで約定することがあります。CFTCの24時間取引に関する助言も、原資産ごとの市場構造や利用者特性、清算・監督体制を考慮する必要性を示しています。
マーク価格と最大20倍レバレッジが清算を左右する
約定価格ではなくマーク価格が清算基準
KuCoinでは、含み損益と清算判定にマーク価格が使われます。マーク価格は指数価格、資金調達率、ベーシスなどから算出され、画面上の直近約定価格とは異なる場合があります。自分の注文が成立した価格や最後に表示された取引価格だけを見て「まだ清算価格に届いていない」と判断すると、実際のリスク状態を見誤るおそれがあります。
マーク価格の目的は、一時的な異常約定による不必要な清算を抑えることですが、損失を防ぐ仕組みではありません。参照価格が不利に動けばマーク価格も動き、維持証拠金の条件を満たせなくなれば清算対象となり得ます。注文前に、マーク価格の表示位置、清算価格の見方、維持証拠金率を確認しましょう。
小幅な逆行でも証拠金が急減する最大20倍
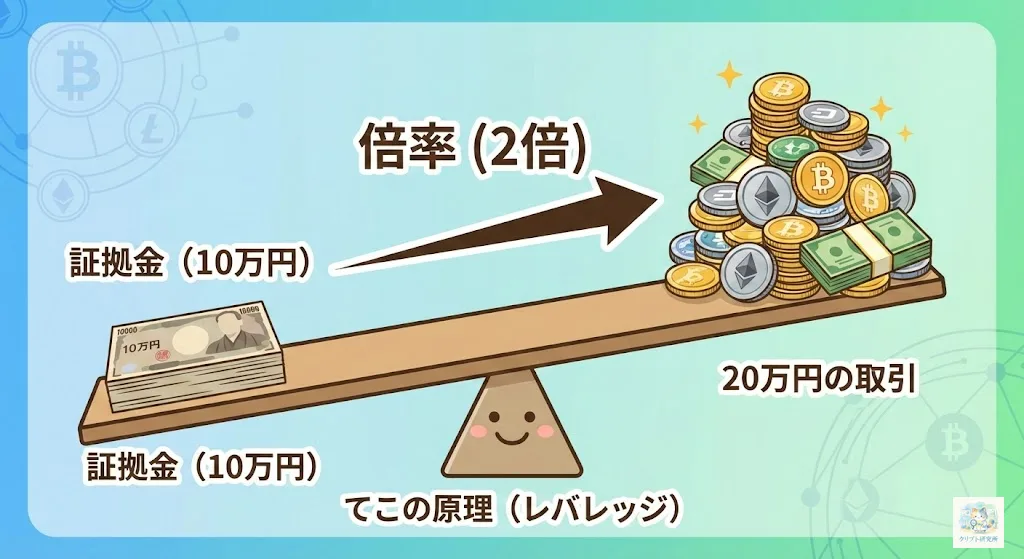
レバレッジは、証拠金より大きな名目額のポジションを持つ仕組みです。たとえば証拠金50 USDTで名目額1,000 USDTのポジションを持てば20倍です。価格が不利に1%動くだけでも、単純な価格損失は約10 USDTとなり、証拠金の20%に相当します。ただし「5%逆行した時点で必ず清算」という意味ではありません。清算はマーク価格、維持証拠金、手数料、資金調達料、マージンモードに左右され、5%より前に起こる場合もあります。基礎計算はレバレッジ取引ガイドも参照してください。
FINRAとNFAの証券先物リスク開示も、証拠金が契約名目額の一部であるため、原資産保有より証拠金に対する損益率が大きくなる点を説明しています。最大値を使わずレバレッジを下げても、損失可能性がなくなるわけではありません。余力、注文量、損失を限定する方法を事前に決め、生活資金を前提にしないことが重要です。
クロスマージンでは他ポジションも清算条件に影響
クロスマージンでは、口座内の利用可能な証拠金を複数ポジションで共有します。一つのポジションに余力を回せる反面、別のポジションの損失や資金調達料が口座全体のリスク率へ影響します。KuCoinはクロスマージンでリスク率が100%に達することを清算条件とし、表示される清算価格は参考値にすぎないと説明しています。
そのため、単一銘柄のチャートだけから清算時点を確定することはできません。複数の建玉がある場合は、それぞれの方向、名目額、未実現損益、証拠金残高をまとめて見る必要があります。分離して管理したい場合も、利用可能なマージンモードと具体的なルールを最新画面で確認してください。
8時間ごとの資金調達料が保有コストになる
まなぶ「満期がないなら、ずっと無料で持ち続けられるんですか?」
クリプ「無料とは限らないよ。8時間ごとの精算時にポジションを持っていると、資金調達率に応じて支払いか受け取りが発生するんだ。」
ロングとショートの間で移転する資金調達料
資金調達料は、契約価格を参照価格へ近づけるため、基本的にロングとショートの参加者間で移転する支払いです。資金調達率が正なら一般にロング側がショート側へ、負ならショート側がロング側へ支払います。取引所へ支払う通常の売買手数料とは役割が異なり、方向は固定されていません。
今回の5契約は8時間ごとの資金調達料が示されています。精算時刻の前にポジションを閉じればその回の対象外となるのが一般的な考え方ですが、実際の判定時刻や仕様は取引所の最新表示を確認すべきです。保有日数だけで費用を決め打ちせず、各精算回の資金調達率を確認します。
ポジション価値と資金調達率から決まる負担
基本式は「ポジション価値×資金調達率」です。たとえば名目額1,000 USDT、資金調達率0.01%なら、1回の支払額は0.1 USDTです。証拠金が50 USDTなら、その0.1 USDTは証拠金の0.2%に当たります。率や支払方向は変動するため、現在値を将来へ固定して計算はできません。売買手数料とは別の仕組みである点も区別しましょう。
KuCoinは2026年7月に資金調達率の式へ精算間隔を補正する8/Nの正規化係数を導入しました。今回のように間隔が8時間ならNは8で、除数は1となります。ただし、これは資金調達率が一定またはゼロという意味ではありません。率を構成するプレミアムなどは変化します。
支払いの累積が清算リスクを高める可能性
資金調達料の支払いは、それ自体が即座に清算を起こす命令ではありません。しかし支払いによって利用可能な証拠金が減り、維持水準に近づけば、価格が大きく動かなくても清算リスクが高まります。長く保有するほど回数が増えるため、方向予測が合っているかだけでなく、いつまで保有し、何回の精算をまたぐかを管理する必要があります。
反対に、受け取り側になる可能性もありますが、将来も同じ方向の支払いが続く保証はありません。資金調達料を確実な利回りのように扱うのは危険です。契約価格と参照価格の関係が変われば率や支払方向も変わり、価格損失が受取額を上回ることもあります。
SKDDは日次逆2倍ETFに契約レバレッジが重なる
SK hynix関連株の日次騰落率にマイナス200%を目指す設計
SKDDの「2x Short」は、基準となるSKHYの日次リターンに対してマイナス200%を目指す設計です。重要なのは「日次」です。ある一日の目標であって、1週間、1か月、1年の騰落率が必ず元株のマイナス2倍になるという約束ではありません。ETF自体がデリバティブなどを使って日々の目標を実現しようとします。
SECの投資家向け資料は、レバレッジ型・インバース型ETFが日次目標を持ち、複数日では単純倍率から大きく外れ得ると注意喚起しています。単一株型は分散効果がなく、元の株式より高い変動性と複雑性を持ちます。参照ETFの設計を理解せず、名称の「Short」だけで通常の空売りと同じだと考えるべきではありません。
保有期間が延びると単純な逆2倍から乖離し得る
日次リセットでは、その日の終値を基準に翌日の倍率が改めて適用されます。値上がりと値下がりを繰り返す相場では複利の効果が積み重なり、元の株価が期間の初めと終わりで同程度でも、ETF価格が目減りすることがあります。逆に、一方向へ進む局面では単純計算との差が別の形で表れます。結果は値動きの順序と振れ幅に依存します。
したがって、SKDDUSDTの分析では少なくとも二段階が必要です。第一にSKHYの日々の値動きがSKDDへどう反映されるか、第二にSKDDの参照価格とKuCoin契約価格、資金調達料、レバレッジが損益へどう影響するかです。元株の期間騰落率だけから契約の結果を逆算することはできません。
参照ETFの倍率と無期限契約の最大20倍は別階層
SKDDのマイナス2倍と、SKDDUSDTで設定できる最大20倍は、同じ場所にある一つの数字ではありません。前者はETFが目指す日次運用目標、後者は無期限契約で証拠金に対して持てる名目額の上限です。単純に「マイナス40倍の商品」と固定的に呼ぶのも不正確です。日次リセット、追随誤差、契約価格、資金調達料、清算条件が介在するからです。
ただし、構造が二層に重なることで、参照元の変動が証拠金損益へ大きく表れ得るというリスク認識は必要です。最大レバレッジを使わない、ポジション量を小さくする、保有時間を限定するなどの方法はリスク管理の選択肢ですが、安全や利益を保証しません。理解できない要素が残る場合は取引を見送ることも合理的な判断です。
日本居住者が取引前に確認すべきこと
金融庁がKuCoinへ出した無登録営業の警告
金融庁は2024年11月28日、KuCoinについて、日本居住者を相手方としてインターネットを通じ暗号資産交換業を行っていたとして、無登録営業の警告を公表しました。金融庁の「無登録で暗号資産交換業を行う者の名称等について」の一覧にもKuCoinが掲載されています。これは取引の収益性ではなく、日本でサービスを利用する前提に関わる重要な情報です。
海外サイトへアクセスできること、アプリが使えること、商品が英語で発表されたことは、日本国内で登録・認可されたことを意味しません。利用制限、居住地域の条件、本人確認、資産保護、紛争時の対応を自分で推測せず、金融庁と事業者の最新情報を確認してください。本記事は利用可能性を保証するものでも、無登録業者の利用を勧めるものでもありません。
海外の規制動向はKuCoin商品の承認を意味しない
米国では2026年に無期限契約や24時間取引の政策議論が進みましたが、対象商品と市場ごとに条件は異なります。
ただし、これらはKuCoinの今回の商品を米当局が承認した証拠ではありません。他国の政策議論を、日本での認可や個別商品の安全性へ読み替えないことが重要です。
注文前に最新仕様・利用制限・自分の適合性を再確認
最終的には、ニュースを読んだ時点と注文する時点を分けて確認します。取引所は市場状況に応じて契約パラメータを変更でき、参照商品の企業行動や売買停止によって追加告知が出る可能性があります。過去の記事に書かれた最大レバレッジや資金調達間隔だけに頼らず、契約仕様、指数構成、マーク価格ルール、手数料、利用制限を注文直前に見直してください。
- 商品:参照先が個別株、通常ETF、日次レバレッジ・インバースETFのどれか
- 価格:原市場が開いているか、指数価格・マーク価格・約定価格に差がないか
- 証拠金:レバレッジ、維持証拠金率、マージンモード、他ポジションの影響
- コスト:取引手数料、現在の資金調達率、精算時刻、想定保有回数
- 事業者:居住地域の利用条件、金融庁の警告、出入金・カストディ・システムのリスク
- 自分自身:仕組みを説明できるか、失っても生活へ影響しない範囲か、急変時の対応を決めているか
KuCoin自身のリスク開示も、無期限契約が多くの人に適さない可能性を示し、資力、目的、経験を踏まえた判断を求めています。チェック項目を満たすことは利益を生む条件ではなく、理解不足による誤操作を減らす最低限の準備です。複雑性や法的な利用可否に疑問が残る場合は、取引せず、必要に応じて資格を持つ専門家へ確認してください。
まとめ
注文前に見る項目は、①参照商品、②原市場の開閉とマーク価格、③レバレッジ・維持証拠金、④資金調達率と手数料、⑤居住地域の利用条件と金融庁情報です。いずれかを自分の言葉で説明できない場合は、理解できるまで取引を見送るのが実務的です。