「現物」と表示された暗号資産取引でも、代金の一部を借り、購入後の資産を自由に出庫できないなら、米国では個人向けレバレッジ取引としてCFTCの規制対象になり得ます。Regulation CTXはその取引ルール、Regulation CAMはCTXだけを扱う市場の任意登録枠を検討する構想です。
2026年10月11日時点はANPRM(事前規則制定通知)の段階で、まだ提案規則でも施行済み制度でもありません。この記事は制度ニュースを理解したい個人投資家を主な読者として、なぜ現物に見える取引へ既存法が及ぶのか、どこまでが対象か、利用前に何を確認すべきかを順に解説します。
30秒で分かるCTX/CAM
- CTX=取引:証拠金・レバレッジ・融資を伴う一定の個人向け暗号資産取引
- CAM=市場:CTX専用として検討される任意の連邦登録カテゴリー
- DCM=既存の登録市場:先物などを扱うCFTC登録市場で、CAMはそのサブカテゴリー案
- actual delivery=実質的な引渡し:顧客が資産を自由に動かせ、業者に支配が残らないかを見る考え方
なぜ現物に見える取引へ既存法が及ぶのか
法的根拠はCEA 2(c)(2)(D)
CTX/CAMの法的な出発点はCEA 2(c)(2)(D)です。これは暗号資産のために新設された法律ではなく、一定の個人向け商品取引を規律する既存条項です。証拠金、レバレッジ、融資を伴う商品取引には、先物取引に近い投機性や信用リスクが生じ得るため、単なる現物販売とは異なる扱いをします。
CFTCが今回目指しているのは、議会による新しい包括法を待たず、この既存権限の範囲で暗号資産取引へ明確な道筋を作ることです。そのため実装できる範囲には限界があります。通常の無レバレッジ現物市場全体を監督する一般権限まで、行政規則だけで新しく作れるわけではありません。
例外がなければ先物に準じる考え方
2(c)(2)(D)の対象となる取引は、法定の例外を満たさなければ、取引所取引など先物に準じる規律を受けます。重要な例外の一つが、一定期間内にactual deliveryが行われる取引です。つまり、資産を本当に顧客へ渡した通常の商取引と、業者の帳簿内で建玉が続くレバレッジ取引を分けることが制度の核心になります。
この仕組みを理解すると、CTXが「新種の先物」という意味ではないことも分かります。対象は暗号資産の現物を基礎にした取引でも、信用供与と引渡しの実態によって既存条項の規律が及ぶ領域です。例外の条件や適用の詳細が、今回のANPRMで改めて問われています。
Kraken処分に見る実際の適用例
CFTCは2021年、Krakenの個人向け証拠金付き暗号資産取引について、DCM外で違法に提供され、同社がFCMとして登録されていなかったとして処分しました。CFTCの発表によれば、顧客は返済を完了するまで購入資産を外部ウォレットへ移せず、actual deliveryが成立していないと判断されました。
この事例は、口座画面の残高だけでは十分でないことを示します。ただし、過去の処分事例をそのまま将来のあらゆる商品へ当てはめることもできません。契約、技術、資産移転の権限が異なれば評価も変わり得ます。今後の規則では、こうした判断を市場参加者が予測しやすくする具体化が焦点です。
actual deliveryは顧客の実質的な支配で判断する
2020年指針が重視した実質的な占有・支配
actual deliveryは、単にデータベース上で名義を変えることではありません。2020年のCFTC指針は、一定期間内に顧客が暗号資産の全量について占有・支配を得て、自由に利用できること、取引相手や売り手がその資産への権利・支配を残さないことを重視しました。当時の指針では28日以内という枠組みが示されていました。
実質的な支配を見る理由は、業者がいつでも顧客の移転を止めたり、資産を取り戻したりできるなら、経済的には未決済の信用取引に近いからです。ブロックチェーン上でアドレスが変わったかだけでなく、誰が署名でき、顧客が第三者へ送付・売却・利用できるかを確認します。
まなぶ「actual deliveryって、取引画面にコインが表示された瞬間のこと?」
クリプ「それだけでは足りないよ。自分の意思で資産を動かせるか、業者に権利や支配が残っていないかまで見る考え方なんだ。」
旧指針撤回後に再検討される判断基準
2020年指針は2025年12月に撤回されました。CFTCは市場や技術の発展により指針が陳腐化したことを理由に挙げています。撤回は「actual deliveryという法的要件が消えた」という意味ではありません。既存条項は残り、具体的な適用方法を現在のウォレット、カストディ、決済技術に合わせて再検討する必要が生じています。
したがって、旧指針は過去の考え方を理解する資料にはなりますが、現在の確定的なセーフハーバーとして扱うべきではありません。CTXの規則作りでは、期間、顧客支配、業者の残存権利、第三者カストディ、オンチェーン移転の必要性などがどう定義されるかを確認する必要があります。
ウォレットと秘密鍵の設計が左右する判定
暗号資産を動かすには通常、秘密鍵による署名が必要です。そのため秘密鍵を誰が持つかは支配の重要な手掛かりになります。顧客だけが鍵を管理するセルフカストディ、業者が単独管理するカストディ、複数者が鍵の断片や承認権限を分けるMPCなど、設計によって評価材料が変わります。秘密鍵の基礎は秘密鍵の管理方法でも確認できます。
ただし「顧客用アドレスがある」「MPCを使う」といった技術ラベルだけで結論は出ません。復旧権限、凍結権限、署名ポリシー、返済前の送付制限、顧客が独立した第三者へ移せるかを含めて見ます。技術的に移転できても契約で禁止されている場合、逆に契約上は自由でも実際の画面で出庫できない場合があり、法的支配と技術的支配の両方が問題になります。
対象は個人向けの証拠金・レバレッジ・融資付き取引
CTXが想定する取引の範囲
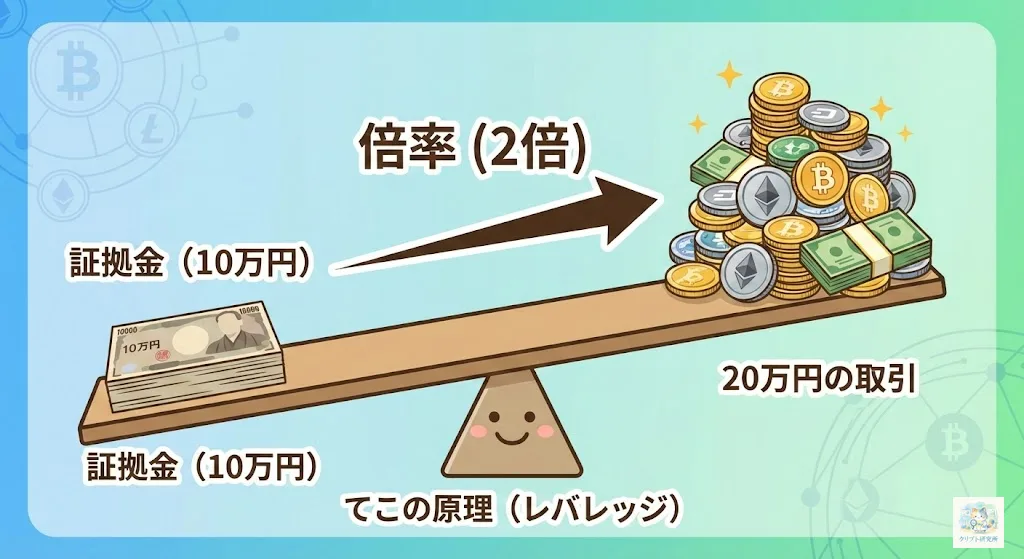
CTXの中心は、個人顧客に提供される暗号資産の取引のうち、証拠金、レバレッジ、または融資を伴うものです。少ない自己資金に対して取引業者が信用を供与し、より大きなポジションを持てる取引をイメージすると分かりやすいでしょう。名称が「現物」であっても、代金の一部が借入れで、資産の引渡しも業者の管理下に残るなら、単純な現金取引と同じとは限りません。
ここで「個人向け」は日常語の個人だけでなく、CEAのretail customerに関する法的な範囲で判断されます。また暗号資産という呼び名だけで一括判定されるのではなく、商品に該当するか、契約がどのように勧誘・資金供給・決済されるか、例外が成立するかを見ます。具体的な定義は今後の規則作りで重要な焦点になります。
通常の現物売買が一律対象にならない理由
代金を全額支払い、購入した暗号資産を実際に受け取る無レバレッジの現物取引は、今回の構想の中心ではありません。CFTC委員長の説明では、市場を通常の現物、レバレッジ等を伴う取引、デリバティブという層に分け、既存の2(c)(2)(D)で扱える中間層に焦点を当てています。つまり、CTX/CAMだけで米国の現物取引所全体を包括的に登録させるものではありません。
ただし、画面上に「スポット」「現物」と表示されているだけで対象外になるわけでもありません。購入代金の支払い条件、業者が資産を保持する権利、利用者が外部ウォレットへ移せる時期、返済前の制限などを合わせて判断します。利用者にとっても、商品名より契約条件と出庫条件を読むことが重要です。
まなぶ「「現物」って書いてあれば、CTXとは関係ないと思っていいの?」
クリプ「名前だけでは決まらないんだ。借入れがあるか、購入後に資産を自由に動かせるかなど、取引の実態を確認するよ。」
取引名称ではなく実態で判断される
規制上の分類では、マーケティング上の呼称より機能が重視されます。たとえば顧客の口座に残高が表示されても、業者の内部台帳だけの記録で、顧客が返済を終えるまで資産を外部へ送れないなら、引渡しが完了したとは限りません。反対に、融資が関係する取引でも、法定の例外を満たすかは個別の構造次第です。
確認項目は、誰が資金を貸すのか、担保は何か、損失時に追加負担があるか、誰が秘密鍵を管理するか、資産をいつ外部アドレスへ送れるか、業者が売却・凍結できる条件は何かです。規則が最終化するまでは境界が変わる可能性もあるため、「対象」「対象外」を一般論だけで断定しない姿勢が必要です。
CAMはCTX専用市場の任意登録ルート
CAMと既存DCMの関係
CAMはCrypto Asset Marketの略で、CTXだけを扱うDesignated Contract Market(DCM、指定契約市場)の新しいサブカテゴリーとして検討されています。DCMは本来、先物などを扱うCFTC登録市場です。構想では、暗号資産の個人向けレバレッジ等取引に適した形へ要件を調整した専用ルートを設ける一方、既存のDCMが調整後の規則に従ってCTXを扱う選択肢も想定されています。
CTXは「どの取引を規律するか」、CAMは「その取引だけを扱う市場をどう登録するか」という関係です。似た略称ですが同義ではありません。取引ルールと市場の登録枠を分けて理解すると、事業者に課される要件と利用者が利用する商品の性質を混同しにくくなります。
州免許と連邦登録が併存する構想
CAMは任意の連邦登録ルートとして説明されています。州の送金業免許など既存の州制度を一律に消す構想ではなく、事業者が事業モデルに応じて連邦ルートを選べる方向です。この点でも、すべての暗号資産取引所にCAM登録を義務付ける包括制度とは異なります。
併存モデルでは、同じサービスでも州免許、連邦商品法、場合によっては証券法など複数の枠組みが関係し得ます。利用者は「米国で営業している」「州免許がある」「CFTC登録市場である」を同じ意味として扱わず、どの法人が、どの免許・登録で、どの商品を提供しているかを確認する必要があります。
登録市場でも損失回避は保証されない
登録制度は、市場運営、監視、記録、顧客資産保護などのルールを設けるためのものです。しかし、暗号資産の価格が上がること、ポジションが清算されないこと、元本が戻ることを保証しません。市場が規制されていることと、個々の商品が自分に適していることは別の判断です。
最終的なCAM要件には未確定部分があります。名称だけで安全性を評価せず、清算方式、顧客資産の保管先、損失時の責任、利益相反、障害時の対応、苦情窓口、開示資料を読む必要があります。登録状況を確かめる場合も、運営会社名と商品名が一致しているかまで照合しましょう。
現在地はANPRM:義務も施行日も未決定
CFTCが10月5日にANPRMを公表
CFTCは2026年10月5日、Regulation CTXとRegulation CAMに関するANPRMを公表しました。ANPRMは「Advanced Notice of Proposed Rulemaking」の略で、日本語では事前規則制定通知などと訳されます。規制当局が具体的な条文案を固める前に、市場参加者、消費者団体、専門家などへ質問し、制度設計の材料を集める手続きです。
ANPRMは問題意識や選択肢を示し、今日から守る数値基準や使える新市場を確定する文書ではありません。ニュースでは制度名だけでなく文書の種類を確認します。
現時点では提案規則でも最終規則でもない
米国の規則制定は、一般に事前検討、提案規則、意見募集、最終規則という段階をたどります。今回の現在地はその入口です。OIRAの記録でもRIN 3038-AF80は「Prerule」とされ、2026年10月2日に審査が終了しています。提案規則になれば条文案や費用便益分析などが示され、さらに意見を踏まえて修正される可能性があります。
個人利用者は「連邦認可の商品が始まった」と受け取らず、CFTCの案件ページとFederal Registerで文書段階を確認します。事業者向けのOIRA、RIN、費用便益分析などは規則制定を追うための補足情報です。
意見募集はFederal Register掲載後60日間
CFTCの発表では、コメント期間はFederal Registerへの掲載後60日間です。「10月5日から必ず60日」と単純計算するのではなく、起算点である掲載日を確認します。募集終了後も、自動的に同じ内容で最終化されるわけではありません。寄せられた意見を踏まえて提案を作る、範囲を変える、追加の検討を行うといった展開があります。
今後の情報を追う際は、①Federal Register掲載、②コメント期限、③提案規則の公表、④再度の意見募集、⑤最終規則、⑥発効日と遵守期限を別々に記録すると混乱しません。制度名だけでなく文書の種類と日付をセットで見ることが、規制ニュースを読む基本です。
未確定論点は4つに分けて確認する
顧客資産・清算:保護の目的は明確、担い手は未確定
伝統的な先物市場では、取引所、清算機関、FCM(先物取次業者)などが役割を分担し、証拠金の受入れや損益の授受を行います。暗号資産市場では、取引、保管、貸付、清算に近い機能を一つの企業グループが提供する例があるため、従来の構造をそのまま適用するかが争点です。
業界側には、ブロックチェーン上の即時性やアトミック決済を生かし、不要な仲介を増やさないよう求める意見があります。一方、仲介者や清算の層は、顧客資産の管理、デフォルト時の損失処理、独立した監視という役割も担います。効率だけでなく、障害時に誰が損失を負い、顧客がどこへ請求できるかまで制度化する必要があります。
対象取引の境界:見る項目は明確、線引きは未確定
現時点で分かるのは、対象判断と顧客保護で取引条件・台帳・保管の実態が重視されることです。まだ分からないのは、具体的な数値基準と誰が各機能を担うかです。
顧客資産保護では、顧客ごとの持分を識別できる台帳、自己資産との分別、再利用の可否、保管先、破綻時の扱いが重要です。オンチェーン上で資産残高を確認できても、そのアドレス内の資産が法的に誰のものか、簿外債務がないかまでは自動的に分かりません。帳簿、契約、ウォレット、銀行口座を照合できる仕組みが必要です。
市場監視では、相場操縦、不公正な約定、自己取引、異常な清算連鎖を検知するルールが論点になります。開示では、レバレッジ倍率だけでなく、維持証拠金、清算価格の計算、手数料、価格参照先、障害時の処理を、個人が比較できる形で示すことが求められます。具体的水準はANPRMでは確定していません。
垂直統合:効率性は見込めるが利益相反対策は未確定
一社が取引所、ブローカー、貸し手、保管者の役割をまとめる垂直統合には、取引処理を速くし、システム間の移動を減らせる可能性があります。その半面、自社顧客の注文情報を利用する、自社に有利な清算を行う、保管資産を別用途へ使うといった利益相反が起きる余地もあります。
制度設計では、役割を必ず別法人へ分離するのか、同一グループ内でも情報遮断、独立監督、資産分別、監査で対応できるのかが問われます。登録ルートを作るだけでなく、垂直統合下の権限と責任を明文化しなければ、利用者は事故時の請求先を判断できません。ここは業界の効率性主張と消費者保護側の懸念を分けて読むべき論点です。
24時間レバレッジ取引では自動清算リスクに注意
価格変動と損失を増幅するレバレッジ
レバレッジは少ない自己資金で大きなポジションを持つ仕組みです。利益が拡大する可能性がある一方、逆方向へ動いたときの損失も増幅します。維持証拠金を下回ると、取引業者がポジションを強制的に閉じる清算が行われます。清算手数料や急変時の約定ずれが加われば、画面上で想定した価格より不利な結果になることがあります。
特に確認したいのは、最大倍率ではなく、清算価格の算定方法、参照価格、追証の有無、損失が預けた証拠金を超える可能性、保険基金や損失分担の仕組みです。レバレッジ取引の基本的な仕組みは暗号資産レバレッジ取引ガイドも参照してください。制度が検討中の段階で特定商品を安全と評価することはできません。
睡眠中にも起こり得る強制清算
暗号資産市場は24時間動くため、暗号資産市場が24時間動く仕組みも踏まえ、株式市場のような日々の閉場時間を前提にできません。利用者が眠っている間、仕事中、通信障害中でも価格が変わり、条件を満たせば自動清算される可能性があります。価格急変時には、多数の清算が売買を呼び、さらに価格が動く連鎖も考えられます。
Better Marketsの提出意見は、個人向けレバレッジ、強制清算、24時間市場の組合せに慎重な検討を求めています。これは最終規則の決定事項ではなく、消費者保護側から示された論点です。意見提出者の立場と、CFTCが最終的に採用した規則を区別して読みましょう。
まなぶ「夜中も動くなら、損切り注文を入れておけば清算は必ず防げる?」
クリプ「必ずとは言えないよ。急変や流動性不足では注文価格と約定価格がずれることがあるから、余裕資金や取引条件まで確認しよう。」
日本居住者は提供地域と国内法を別に確認
CTX/CAMは米国法に基づく構想です。日本居住者が利用できるか、日本の登録業者が同種商品を提供できるかは、日本の金融商品取引法、資金決済法、業者の利用規約、勧誘地域などを別に確認する必要があります。米国でCAM登録されたからといって、日本居住者への提供が自動的に適法・可能になるわけではありません。
海外サービスを検討する場合は、居住国制限、日本語サポート、税務、出金手段、紛争時の管轄も確認事項です。本記事は米国制度の理解を目的とし、特定商品の利用や投資を推奨するものではありません。適用関係が重要な場合は、公的機関の最新情報や専門家の助言を確認してください。
CTX/CAMはCLARITY法案の代替ではない
包括立法の停滞を背景に進む既存権限の活用
CTX/CAM構想の背景には、暗号資産市場構造を包括的に定める議会立法が停滞するなか、CFTCが既存権限で対応を進める政策判断があります。2025年の大統領作業部会も、議会によるCFTCへの現物市場権限付与と、SEC・CFTCが既存権限で直ちに明確化を進めることを併記していました。
既存権限の活用には、法改正を待たず限定領域を整備できる利点があります。一方、行政機関は議会が与えていない一般権限を規則だけで作れません。このためCTX/CAMの評価では、「何を前進させるか」と同時に「何を解決しないか」を確認する必要があります。
通常の現物市場全体までは覆えない
CLARITY法案型の制度は、非証券のデジタル商品を扱う現物市場と仲介業者に、より包括的な登録・監督枠組みを設けることを目指していました。これに対しCTX/CAMは、CEA 2(c)(2)(D)が既に対象とする個人向けのレバレッジ等取引を中心にした限定ルートです。射程が異なるため、一方が他方をそのまま置き換える関係ではありません。
たとえば無レバレッジの現物取引所に統一的な連邦登録を課すこと、SECとCFTCの管轄分担を市場全体で整理すること、すべての仲介業者に共通ルールを課すことは、CTX/CAMだけでは完結しません。包括立法の動向はCLARITY法案をめぐる上院審議の記事も参考になります。
今後確認すべき提案規則と最終規則
次に確認すべき最重要資料は、ANPRMへのコメントと、その後に公表される提案規則です。提案規則では、CTXの定義、actual deliveryの条件、CAMと既存DCMの要件、清算・FCM仲介、顧客資産分別、監視・開示、垂直統合への対応を見ます。さらに最終規則では、提案から何が変わったか、発効日、遵守期限、経過措置を照合します。
更新時のチェックリスト
- 文書はANPRM、提案規則、最終規則のどれか
- 対象は無レバレッジ現物を含むのか
- actual deliveryの期限と支配要件はどう定義されたか
- CAM登録は任意か、既存DCMには何が求められるか
- 顧客資産の分別、清算、監視、開示は誰が担うか
- 発効日と事業者の遵守期限はいつか
今の段階で準備する3項目
- 利用者:借入条件、清算価格、出庫条件を同じ表で比較する
- 事業者:信用供与、担保、署名権限、顧客資産台帳を一つの取引フローで記録する
- 更新確認:当局資料、当局者発言、提出意見を区別し、法的義務は最終規則本文で確かめる
利用者が比較表に残したい項目
運営法人と登録名、対象地域、自己資金と借入額、維持証拠金、清算価格の算定式、参照価格、手数料、追証の有無、損失分担、外部ウォレットへの出庫時期、秘密鍵と凍結権限、保管先、障害時の連絡方法を同じ順で記録します。商品名や最大倍率だけを比べるより、actual deliveryと強制清算に直結する条件を見落としにくくなります。規則が変わったときも、どの契約条件や操作手順が変わったかを確認できます。
当局の登録検索では、広告名ではなく契約当事者となる法人名と登録カテゴリーを照合します。さらに、開示資料の更新日、利用規約の適用日、苦情窓口、紛争時の管轄を保存しておけば、後から条件変更を追いやすくなります。これは利益や安全を保証する作業ではなく、制度上の保護と商品固有のリスクを分けて判断するための記録です。
まとめ:CTXとCAMの役割、未確定点を分けて読む
CTXは一定の個人向け証拠金・レバレッジ・融資付き取引、CAMはその専用市場の任意登録ルート案です。既存のCEA 2(c)(2)(D)を使うため、判断の核心は信用供与とactual deliveryの実態にあります。
次に見るべきはFederal Register掲載、提案規則、最終規則です。対象取引、引渡し要件、顧客資産・清算、垂直統合への回答が条文になったかを順に確認しましょう。
情報の確認方針
本記事はCFTC・Federal Register・議会資料を事実確認の軸とし、業界・消費者団体の意見書は立場を明記して論点把握に使います。最終確認日は2026年10月11日です。制度文書の更新時には文書段階、発効日、本文との変更点を再確認します。